- آیا آموزش عالی ارزش سرمایه گذاری (ROI) را دارد؟
- استفاده از میانگین های متحرک هنگام سرمایه گذاری: توضیح
- کریپتوکارنسی: مقدمه ای بر خاستگاه و مکانیک آن
- مقیاس بندی خطی در مقابل لگاریتمی
- تمدید بیمه
- آشنایی با سبد سرمایه گذاری ETF
- اکوسیستم Remitone
- مبادله و هزینه های تأمین مالی
- سرمایه در گردش و نقدینگی (مسابقه تمرین)
- تجزیه و تحلیل رگرسیون خطی با استفاده از آمار SPSS
آخرین مطالب
امکانات وب


درآمد خالص (یا "فروش خالص") پس از تعدیل بازده توسط مشتریان و هرگونه تخفیف تشویقی ، به درآمد ناخالص یک شرکت اشاره دارد.
فهرست مطالب
نحوه محاسبه درآمد خالص (گام به گام)
مورد خط شروع در بیانیه درآمد ، درآمد (یعنی "خط بالا") است که نشان دهنده کل ارزش پولی کالاها و خدمات فروخته شده در یک دوره مشخص است.
اما به طور خاص ، درآمد یک شرکت در صورت درآمد به طور معمول به صورت هر دو ارائه می شود:
- "درآمد ، خالص"
- "فروش ، خالص"
درست همانطور که یک بررسی مختصر از حسابداری تعهدی ، اصل تشخیص درآمد بیان می کند که فروش باید یک بار "به دست آمده" شناخته شود و نه پس از دریافت نقدی مشتری.
طبق سیاست های حسابداری تعهدی ، درآمد پس از "بدست آوردن" شناخته می شود ، یعنی خوب یا خدمات به مشتری تحویل داده می شود و جبران خسارت به عنوان بخشی از معامله پیش بینی می شود.
بنابراین ، حتی اگر یک شرکت هنوز پرداخت نقدی را برای کالاها یا خدماتی که قبلاً ارائه شده است دریافت نکرده باشد ، درآمد هنوز در صورت درآمد با فروش اعتباری که به عنوان حساب های دریافتنی در ترازنامه ثبت شده است ، در صورت درآمد ثبت می شود.
در مقابل ، تا زمانی که شرکت پرداخت نقدی واقعی از مشتری دریافت نکرده است ، درآمد تحت حسابداری مبنای نقدی شناخته نمی شود.
براساس سیاست های گزارشگری که تحت حسابداری تعهدی ایجاد شده است ، درآمد باید در دوره ای که به دست آورده است ، به رسمیت شناخته شود ، خواه پول دریافت شود یا خیر.
فرمول درآمد خالص
درآمد خالص (یا فروش خالص) هرگونه بازده از مشتریان و هرگونه تخفیف از درآمد ناخالص را کم می کند.
در صورت وجود سناریو ، یکی دیگر از عوامل تنظیم درآمد ناخالص ، کمک هزینه هایی است که از نزدیک با تخفیف ها مرتبط هستند.
اما تخفیف ها تصمیمات اختیاری است که توسط شرکت تعیین شده است ، در حالی که کاهش مربوط به کمک هزینه ها ناشی از رویدادی مانند مشتری است که یک مورد یا اشتباه را دریافت می کند ، یعنی یک سازش بین خریدار و فروشنده.
فرمول پیش بینی درآمد می تواند مختص شرکت باشد ، اما متداول ترین روش روش "کمیت قیمت x" است.
- قیمت: متریک قیمت می تواند میانگین قیمت فروش (ASP) ، میانگین ارزش سفارش (AOV) و میانگین درآمد برای هر حساب (ARPA) را در بین انواع مختلف نشان دهد.
- مقدار: از طرف دیگر ، متریک مقدار می تواند تعداد سفارشات قرار داده شده ، حجم ناخالص کالا (GMV) ، تعداد کاربر فعال و موارد دیگر را نشان دهد.
پس از ارائه درآمد ناخالص یک شرکت ، می توان تعدیل کرد تا این واقعیت را به حساب آورد که بازده و تخفیف نیز وجود دارد - اما در عمل ، فرضیات اغلب به طور ضمنی انجام می شود (یعنی به عنوان درصد پیش بینی شده از درآمد ناخالص) به جای اینکه بازده و بازده را اعلام کنند و بازده ها را اعلام کنند وتخفیف به صورت جداگانه
ناخالص در مقابل درآمد خالص: تفاوت چیست؟
تمایز بین درآمد خالص و درآمد ناخالص این است که دومی برای بازده مشتری (یعنی بازپرداخت) و تخفیف های ارائه شده به عنوان انگیزه برای مشتریان برای خرید محصولات/خدمات تنظیم نمی شود.
بنابراین ، درآمد ناخالص از درآمد خالص بیشتر خواهد بود ، با فرض اینکه بازده و تخفیف هایی را برای در نظر گرفتن وجود دارد ، یعنی هر دو تعدیل نزولی به درآمد یک شرکت هستند.
از آنجا که درآمد خالص بازده و تخفیف ها را در نظر می گیرد ، به طور معمول به عنوان یک اندازه گیری دقیق تر از عملکرد فروش یک شرکت و همچنین کیفیت ارائه ارائه دهنده آن ، استراتژی قیمت گذاری و حجم خریدهای مکرر از مشتریان مشاهده می شود.
با این حال ، درآمد ناخالص می تواند به عنوان یک معیار رشد "خالص" نشانگر باشد.
حسابگر ناخالص در مقابل خالص - الگوی اکسل
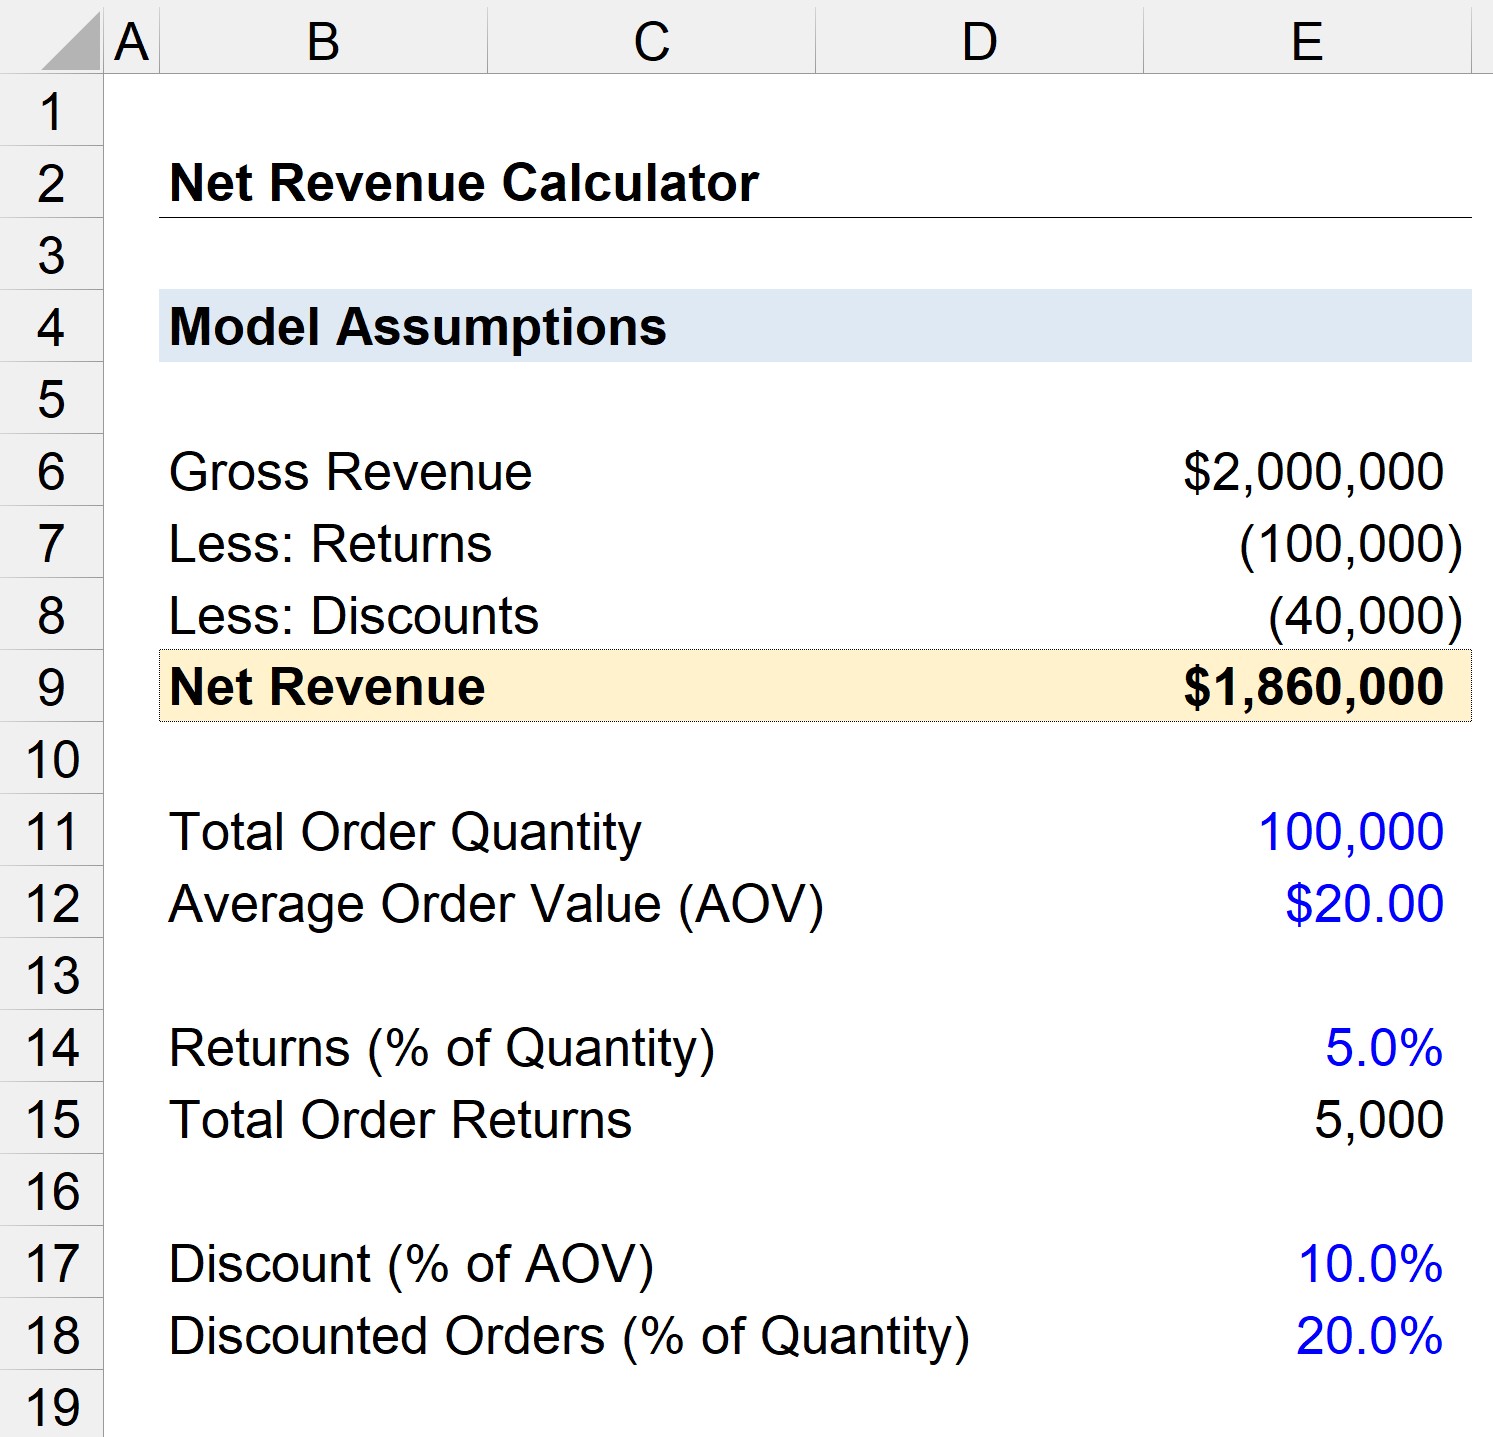
اکنون به یک تمرین مدل سازی حرکت خواهیم کرد که می توانید با پر کردن فرم زیر به آن دسترسی پیدا کنید.
نمونه محاسبه درآمد ناخالص در مقابل خالص
فرض کنید یک شرکت در سال مالی گذشته در مجموع 100K سفارش محصول داشته است.
اگر میانگین سفارش سفارش (AOV) خط تولید شرکت 20. 00 دلار باشد ، درآمد ناخالص این شرکت 2 میلیون دلار است.
- میانگین ارزش سفارش (AOV) = 20. 00 دلار * 100،000 = 2 میلیون دلار
از مبلغ درآمد ناخالص ما ، اکنون باید بازده را از مشتریان و همچنین تخفیف های ارائه شده توسط شرکت کسر کنیم.
ما فرض خواهیم کرد که از تمام سفارشات قرار داده شده ، 5. 0 ٪ از کل مقدار توسط مشتریان بازگردانده شده است.
- بازده (٪ از کمیت) = 5. 0 ٪
- کل بازده سفارش = 5،000 (5. 0 ٪ * 100،000)
علاوه بر این ، 10 ٪ تخفیف به برخی از مشتریان ارائه شده است که 20 ٪ از کل سفارشات استفاده شده است.
- تخفیف (٪ AOV) = 10. 0 ٪
- سفارشات تخفیف (٪ از کمیت) = 20 ٪
از آنجا که اکنون تمام فرضیات لازم را داریم ، می توانیم به درآمد خالص خود بازگردیم.
تعدیل ارزش دلار برای بازده 100000 دلار است که ما با ضرب تعداد بازده ها با میانگین مقدار سفارش (AOV) محاسبه می کنیم.
- بازده = 5،000 * 20. 00 $ = 100،000 دلار
در مرحله بعد ، تعدیل ارزش دلار ناشی از تخفیف به مشتریان برابر است با ارزش تخفیف ضرب شده توسط تعداد سفارشات قرار داده شده با تخفیف.
- تخفیف = (10. 0 ٪ * 20. 00 دلار) * (20. 0 ٪ * 100،000) = 40،000 دلار
با استفاده از ارقامی که محاسبه کردیم ، می توانیم مبلغ درآمد ناخالص را با بازده و تخفیف تنظیم کنیم تا به درآمد خالص 1. 86 میلیون دلار برسد.
- درآمد خالص = 2 میلیون دلار - 100K دلار - 40K $ = 1. 86 میلیون دلار
هر آنچه برای تسلط بر الگوی مالی نیاز دارید
در بسته حق بیمه ثبت نام کنید: یادگیری مدل سازی صورتهای مالی ، DCF ، M& A ، LBO و Comps. همان برنامه آموزشی که در بانکهای سرمایه گذاری برتر استفاده می شود.
گزینه های باینری...
ما را در سایت گزینه های باینری دنبال می کنید
برچسب :
نویسنده : هایده حائری
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
