- آیا آموزش عالی ارزش سرمایه گذاری (ROI) را دارد؟
- استفاده از میانگین های متحرک هنگام سرمایه گذاری: توضیح
- کریپتوکارنسی: مقدمه ای بر خاستگاه و مکانیک آن
- مقیاس بندی خطی در مقابل لگاریتمی
- تمدید بیمه
- آشنایی با سبد سرمایه گذاری ETF
- اکوسیستم Remitone
- مبادله و هزینه های تأمین مالی
- سرمایه در گردش و نقدینگی (مسابقه تمرین)
- تجزیه و تحلیل رگرسیون خطی با استفاده از آمار SPSS

آخرین مطالب
امکانات وب


تجزیه و تحلیل های جدید توسط دفتر بودجه کنگره و وزارت خزانه داری ایالات متحده نشان می دهد که ایالات متحده به سرعت در حال نزدیک شدن به تاریخی است که دولت دیگر نمی تواند صورتحساب های خود را بپردازد ، همچنین به عنوان "تاریخ X" شناخته می شود. تاریخ واضح است که حتی نزدیک شدن به نقض سقف بدهی ایالات متحده می تواند باعث ایجاد اختلال در بازارهای مالی شود که به شرایط اقتصادی با خانواده ها و مشاغل آسیب برساند. داده های زمان واقعی ، که در زیر نشان داده شده است ، نشان می دهد که بازارها در حال حاضر قیمت گذاری در آستانه سیاسی مربوط به پیش فرض دولت فدرال از طریق حق بیمه با ریسک بالاتر هستند.
نقض واقعی سقف بدهی ایالات متحده احتمالاً باعث آسیب شدید به اقتصاد ایالات متحده می شود. تجزیه و تحلیل توسط CEA و محققان خارجی نشان می دهد که اگر دولت ایالات متحده به طور پیش فرض بر تعهدات خود - خواه برای طلبکاران ، پیمانکاران و یا شهروندان باشد - اقتصاد به سرعت به حالت معکوس تغییر می کند ، با عمق ضررها که عملکردی از این نقض طول می کشدبشریک پیش فرض طولانی احتمالاً منجر به آسیب شدید به اقتصاد می شود و رشد شغلی از سرعت فعلی آن از دستاوردهای قوی به ضرر و زیان در میلیون ها نفر می رود.
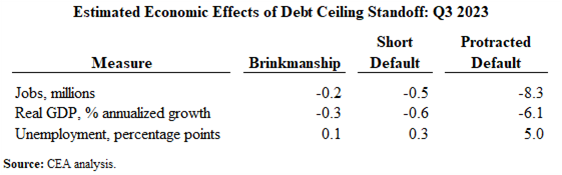
به عبارت دیگر ، پیش فرض بدهی دولت ما می تواند سودهای اقتصادی تاریخی را که از زمان ریاست جمهوری به دست آمده است ، معکوس کند: نرخ بیکاری در نزدیکی 50 سال پایین ، ایجاد 12. 6 میلیون شغل و هزینه های مصرف کننده قوی که به طور مداوم از آن استفاده کرده استیک موتور رشد جامد و قابل اعتماد ، که توسط چک های چک از بازار کار قوی و ترازنامه های خانگی سالم پشتیبانی می شود.
از آنجا که دولت قادر به تصویب اقدامات ضد چرخه در رکود ناشی از نقض نخواهد بود ، گزینه های سیاست محدودی برای کمک به تأثیرگذاری بر تأثیر خانواده ها و مشاغل وجود خواهد داشت. توانایی خانوارها و مشاغل ، به ویژه مشاغل کوچک ، وام از طریق بخش خصوصی برای جبران این درد اقتصادی نیز به خطر می افتد. خطرات ناشی از پیش فرض باعث افزایش نرخ بهره می شود ، از جمله مواردی که در ابزارهای مالی که خانوارها و مشاغل از آنها استفاده می کنند - اوراق بهادار ، وام ها و نرخ بهره کارت اعتباری.
تأثیرات احتمالی نزدیک شدن به سقف بدهی
هیچ سابقه تاریخی برای دولت ایالات متحده که از تاریخ X به تصویب می رسد و نقض سقف بدهی خود را بدون افزایش کنگره یا تعلیق محدودیت قانونی بدهی های فدرال وجود ندارد. با این وجود ، در بین اقتصاددانان اجماع گسترده ای وجود دارد که چنین رویدادی باعث ایجاد فاجعه اقتصادی کاملاً اجتناب ناپذیر می شود.
به عنوان مثال ، تحلیلگران موسسه بروکینگز وندی ادلبرگ و لوئیز شینر اخیراً استدلال کردند که "بدتر شدن انتظارات در مورد یک پیش فرض احتمالی باعث ایجاد اختلال قابل توجهی در بازارهای مالی می شود که به طور فزاینده ای محتمل است" و "چنین اختلالات بازار مالی به احتمال زیاد با کاهش قیمت سهام همراه خواهد بود، از دست دادن اعتماد به نفس مصرف کننده و تجاری و انقباض در دسترسی به بازارهای اعتباری خصوصی. "
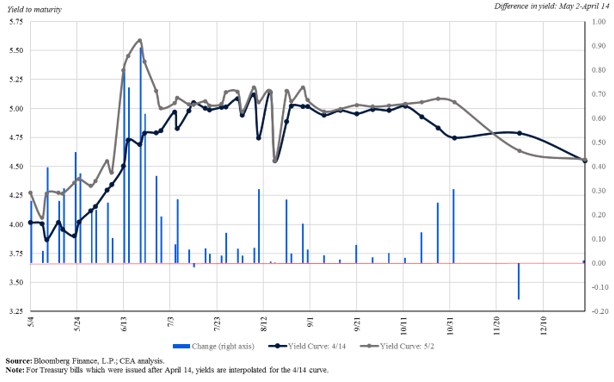
در حقیقت ، ما قبلاً شواهدی از استرس قابل توجه بازار را در ارتباط با تنش سقف بدهی مشاهده کرده ایم. بازده صورتحساب خزانه داری با تاریخ بلوغ در حدود X-Date به طور قابل توجهی افزایش یافته است-به طور مستقیم افزایش هزینه وام برای دولت و در نتیجه هزینه برای مالیات دهندگان. شکل 1 در زیر این را نشان می دهد. از اواسط ماه آوریل ، بازده صورتحساب خزانه کوتاه مدت در حدود X-Date مورد انتظار نزدیک به 1 درصد یا تقریباً 20 درصد افزایش یافته است.
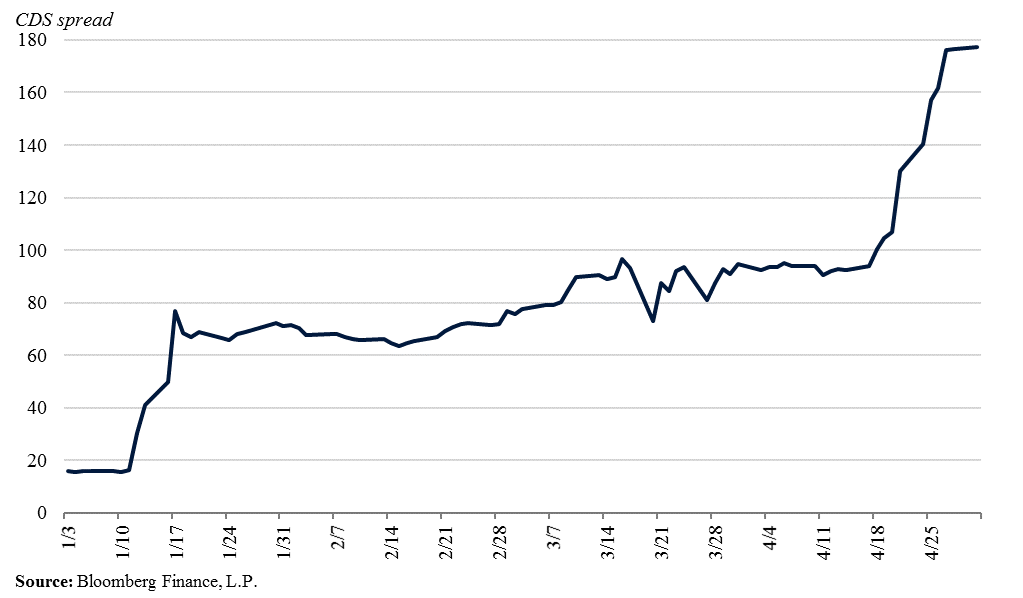
هزینه بیمه شدن بدهی ایالات متحده نیز به میزان قابل توجهی افزایش یافته است و اکنون در تمام مدت بسیار زیاد است و نشان دهنده افزایش نگرانی های مربوط به پیش فرض ایالات متحده است. در حقیقت ، مبادله پیش فرض اعتباری (CDS) گسترش می یابد - حق بیمه ای که باید برای بیمه کردن بدهی ایالات متحده پرداخت شود - برای افزایش چشمگیر در ماه آوریل ، همانطور که در شکل 2 در زیر نشان داده شده است.
هرچه ایالات متحده به سقف بدهی نزدیکتر شود ، بیشتر انتظار داریم که این شاخص های استرس بازار بدتر شود و منجر به افزایش نوسانات در بازارهای سهام و اوراق بهادار شرکت ها و مهار توانایی شرکت ها در تأمین مالی خود و مشارکت در سرمایه گذاری تولیدی شود که برای آن ضروری استگسترش گسترش فعلی.
خطرات پیش فرض مختصر
اگر سقف بدهی را نقض کنیم ، احتمالاً هزینه های اقتصاد به سرعت احساس می شود. مارک زندی ، اقتصاددان ارشد تحلیلی مودی ، پیش بینی کرد که حتی با یک پیش فرض مختصر ، "بحران ، که با نرخ بهره و افزایش قیمت و افزایش قیمت سهام ، مشخص می شود ، نادیده گرفته می شود. بازارهای تأمین مالی کوتاه مدت ، که برای جریان اعتبار که به تأمین مالی فعالیت های روزانه اقتصاد کمک می کند ، ضروری است ، به احتمال زیاد تعطیل خواهد شد. "بلافاصله پس از یک پیش فرض ، Fitch Ratings گزارش می دهد که "رتبه ایالات متحده به" RD "(پیش فرض محدود) منتقل می شود [و] اوراق بهادار خزانه داری تا زمانی که پیش فرض درمان شود ، رتبه" D "را به همراه خواهد داشت."
به گفته مودی ، حتی یک نقض محدودیت بدهی کوتاه می تواند منجر به کاهش تولید ناخالص داخلی واقعی ، نزدیک به 2 میلیون شغل از دست رفته و افزایش نرخ بیکاری به نزدیک به 5 درصد از سطح فعلی 3. 5 درصد شود. مودی همچنین خاطرنشان می کند که حتی یک نقض محدودیت بدهی کوتاه می تواند منجر به هزینه های طولانی تر بهره شود: "اگر اوراق بهادار خزانه داری دیگر به عنوان بدون ریسک توسط سرمایه گذاران جهانی درک نشوند ، نسل های آینده آمریکایی ها قیمت اقتصادی شدید می پردازند."یک تجزیه و تحلیل بروکینگز خاطرنشان کرد: از دست دادن ایمنی و نقدینگی بی نظیر بازار خزانه داری به دلیل پیش فرض می تواند به بیش از 750 میلیارد دلار در هزینه های بیشتر وام فدرال در طی یک دهه آینده تبدیل شود. اقتصاددانان مؤسسه پیترسون استدلال کرده اند که تقاضای پایین تر برای خزانه داری نقش دلار در اقتصاد جهانی را تضعیف می کند: "این تضعیف خریدهای رسمی دلار احتمالاً باعث افزایش نوسانات در ارزش دلار در برابر سایر ارزها و کاهش نقدینگی می شود و باعث می شود سرمایه گذاران بتوانند دارایی های خود را کاهش دهندبه هر شکلی. "
خطرات پیش فرض طولانی
هزینه ها تحت یک پیش فرض طولانی حتی بیشتر می شوند. یک شبیه سازی CEA از تأثیر یک پیش فرض طولانی (شکل 3) یک رکود سریع و شدید به ترتیب رکود بزرگ را نشان می دهد. [1]در سال 2023 Q3 ، اولین سه ماهه کامل نقض سقف بدهی ، بازار سهام 45 درصد کاهش می یابد و منجر به ضربه به حساب های بازنشستگی می شود. در همین حال ، اعتماد به نفس مصرف کننده و تجارت از بازدیدهای قابل توجهی برخوردار است و منجر به بازگرداندن مصرف و سرمایه گذاری می شود. بیکاری 5 درصد افزایش می یابد زیرا مصرف کنندگان مصرف را کاهش می دهند و مشاغل کارگران را از بین می برند. بر خلاف رکود بزرگ و رکود اقتصادی Covid ، دولت قادر به کمک به مصرف کنندگان و مشاغل نیست. با ادامه این نقض ، اقتصاد به آرامی بهبود می یابد و بیکاری هنوز 3 درصد بیشتر در پایان سال 2023 است.
تجزیه و تحلیل اخیر توسط مودی ، با استفاده از یک مدل متفاوت از اقتصاد کلان ، به نتیجه مشابهی رسید. آنها پیش بینی می کنند که تحت افزایش سقف بدهی تمیز ، رشد شغل در چند چهارم آینده ادامه می یابد و 900000 شغل اضافه می کند. اما تحت یک سناریوی پیش فرض طولانی ، ضرر و زیان شغلی تقریباً 8 میلیون نفر است که تفاوت بسیار آشکار از بزرگی مشابه با مدل سازی خودمان است.
بدون توانایی هزینه برای اقدامات ضد چرخه مانند بیمه بیکاری طولانی ، دولت های فدرال و ایالتی در پاسخ به این آشفتگی و قادر به ایجاد بافر خانوارها از تأثیرات ، محاصره می شوند. هیچ یک از خانوارها قادر به وام گرفتن از طریق بخش خصوصی نیستند زیرا نرخ بهره در ابزارهای مالی که خانوارها و مشاغل از اوراق بهادار ، وام و وام های کارت اعتباری استفاده می کنند - به دلیل خطرات آینده نامشخص می توانند از آن استفاده کنند.
در حالی که سیاست گذاران تاکنون ، در تاریخ طولانی ملت ما ، از تحمیل چنین خسارت هایی به اقتصادهای آمریکایی و حتی جهانی جلوگیری کرده اند ، تقریباً هر تحلیلی که ما دیده ایم ، نشان می دهد که پیش فرض منجر به شرایط عمیق و فوری رکود اقتصادی می شود. اقتصاددانان ممکن است در مورد زیاد توافق نکنند ، اما وقتی صحبت از نزدیک شدن به نزدیک یا نقض سقف بدهی می شود ، ما این اجماع عمیقاً نگران کننده را به اشتراک می گذاریم.
[1] شبیه سازی CEA با استفاده از FRB/US با فرض شوک های منفی به مصرف کننده و اعتماد به نفس در تجارت انجام شد که از کسانی که در طول رکود بزرگ تجربه شده اند ، افزایش حق بیمه نرخ بهره و 20-30 درصد کاهش در هزینه های دولت را تقلید می کنند. با توجه به سطح بالایی از تورم فعلی ، نرخ صندوق های فدرال با قانون تیلور به آرامی نسبت به مصیبت اقتصادی واکنش نشان می دهد.
گزینه های باینری...
ما را در سایت گزینه های باینری دنبال می کنید
برچسب :
نویسنده : هایده حائری
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
