- آیا آموزش عالی ارزش سرمایه گذاری (ROI) را دارد؟
- استفاده از میانگین های متحرک هنگام سرمایه گذاری: توضیح
- کریپتوکارنسی: مقدمه ای بر خاستگاه و مکانیک آن
- مقیاس بندی خطی در مقابل لگاریتمی
- تمدید بیمه
- آشنایی با سبد سرمایه گذاری ETF
- اکوسیستم Remitone
- مبادله و هزینه های تأمین مالی
- سرمایه در گردش و نقدینگی (مسابقه تمرین)
- تجزیه و تحلیل رگرسیون خطی با استفاده از آمار SPSS

آخرین مطالب
امکانات وب


عبارت "سوت زدن گذشته از گورستان" ، عدم اطمینان تنش را که همراه با نادیده گرفتن شرایط منفی در حال رشد است ، توصیف می کند که در نهایت می تواند به نتایج بسیار بدی برسد. از آنجا که ما پاسخ سرخوشی از بازار سهام را به محرک پولی و امید به واکسن اندازه می گیریم ، ما با ارزش گذاری های بالا در بورس در برابر پس زمینه یک محیط اقتصادی که هنوز هم تا حد زیادی خاموش است ، در تضاد هستیم. خطاب به آنها
شش ماه اول سال یکی از پرخاشگرترین دوره های تاریخ اقتصادی بود زیرا اقتصادهای جهانی در تلاش بودند تا با یک همه گیر رو به رشد مجبور به تعطیل شدن مشاغل به شکلی که قبلاً تجربه نشده بود ، مبارزه کند. در دوره 60 روزه ، اقتصاد داخلی ما از یکی از طولانی ترین دوره های گسترش اقتصادی به رکود عمیق با نرخ 14 ٪ بیکاری و 23 میلیون نفر از کار خارج شد.
ما اکنون در حال انتقال به مرحله دوم هستیم که شامل مدیریت مجدد اقتصاد بدون راهی برای کنترل شیوع ویروس یا یک برنامه منسجم برای رسیدگی مجدد اقتصادی است.
ما می خواهیم مراقب باشیم که محرک پولی را با بهبودی اشتباه نگیریم. فدرال رزرو چندین برنامه برای کمک به تأمین محرک و نقدینگی در بازارها آغاز کرده است. با این حال ، در مرحله دوم برخورد با همه گیر ، اکنون باید به مشکلات رو به رشد بپردازیم:
- مشکلات رو به رشد در بازار اوراق بهادار شهرداری که در آن پروژه هایی که به درآمد حاصل از مالیات فروش هتل ها و رستوران ها برای جبران بدهی متکی هستند ، کافی نیست
- شکاف 4. 5 تریلیون دلاری در بدهی های بازنشستگی بدون درآمد که به دلیل فرضیات سرمایه گذاری ناکافی ، محدود خواهد شد
- نرخ بیکاری مزمن بالایی که به صورت غیرقانونی و خزنده ها ادامه می یابد
- وخامت در اقتصاد آموزش عالی و تأثیر آن بر اقتصادهای دولتی و محلی
- یک صنعت هواپیمایی که هواپیماهای زیادی دارد و افراد زیادی برای سفر به آنها سفر می کنند
- مشکل رو به رشد در املاک و مستغلات تجاری که کاهش پرداخت اجاره دیگر دیگر هزینه بهره را پوشش نمی دهد ،
- عدم اطمینان در مورد انتخابات نوامبر
- توافق نامه های تجاری حل نشده با چین و اروپا.
متأسفانه ، این لیست جامع نیست. با این حال ، فرضیه اساسی برای سرمایه گذاران این است که هیچ برنامه هماهنگی برای پرداختن به نحوه بازآرایی مجدد اقتصاد و هدایت رشد اقتصادی وجود ندارد. در حالی که انتظارات درآمد پایین تر تنظیم می شود ، ما انتظار افزایش نوسانات و عدم صبر برای از دست دادن درآمد را داریم.
انصاف
S& P هفته گذشته 1. 5 درصد معامله شد تا در 3185 به پایان برسد. تا به امروز ، این شاخص فقط 1. 42 ٪ و 7 ٪ تخفیف در تمام وقت است. ما دیدیم که NASDAQ تجمع خود را ادامه می دهد و ماه خود را به 11 درصد برساند. سهام مانند آمازون ، اپل ، نتفلیکس و گوگل اوج جدید خود را ادامه می دهند.
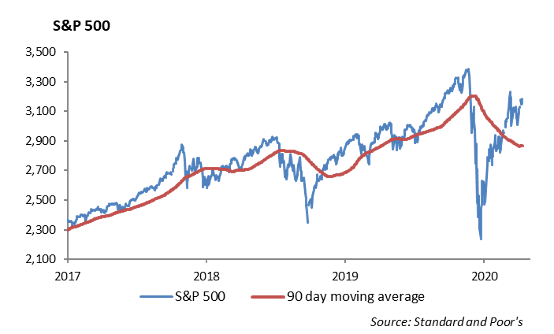
هفته آینده بینش قابل توجهی در مورد آسیب واقعی شرکت های Covid-19 به ما ارائه می دهد زیرا 42 شرکت در S& P در حال گزارش درآمد هستند. این سه ماهه درآمد بیشترین افت از سال 2008 را نشان می دهد ، زیرا تخمین ها از 20-40 ٪ کاهش درآمد است. پیش بینی می شود بخش هایی از قبیل انرژی ، اختیاری مصرف کننده و مالی بیش از 50 ٪ از سود را شاهد باشند ، در حالی که انتظار می رود فناوری شاهد کاهش 10 درصدی سود باشد.
تقویم برای هفته پیش رو به شرح زیر است: دوشنبه: PepsiCo سه شنبه: JPMorgan ، Wells Fargo ، Citigroup ، Delta چهارشنبه: گلدمن ساکس ، مراقبت های بهداشتی یونایتد ، Bancorp ایالات متحده ، PNC پنجشنبه: Bank of America ، Morgan Stanley ، Netflix ، Truist Financial ، Johnson. و جانسون ، آزمایشگاه های ابوت ، PPG ، پیتزا دومینو
مدلهایی که ما دائماً در معرض قرار گرفتن در معرض کلاه بزرگ و رشد کلاه بزرگ قرار می گیریم ، زیرا همچنان در مدل های اصلی و مدلهای تاکتیکی ما بهتر است. ما از ارزش خود محتاط هستیم ، زیرا بسیاری از این صنایع همچنان تحت تأثیر Covid-19 قرار می گیرند. این صنایع شامل خطوط هوایی ، خطوط مسافرتی و هتل ها هستند.
درآمد ثابت
سرانجام نرخ بهره در طی یک هفته به نزولی رسید و به رهبری حراج 30 ساله به شدت پیشنهاد و ریسک عمومی در بازارها منجر شد. خزانه 10 ساله ایالات متحده با 7bps محکم شد تا هفته با 0. 62 ٪ به پایان برسد. ما معتقدیم که نرخ ها نسبت به مدت نزدیک به احتمال زیاد کاهش می یابد زیرا ادامه نوسانات بازار و کاهش رشد باعث ایجاد سقف به میزان بالا می شود.
مشابه بازارهای سهام ، گسترش شرکت ها در طی دو هفته گذشته محکم شده است. عدم ادامه عملکرد حتی با توجه به ادامه خریدهای اوراق بهادار شرکت ها که تقریباً 200 میلیون دلار در روز توسط فدرال رزرو وجود دارد ، بسیار جالب تر است. با توجه به صدور عظیم بدهی شرکت ها در سال 2020 که منجر به افزایش اهرم از 3. 2 برابر به 3. 6 برابر شده است ، مشخص است که Backstop فدرال رزرو از بازاری پشتیبانی کرده است که اساساً باید تضعیف شود. افزایش بار بدهی ممکن است به برخی از شرکت ها کمک کند تا از طریق این بیماری همه گیر در حال انجام باشند ، اما در نهایت بارهای بدهی بالا باعث رشد آینده می شود و سیستم را تأکید می کند.
مشابه شرکت ها ، اوراق قرضه شهرداری به شدت از فروش مارس خود به شدت بهبود یافته و برای سال مثبت است. این عملکرد علیرغم سرهای سنگین ناشی از کاهش تاریخی درآمد مالیات دهندگان است. تقریباً مانند بدهی شرکت ها ، شهرداری ها بدهی زیادی صادر کرده اند. تاکنون امسال 194 میلیارد دلار در مقابل 163 میلیارد دلار برای کل سال 2019 صادر شده است.
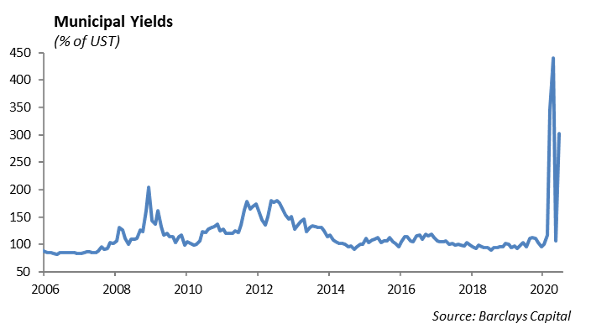
واقعیت این است که بسیاری از شهرداری ها تحت استرس قابل توجهی قرار دارند و بدون کمک مالی فدرال نمی توانند زنده بمانند. اوراق بهادار حمل و نقل مانند اداره ترانزیت متروپولیتن و منابع درآمدی مانند مراکز همایش و گاراژهای پارکینگ ، کاهش آشکار درآمد را تجربه کرده اند. این که آیا یک وثیقه فدرال از شهرداری های استرس وجود دارد ، جای سوال دارد. وثیقه ها در محیط سیاسی حزبی که در آن زندگی می کنیم ، به یک قطعه پیاده دیگر تبدیل شده است. دولت ترامپ قبلاً اظهار داشته است که مناطق دموکراتیک "غیرمسئولانه" پول وثیقه دریافت نمی کنند.
پربازده
بازده بالا به سختی در طول هفته تغییر می کند زیرا تجمع بازار جمعه ضعف قبلی را جبران می کند. آغاز ماه ژوئیه بی سر و صدا برای بازده بالا خوب بوده است زیرا شاخص کل در تغییر قیمت حدود 1 ٪ افزایش دارد. این عملکرد هنوز با اعتبار با کیفیت بالاتر هدایت می شود. BB تنها ردیف رتبه بندی است که در بازده کل مثبت است.
هفته گذشته بازار اولیه به طور شگفت آور فعال در مقایسه با درجه سرمایه گذاری فعال بود. هفته گذشته 8 میلیارد دلار ارزش داشت. اعتبارات در درجه اول با کیفیت بالاتر متمرکز شده و با تقاضای مناسبی روبرو شدند. تیلور موریسون ، آلکو و منشور (ناامن) همه برای تقویت بیشتر نقدینگی به بازار عرضه شدند. ما هنوز انتظار داریم که صدور اولیه در این هفته سبک باشد زیرا بیشتر بازار وارد خاموشی درآمد آنها می شود. این باید یک فنی جزئی برای کمک به پشتیبانی از گسترش اعتبار باشد.
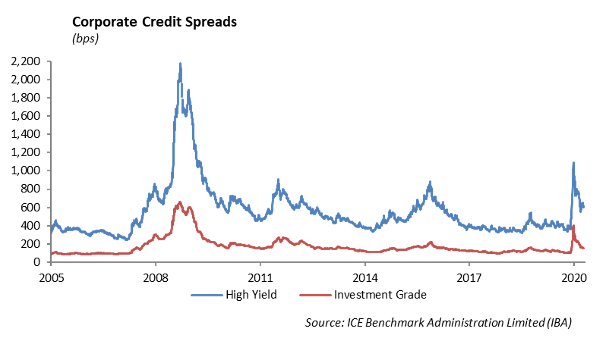
با توجه به موضوع "سوت زدن گذشته از گورستان" ، مدیریت سرمایه وینتروپ در عملکرد بالا منفی است. اگر درآمد سه ماهه دوم ضعیف باشد ، با افزایش بازده بالا ، به دلیل ارتباط متوسطی با سهام ، به گسترش می رسد. ریسک پیش فرض در عملکرد بالا ، به ویژه در صنایع بدخیم مانند انرژی و شرکت هواپیمایی واقعی است. در استراتژی هایی که خواستار بازده بالا هستند ، مدیریت سرمایه Winthrop در منطقه BB دفاعی است که در آن عملکرد برتر همچنان در بازده بالا است و نام هایی را انتخاب می کند که معتقدیم معیارهای اعتباری بهتری نسبت به برخی از نام های BBB با کیفیت پایین دارند.
پس از یک تنفس کوتاه ، تقاضای صندوق بازده بالا انتخاب شد. تقریباً بیش از 2 میلیارد دلار در جریان ETF با بازده بالا و صندوق های متقابل وجود داشت که دو هفته قبل حدود یک سوم جریان را جبران کرد.
این گزارش صرفاً برای اهداف اطلاعاتی منتشر می شود و به عنوان مشاوره خاص مالیات ، حقوقی یا سرمایه گذاری تفسیر نمی شود. دیدگاه ها نباید توصیه ای برای خرید یا فروش در نظر گرفته شود و همچنین به عنوان مشاوره سرمایه گذاری باید به آنها اعتماد کرد. این یک توصیه شخصی نیست یا اهداف سرمایه گذاری خاص ، موقعیت های مالی یا نیازهای سرمایه گذاران خاص را در نظر می گیرد. اطلاعات موجود در این گزارش از تاریخ انتشار فعلی است و از منابع شخص ثالث که گمان می رود قابل اعتماد باشد ، بدست آمده است. WCM در مورد استفاده یا نتایج اطلاعات موجود در اینجا از نظر صحت ، صحت ، به موقع بودن ، قابلیت اطمینان یا در غیر این صورت ، هیچ گونه نمایندگی را ضمانت نمی کند و هیچ گونه نمایندگی نمی کند و هیچ مسئولیتی در قبال هرگونه ضرر یا خسارت ناشی از استفاده از آن نمی پذیرد. باید فرض کنید که مدیریت سرمایه Winthrop در یک یا چند موقعیت مورد بحث ، علاقه مالی دارد. عملکرد گذشته راهنمایی برای عملکرد آینده نیست ، بازده آینده تضمین نمی شود و ممکن است از دست دادن سرمایه اصلی نیز رخ دهد. مدیریت سرمایه وینتروپ هیچگونه تعهدی برای ارائه به روزرسانی یا تغییر در چنین داده هایی ندارد.
گزینه های باینری...
ما را در سایت گزینه های باینری دنبال می کنید
برچسب :
نویسنده : هایده حائری
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
