- آیا آموزش عالی ارزش سرمایه گذاری (ROI) را دارد؟
- استفاده از میانگین های متحرک هنگام سرمایه گذاری: توضیح
- کریپتوکارنسی: مقدمه ای بر خاستگاه و مکانیک آن
- مقیاس بندی خطی در مقابل لگاریتمی
- تمدید بیمه
- آشنایی با سبد سرمایه گذاری ETF
- اکوسیستم Remitone
- مبادله و هزینه های تأمین مالی
- سرمایه در گردش و نقدینگی (مسابقه تمرین)
- تجزیه و تحلیل رگرسیون خطی با استفاده از آمار SPSS
آخرین مطالب
امکانات وب


نرخ کوتاه مدت یورو (خیابان €) ، که از اکتبر سال 2019 توسط ECB منتشر شده است ، معیار نرخ بهره یک شبه برای یورو است.€ STR نشان می دهد که میانگین نرخ وام های یک شبه (یک روزه) سپرده از سایر موسسات مالی ، از جمله غیر بانکی ها ، به صورت ناامن ، یعنی بدون نیاز به ارائه وثیقه.€ STR در هر روز کاری Target2 بر اساس معاملات انجام شده و در روز کاری Target2 قبلی تسویه می شود.[1]
نرخ معیار مانند € str یک مرجع مفید برای بسیاری از قراردادهای مالی است ، زیرا آنها در دسترس عموم هستند و توسط یک موسسه مستقل به طور منظم منتشر می شوند و از یک روش شفاف پیروی می کنند که منعکس کننده تحولات بازار به طور عادلانه و عینی است. از معیارها برای تعیین بهره ناشی از وام ها ، سپرده ها و سایر بدهی ها و همچنین تعیین پرداخت در محصولات پیچیده تر مانند گزینه ها ، قراردادهای رو به جلو و مبادله استفاده می شود. آنها همچنین برای ارزیابی دارایی های مالی مهم هستند. نرخ معیار قابل اعتماد به اطمینان قانونی در قراردادهای مالی کمک می کند و این خطر را کاهش می دهد که یک طرف ممکن است به دنبال تأثیرگذاری بر نرخ توافق شده به نفع خود باشد. به همین دلیل ، معیارها به طور گسترده توسط سازمان ها و افراد در سراسر سیستم اقتصادی استفاده می شوند.[2]
با توجه به نقش آنها در بازارهای مالی ، نرخ معیار یک مؤلفه مهم در مراحل اولیه انتقال سیاست پولی است. بازتاب دقیقی از چگونگی تأثیر شرایط تأمین بودجه بانکی از تغییر در موضع سیاست پولی برای نظارت بر انتقال تکانه های سیاست پولی بسیار مهم است. معیارهای قابل اعتماد برای عملکرد صاف بازارهای پول و بنابراین برای ثبات مالی نیز ضروری است.
راه اندازی STR بخشی از اصلاحات جهانی معیارها بود. این اصلاحات برای رفع آسیب پذیری برخی از معیارها در مورد دستکاری احتمالی هنگامی که حجم در بازارهایی که قرار بود نماینده آنها باشد کاهش یافته است (کادر 1). جایگزینی نرخ یک شبه یورو ، Eonia ، در برابر این پیش زمینه صورت گرفت.[3]
پس از یک انتقال با دقت برنامه ریزی شده ، € STR با موفقیت Eonia را به عنوان معیار یک شبه برای یورو جایگزین کرد. Eonia در 3 ژانویه 2022 قطع شد. این انتقال در طی چند سال انجام شد ، با هدایت یک کارگروه بخش خصوصی با نرخ بدون ریسک یورو (WG RFR).[4]
کاربران Eonia موفق شدند در مهلت های مورد نیاز با موفقیت به معیار جدید تغییر دهند.[5]
2 € به عنوان معیار جدید یورو
در سال 2017 ، در پاسخ به عدم اطمینان از زنده ماندن اونیا و تأثیر احتمالی قطع آن ، بانک مرکزی اروپا تصمیم گرفت تا کار را روی نرخ بهره معیار خود شروع کند: € str. Eonia یک نرخ وام مبتنی بر معامله یک شبه بود ، اما مطابق با استانداردهای جدید مندرج در آیین نامه معیارهای اتحادیه اروپا ، [6] به دلیل عدم وجود معاملات زیربنایی و غلظت بالای مشارکت ها مطابقت نداشت. عدم وجود گزینه های دیگر برای اونیا می تواند منجر به اختلال در بازار بزرگ شود ، زیرا تریلیون یورو از مبلغ مفهومی در OISS با آن مرتبط بود. این معیار همچنین به عنوان نرخ تخفیف در ارزیابی مشتقات و دارایی های دیگر ، به عنوان نرخ شناور در برخی از بدهی های کوتاه مدت و بازپرداخت نرخ شناور ، و به عنوان نرخ پاداش در تعدادی از سپرده ها و معاملات تضمین شده مورد استفاده قرار گرفت. هدف اصلی ECB با خیابان € تهیه پشتی در صورت قطع شدن اونیا بود.
در پی رسوایی های دستکاری LIBOR ، یک پاسخ جهانی هماهنگ تلاش برای اصلاح نرخ مرجع را هدایت کرد (کادر 1).[7] راهنمایی های روشن توسط مقامات دولتی برای کاهش اعتماد به نرخ IBOR ، یعنی معیارهای بین بانکی ناامن بر اساس کمک های بانکی پانل ، صادر شد. در عوض ، مقامات دولتی استفاده از نرخ های نزدیک به ریسک ، یعنی معیارهای شبانه بر اساس معاملات بازار را ارتقا داده اند. این نرخ ها از نقدینگی بالاتر در بازار بهره مند می شوند ، در معاملات واقعی لنگر می روند و بنابراین قضاوت متخصص را شامل نمی شوند ، که برای بسیاری از iBors لازم بود. به همین دلیل ، اطمینان از اینكه منطقه یورو دارای نرخ مقاوم و قابل اعتماد تقریباً بدون ریسك باشد ، مهم بود.
هنگام طراحی STR ، بانک مرکزی اروپا مجبور شد چندین موضوع مهم را برای تهیه نماینده معتبر نرخ مرجع از هزینه نقدینگی تهیه کند ، ضمن اینکه از نقاط ضعف اونیا جلوگیری می کند. به طور خاص ، توجه به این نکته حائز اهمیت بود: (i) اطلاعات مورد استفاده برای محاسبه نرخ روزانه ، به طور خاص از جلوگیری از مشکلات مشارکت در یک هیئت مدیره حدود 20 بانک مشارکت داوطلبانه جلوگیری می کند.(ب) فعالیت در حال کاهش در بازار بین بانکی ناامن ، [8] که پیشنهاد می کند به دنبال پوشش گسترده تری برای لنگر انداختن نرخ در یک بازار به اندازه کافی مایع باشد.(iii) چگونه می توان مردم را در طراحی نرخ درگیر کرد تا آن را قابل اعتماد و قابل درک کند و پذیرش را در بین کاربران آینده تقویت کند.
بانک مرکزی اروپا در حال جمع آوری داده های آماری دانه ای ، به موقع و روزانه در مورد فعالیت های بازار پول بانکهای منتخب یورو در چهار بخش بازار بود: بازار پول ناامن ، بازار پول امن ، بازار مبادله ارز و بازار OIS. داده ها به راحتی در دسترس ECB بودند. آنها به منظور محاسبه معیار تنها جمع آوری نشده بودند ، اما به این دلیل که آنها برای انجام سیستم اروپایی بانکهای مرکزی (ESCB) برای انجام وظایف خود ، به ویژه اجرای سیاست های پولی ضروری بودند. آنها از کیفیت و به موقع بودن کافی برای خدمت به تولید روزانه نرخ مرجع در نظر گرفته شدند. گزارشگری توسط یک تعهد قانونی در مورد بانک های نمونه برای ارائه داده ها به بانک مرکزی اروپا تحت مقررات آماری بازار پول (MMSR) پشتیبانی می شود ، [9] از این رو از لزوم تکیه بر کمک های داوطلبانه جلوگیری می کند.
بانک مرکزی اروپا در ابتدا هر دو بخش ناامن و امن را به منظور شناسایی فعالیت کافی در بازار برای زیربنایی STR و رفع فقدان داده های نماینده کافی که منجر به مرگ اونیا شد ، در نظر گرفت. بخش امن تقریباً نقدینگی ترین بازار است ، زیرا ابزارهای repo از زمان بحران مالی با هزینه بازار پول ناامن ، از اهمیت چشمگیری برخوردار شده اند. علاوه بر این ، بازار امن پایه و اساس محاسبه نرخ های بدون ریسک در سایر حوزه های قضایی مانند SOFR در ایالات متحده را فراهم کرده است.[10] در منطقه یورو ، با این حال ، چندین ویژگی مهم به این معنی بود که یک معیار منعکس کننده بازار امن همیشه نشانه روشنی از هزینه نقدینگی را ارائه نمی دهد. این موارد عبارتند از: (i) تنوع اوراق قرضه دولتی که به عنوان وثیقه در معاملات repo استفاده می شود.(ب) این واقعیت که این اوراق قرضه اغلب با بازده های مختلف تجارت می کنند و شرایط نقدینگی مختلفی دارند. و (iii) تأثیر قابل توجهی که تاریخ گزارش ترازنامه (به عنوان مثال سه ماهه) بر نرخ repo دارد. در نتیجه ، نرخ repo با هزینه وثیقه به اندازه هزینه نقدینگی هدایت می شود. این امر می تواند چنین معیار را به ویژه تفسیر در منطقه یورو دشوار کند. علاوه بر این ، از آنجا که STR به معنای جایگزینی Eonia بود ، که یک معیار ناامن بود ، از دیدگاه کاربر منطقی تر تلقی می شد که به معیار تبدیل شود که صرفاً هزینه نقدینگی را منعکس می کند و شامل هزینه های وثیقه نمی شود. به همین دلایل ، بانک مرکزی اروپا سرانجام برای بازار ناامن تصمیم گرفت.
ECB روش معیار را پس از دو مشاوره عمومی و قبل از راه اندازی € Str در اکتبر 2019 منتشر کرد. این بازخورد را در مورد پارامترهای اصلی طراحی برای اطمینان از تراز با پایگاه کاربر آینده نگر خواند. اولین مشاوره با توجه به ملاحظات گسترده تر مانند دامنه ، با دومین مورد به عناصر روش شناختی دقیق تر اختصاص داشت. ECB در شروع رسمی معیار ، ECB را نیز منتشر کرد تا به شرکت کنندگان در بازار و کاربران آینده نگر اجازه دهد تا با نرخ پیش از راه اندازی آن آشنا شوند. شرکت کنندگان در بازار از پیشنهادهای ارائه شده برای مشاوره به شدت حمایت کردند. با پشتیبانی بیش از حد از نرخ جدید یک شبه که توسط ECB اداره می شود ، انتشار این خیابان در اکتبر 2019 آغاز شد.
3 فرآیند تعیین رشته
تعیین روزانه € ، هر روز کاری Target2 را برای انتشار نرخ و اطلاعات همراه در ساعت 08:00 CET اجرا می کند. این روند در نمایندگان گزارشگر ، یعنی 47 بانک که در حال حاضر جمعیت مرجع MMSR را تشکیل می دهند ، آغاز می شود. این داده ها در مورد معاملات بازار پول هر روز با فرمت استاندارد ، مطابق مقررات MMSR گزارش می دهند.[11] بانکهای گزارش دهنده داده های معامله را با معامله تدوین می کنند و آنها را به بانک مرکزی ملی (NCB) ارسال می کنند ، جایی که دومی یک بستر جمع آوری محلی یا به یک بستر جمع آوری محور ECB را مدیریت می کند.[12] سیستم عامل های مجموعه داده ها را دریافت می کنند و به طور خودکار چک های اولیه را در قالب و محتوای آنها انجام می دهند. NCBS و ECB با عوامل گزارشگر در مورد هرگونه مسائل فنی که می تواند بر دریافت داده های کامل به موقع تأثیر بگذارد ، تعامل دارند. داده ها سپس به ECB ارسال می شوند ، جایی که آنها پردازش می شوند و طبقه بندی بخش اقتصادی همتایان اضافه شده ، و معاملات غیر واجد شرایط با توجه به روش € Str. بررسی های احتمالی سپس توسط ECB در این زیر مجموعه از داده ها انجام می شود و معاملات مشخص شده به صورت غیر عادی با نمایندگان گزارش توسط یوروسیستم دو بار بررسی می شوند. اطلاعات € red و همراهی پس از بررسی نهایی ، ساعت 08:00 به طور خودکار محاسبه و منتشر می شوند. اگر خطاهای با تأثیر بزرگتر از دو نقطه پایه پس از انتشار تشخیص داده شود ، بانک مرکزی اروپا در ساعت 09:00 € را تجدید نظر و دوباره منتشر می کند ، اگرچه چنین رویدادی در زمان نوشتن هرگز رخ نداده است. پس از آن زمان هیچ تغییری در خیابان € ایجاد نمی شود. در ساعت 09:15 ، نرخ و شاخص متوسط (C- € STR).[13] سرانجام ، ECB مجموعه ای از فعالیت های پس از تولید را برای آماده سازی برای روز انتشار زیر و بررسی کیفیت داده ها انجام می دهد. همراه با NCBS ، ECB در صورت لزوم با نمایندگان گزارشگر در صورت لزوم برای تأیید صحت داده های گزارش شده و پرداختن به هرگونه کیفیت کیفیت برای جلوگیری از هرگونه تأثیر در محاسبات آینده ، ارتباط برقرار می کند.
شکل 1
بازنمایی گرافیکی فرآیند تعیین رشته

استحکام فرآیند تعیین €STR با استفاده از داده های MMSR و رویه های تا حد زیادی خودکار تقویت می شود، بنابراین از قضاوت های کارشناسانه و موارد ارسالی همانطور که در اصول IOSCO برای معیارهای مالی تعریف شده است، اجتناب می شود.[14] €STR به طور خودکار با استفاده از داده های آماری از قبل موجود مربوط به معاملات واقعی انجام شده توسط عوامل گزارشگر MMSR در بازارهای مالی محاسبه می شود. هیچ برون یابی یا تنظیمی برای مقادیر انجام نمی شود. منبع داده های پشتیبان با تکیه بر قدرت بانک مرکزی اروپا برای جمع آوری داده های آماری است که تداوم را در جمع آوری و خود نرخ تضمین می کند.[15] همچنین از استفاده از داده های ارسال شده صرفاً به منظور گردآوری یک معیار جلوگیری می کند، عملی که می تواند آسیب پذیری های اضافی مانند تضاد منافع و انگیزه هایی برای دستکاری ایجاد کند، همانطور که در اصول IOSCO نشان داده شده است. مقررات MMSR حداقل استانداردها را برای انتقال، دقت، انطباق مفهومی و تجدید نظرها و همچنین حداقل استانداردها برای یکپارچگی داده ها را تعیین می کند. انطباق به طور منظم توسط یوروسیستم نظارت می شود. در موارد عدم انطباق مکرر یا تخلف جدی، باید یک رویه نقض آغاز شود و ممکن است تحریم هایی تحت چارچوب قانونی بانک مرکزی اروپا برای عدم رعایت الزامات گزارش دهی آماری اعمال شود.
سیستم های فناوری اطلاعات که توسط یوروسیستم برای دریافت و پردازش داده ها و محاسبه €STR راه اندازی شده اند، به گونه ای طراحی و پیاده سازی شده اند که استانداردهای بالایی از اهمیت را از نظر در دسترس بودن، یکپارچگی و محرمانه بودن عملکردهای دریافت، پردازش و ذخیره سازی برآورده کنند. اقدامات دستی مبتنی بر قانون هستند و مشمول هیچ صلاحدیدی نمی شوند، و محدود به تعامل با عوامل گزارش دهنده برای بررسی کیفیت و اقدامات احتمالی در صورت شکست هر یک از مراحل خودکار است. در نهایت، شفافیت از طریق انتشار سه ماهه خطاهای بالاتر از 0. 1 نقطه پایه تضمین می شود.
کادر 1 پایان LIBOR: مروری بر اصلاحات معیار در ارزهای اصلی
تهیه شده توسط Ae-Lise Nguyen و Vladimir Tsonchev
ده سال تفکر برای اصلاح IBORs و حذف تدریجی LIBOR
در سال 2012 ، آسیب پذیری های Ibors (نرخ ارائه شده بین بانکی ، که نرخ بین بانکی ناامن برای اجاره های طولانی تر است) آشکار شد ، با کاهش نقدینگی در بازارهای بین بانکی که زیربنای این نرخ ها و موارد تلاش برای دستکاری است. مشخص شد که عدم اعتماد به نفس بازارهای مالی جهانی بر این نرخ ها خطرات روشنی را برای ثبات مالی ایجاد می کند. هیئت ثبات مالی (FSB) [16] اصول معیارهای مالی را که توسط سازمان بین المللی کمیسیون اوراق بهادار (IOSCO) تهیه شده است ، تأیید کرد و استانداردهای مربوط به حاکمیت ، یکپارچگی ، روش شناسی ، کیفیت و پاسخگویی را پوشش می داد. FSB همچنین یک زیر گروه ، گروه رسمی رهبری بخش (OSSG) را برای هماهنگی تلاش های موسسات دولتی ، از جمله بانک های مرکزی ، برای اصلاح معیارها ایجاد کرد. با گذشت زمان ، OSSG در مورد توصیه های زیر موافقت کرد: [17] من) که Ibors موجود تقویت می شود ، به ویژه با لنگر انداختن روش های خود در معاملات واقعی ، بر خلاف قضاوت متخصص. ii) این اعتماد به نفس در Ibors کاهش می یابد ، به ویژه با ترویج استفاده گسترده تر از نرخ های بدون ریسک به عنوان معیارهای جایگزین. و iii) که استحکام پیمانکاری تقویت می شود ، به ویژه با تشویق اجرای نرخ های برگشت پذیر ، یعنی نرخ های موجود در صورت تغییر یا متوقف کردن IBOR ، در قراردادهای موجود و جدید که به آن اشاره می کند. برای هدایت شرکت کنندگان در بازار در این تلاش ها ، گروه های کاری صنعت مالی با حمایت مقامات دولتی برای کاتالیز تلاش های اصلاحات در مناطق اصلی ارز تأسیس شدند. علاوه بر این ، انجمن بین المللی مبادله و مشتقات (ISDA) توسط OSSG موظف شد پروتکل های برگشتی را برای قراردادهای ارجاع IBOR برای محصولات مشتق تهیه کند.
سرنوشت Libor به تدریج مهر و موم شد.[18] به عنوان اولین قدم ، مدیر جدید ، اداره معیار یخ (IBA) ، روش مبتنی بر مشارکت خود را اصلاح کرد تا آن را در معاملات واقعی تا حد امکان لنگر بزند. این با مقادیر مشاهده شده در بخش های بازار همسایه و مدل ها ("رویکرد آبشار") تکمیل شد. با این حال ، در سال 2017 ، مقامات نظارتی LIBOR (اداره رفتار مالی انگلیس (FCA) و بانک انگلیس) اذعان کردند که این نرخ به دلیل کمبود معاملات در بازار نا امن بین بانکی و آسیب پذیری هیئت آن ، که بود ، شکننده مانده است. بر اساس مشارکت کنندگان داوطلبانه. این پانل موافقت كرد كه تا پایان سال 2021 مشاركت خود را ادامه دهد تا اجازه انتقال به معیارهای جایگزین را بدهد. در مارس 2021 ، FCA و IBA تأیید کردند که نرخ GBP ، EUR ، CHF و JPY LIBOR در پایان سال 2021 به همراه چند تنظیم USD قطع می شوند. پنج تننور اصلی USD LIBOR در پایان ژوئن 2023 متوقف می شودنرخ های رایگان و گسترش اعتبار ، به جای کمک های پانل). این نرخ های مصنوعی را نمی توان در قراردادهای جدید استفاده کرد و صرفاً برای کاهش انتقال قراردادهای میراث که اصلاح آن به ویژه دشوار است ، انجام می شود.
تصویر یورو تا حدودی متفاوت است ، زیرا Euribor برای آینده قابل پیش بینی حفظ می شود. تلاش های اصلاحات در اینجا بیشتر به این روش متمرکز شده است ، که توسط مدیر آن ، مؤسسه بازارهای پول اروپا (EMMI) اصلاح شده است تا بتواند در معاملات بهتر در معاملات بازار واقعی باشد. WG RFR همچنین زبان برگشتی را بر اساس STR (یعنی نرخ ، وقایع و الگوهای تحریک) برای قراردادهای Euribor توصیه کرد. این توصیه ها مکمل های ISDA در پروتکل های برگشتی برای مشتقات Euribor را تکمیل می کند. کار فعلی WG RFR شامل تقویت استفاده از € در طیف متنوعی از محصولات مالی است.[19]
4 مرحله در انتقال از Eonia به € red
انتقال از Eonia به € در سه مرحله رخ داده است. در اولین مورد از این موارد ، از سپتامبر 2017 ، Stry ساخته و اجرا شد. در مرحله دوم ، پس از راه اندازی خیابان € در اکتبر 2019 ، این دو نرخ در کنار هم وجود داشتند ، با Eonia بر اساس یک روش محاسبه جدید ، یعنی کاملاً وابسته به STR به علاوه یک گسترش ثابت بود. توقف رسمی اونیا در 3 ژانویه 2022 مرحله نهایی انتقال را نشان داد.
توسعه و اجرای STR
اولین قدم در توسعه STR ، تعریف روش برای دو بلوک اصلی ساختمان بود: (i) علاقه اصلی این معیار ، یعنی واقعیت اقتصادی که می خواهد اندازه گیری کند و (ب) نحوه محاسبه معیار باید چنین باشدبرای اندازه گیری دقیق این[20] علاقه اصلی STR به عنوان عمده فروشی یورو ناامن هزینه های وام یک شبه در بانکهای منطقه یورو تعریف شده است. Eonia منحصراً روی وام های بین بانکی متمرکز شده است ، در حالی که STR با درج وام گرفتن کوتاه مدت از مجموعه گسترده تری از همتایان ، فعالیت بسیار گسترده تری را منعکس می کند.[21] با در نظر گرفتن فعالیت وام گرفتن فراتر از بخش بین بانکی ، امکان غلبه بر محدودیت های یک بازار وام بین بانکی غیرقانونی را فراهم کرد. نرخ تولید شده بر اساس یک فعالیت ساختاری پایدار برای بانک ها (پذیرش صندوق های یک شبه از اشخاص دیگر) است و تأثیر عنصر اعتبار را کاهش می دهد. مرحله بعدی تعیین چگونگی اندازه گیری بهترین منافع اساسی ، یعنی اینکه کدام معاملات واجد شرایط ورود به گنجاندن هنگام محاسبه STR € و کدام روش محاسبه است. تجزیه و تحلیل پیشنهاد می کند که معاملات واجد شرایط را برای کسانی که توسط بانکهای گزارش دهنده MMSR به عنوان نرخ ثابت سپرده های شبه ای که توسط موسسات مالی قرار دارد ، کاهش دهد. ابزارهای خاص (سپرده ها) و همتایان (مالی) انتخاب شده ، مجموعه ای به اندازه کافی همگن از معاملات واجد شرایط را ارائه می دهند و از اجرای آنها به شرایط بازار اطمینان می دهند. معاملات با شرکتهای بزرگ غیر مالی از این امر مستثنی بودند ، زیرا قیمت گذاری آنها اغلب نشان دهنده کیفیت ارتباط با مشتری است. به همین ترتیب ، انواع دیگر ابزارهای مانند حساب تماس از محدوده خارج شده بودند ، زیرا قیمت گذاری آنها نسبت به حرکات روز به بازار واکنش نشان نمی دهد. سرانجام ، تصمیم به محاسبه STR به عنوان میانگین کوتاه شده با وزن از معاملات واجد شرایط گرفته شد. پیرایش برای محافظت از نرخ از نوسانات ایدیوسنکراتیک ناشی از معاملات با قیمت بازار یا خطاهای موجود در داده های آماری اساسی استفاده می شود. یک فرمول احتمالی برای محاسبه STR در هنگام وجود داده های اساسی کافی ، به دلیل وقایع بازار یا خطاهای فنی ، فعال می شود. محاسبه با داده های اساسی کافی به عنوان یکی از آنها براساس گزارش حداقل 20 بانک تعریف شده است ، جایی که بزرگترین پنج مورد از این تعداد بیش از 75 ٪ از حجم را نشان نمی دهد. اگر این الزامات برآورده نشوند ، در عوض روش محاسبه احتمالی اعمال می شود.
این امر میانگین وزنی STR روز گذشته و نرخ ناشی از استفاده از داده ها برای روز جاری است.
بررسی های متدولوژی منظم که انجام شده است تأیید می کند که € STR بازتاب عادلانه ای از حرکات بازار است ، که توسط داده های اساسی کافی پشتیبانی می شود و از این رو دامنه و روش محاسبه انتخاب شده کافی است. این بررسی های روش شناسی سالانه انجام می شود و گزارش های حاصل از آن در وب سایت ECB منتشر می شود.[22]
حاکمیت € STR در یک راهنمای اختصاصی ECB ارائه شده است ، در حالی که جمع آوری داده های MMSR از قبل موجود در یک آیین نامه ECB تأسیس می شود.[23] این راهنما مسئولیت ECB را برای اجرای STR و وظایف و مسئولیت های بانکهای مرکزی ملی ECB و Eurosystem که در روند تعیین و رویه های مرتبط نقش دارند ، تعیین می کند. همچنین یک چارچوب کنترل برای محافظت از یکپارچگی و استقلال فرایند تعیین و مقابله با هرگونه تعارض موجود یا احتمالی منافع مشخص شده ، تنظیم می کند. علاوه بر این ، این دستورالعمل مبنای قانونی برای ایجاد کمیته نظارت بر رشته را ارائه می دهد ، که در مورد همه جنبه های روش شناسی و روند تعیین ، بررسی ، چالش و گزارش می کند.[24]
اجرای عملیاتی € STR نیاز به یک سیستم اختصاصی فناوری اطلاعات با استانداردهای مهم برای تنظیم بالا و رویه های عملیاتی یوروسیستم-داخلی دارد. این هر دو در یک دوره تولید سایه نه ماه قبل از راه اندازی مورد آزمایش قرار گرفتند.[25]
یک سری زمان پیش از STR پس از هر دوره نگهداری ذخیره از اواسط سال 2018 به بعد منتشر شد تا به مردم اجازه دهد تا خود را با نرخ آینده آشنا کنند و روشهای عملیاتی داخلی را آزمایش کنند.
حسابرسی های داخلی هم در طراحی و هم در اجرای STR انجام شد.[26]
انتقال از اونیا به خیابان €
انتقال از Eonia به € توسط WG RFR مطابق با راهنمایی FSB طراحی شده است.[27] کارگروه ابتدا بر جایگزینی Eonia متمرکز شد و € را به عنوان اصلی ترین نرخ ریسک در یورو توصیه کرد ، [28] به دنبال اولویت بازار گسترده تر برای نرخ استقراض یک شبه ناامن بر اساس داده های آماری ECB. کارگروه همچنین توصیه هایی را برای اطمینان از انتقال صاف ارائه داد تا اینکه Eonia در سال 2022 قطع شد. برای یک دوره دو ساله ، Eonia مجدداً برابر با STR € به علاوه یک گسترش ثابت است که با تفاوت مشاهده شده بین زیرین مطابقت دارد. علایق دو معیار. کارگروه همچنین یک برنامه اقدام قانونی [30] را برای دلسرد کردن استفاده از Eonia در قراردادهای جدید و پشتیبانی از اجرای زبان برگشتی مبتنی بر € در قراردادهای میراث صادر کرد و توصیه هایی را در زمینه های فنی مانند ارزیابی و حسابداری به صنعت صادر کرد.[31] اینها بازخورد بازار را که از طریق مشاوره های عمومی و تعدادی از رویدادهای دسترسی به میزبانی مؤسسات دولتی و بخش خصوصی جمع آوری شده بود ، در نظر گرفت. گروه کاری همچنین با درگیری شدید مدیر Eonia (EMMI) و اقدامات فعال انجام شده توسط نهادهای زیرساخت بازار پشتیبانی می شود.
€ STR بلافاصله پس از شروع آن در سال 2019 به عنوان مرجع در قراردادهای مالی استفاده شد و سوئیچ از Eonia به € STR صاف بود. بازار اصلی انتقال ، بازار مبادله شاخص یک شبه بود ، جایی که مبادله € STR به آرامی در اکتبر 2019 آغاز شد و با پشتیبانی از زیرساخت ها پشتیبانی شد. با این حال ، بسیاری از شرکت کنندگان در بازار به مرجع اونیا ادامه دادند ، زیرا این دو شاخص از نظر اقتصادی معادل بودند. این انتقال تنها پس از تبدیل همتایان اصلی مرکزی ، قراردادهای باقی مانده از Eonia به € را شتاب داد و در اکتبر 2021 از پاکسازی Eonia متوقف شد ، [32] همانطور که در نمودار 1 نشان داده شده است. این سوئیچ همچنین توسط یک تنظیم اجرایی کمیسیون اروپا پشتیبانی می شودتصویب شده در اکتبر 2021 ، که STR را به عنوان جایگزین کردن منابع باقیمانده به Eonia در قراردادها و ابزارهای مالی با مقررات بدون یا مناسب ، از تاریخ قطع آن تعیین کرده است.[33] نمودار 2 انتقال از Eonia به € Str را در بخش های ناامن و امن بازار پول یورو نشان می دهد.
نمودار 1
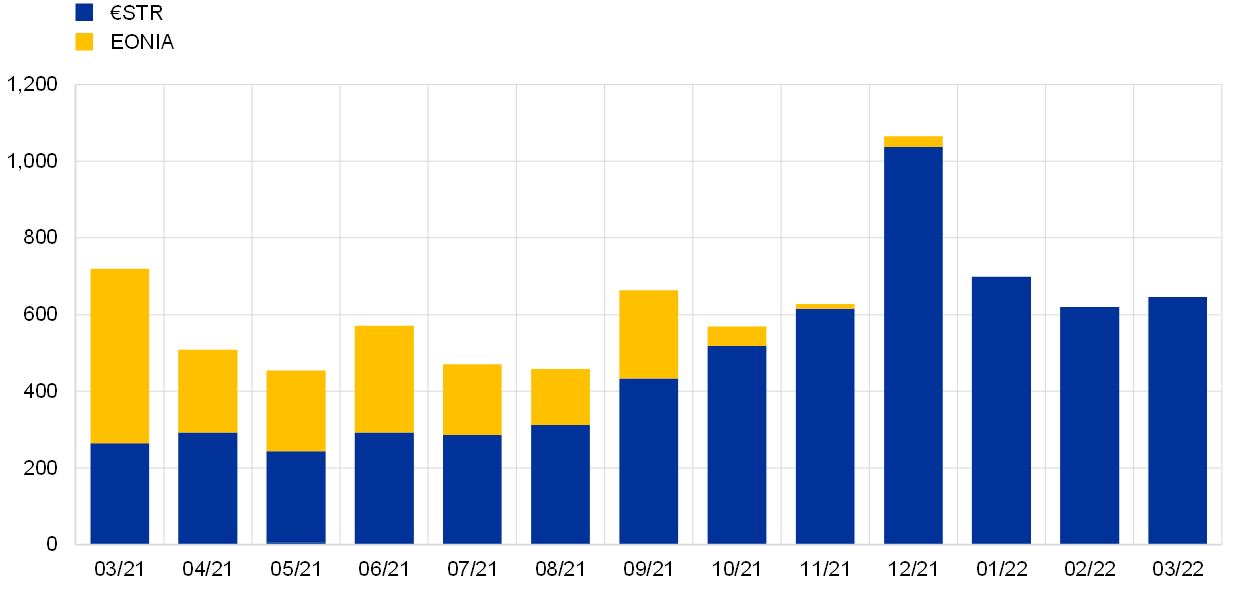
سهام € str و eonia ois در معاملات MMSR
نمودار 2
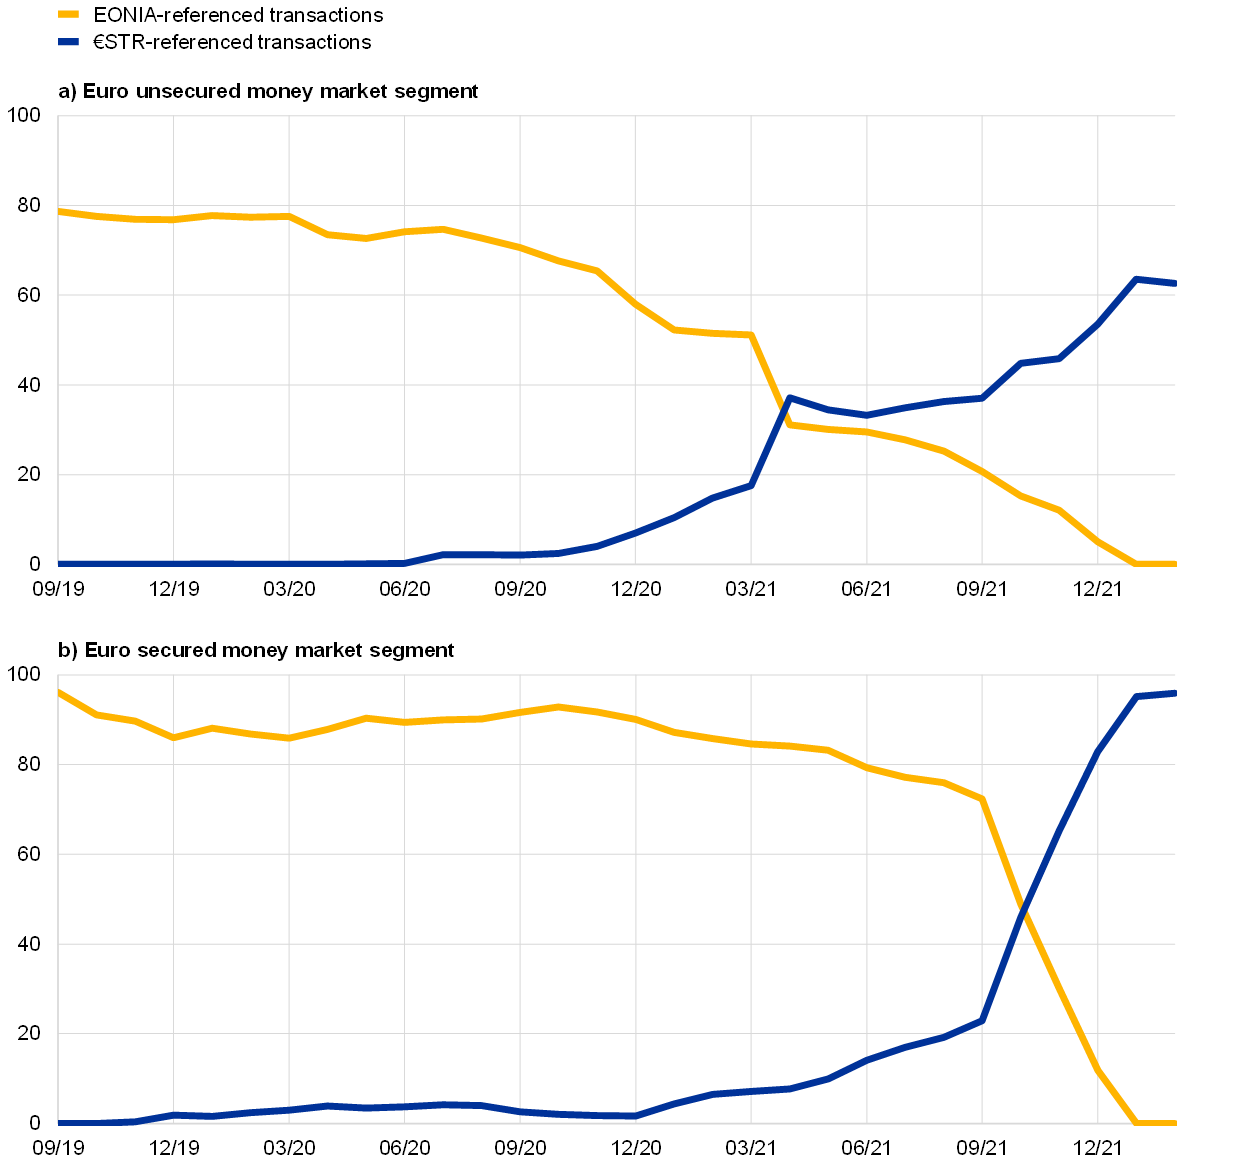
استفاده نسبی از EONIA و €STR به عنوان معیار در بخش های بازار پول ناامن و تضمین شده با نرخ متغیر یورو
€STR پس از انتقال
پس از توقف EONIA در 3 ژانویه 2022، یوروSTR تنها نرخ معیار یک شبه برای یورو شد، با گروه کاری نرخ های بدون ریسک یورو در حال بررسی راه هایی برای ترویج استفاده گسترده تر از آن در بازار بود.€STR، بسیار شبیه EONIA، اکنون عمدتاً در مشتقات مانند قراردادهای OIS استفاده می شود. در پاسخ به توصیه های FSB، WG RFR در حال بررسی کاربردهای دیگری از جمله در بازار نقدی و محصولات ارز متقابل است.
در صورتی که این نرخ در آینده وجود نداشته باشد، €STR نیز بازگشتی در قراردادهای EURIBOR است. ISDA قبلاً مفاد بازگشتی مبتنی بر €STR را در اسناد استاندارد خود معرفی کرده است تا از توقف EUR LIBOR و EURIBOR جلوگیری کند. WG RFR توصیه هایی را برای نرخ های بازگشتی مبتنی بر €STR در محصولات بازار نقدی مرتبط با EURIBOR صادر کرده است. بسته به طبقه دارایی، توصیه ها پیشنهاد می کنند که از نرخ های €STR آینده نگر (با توجه به در دسترس بودن آن ها در آینده) یا نرخ مرکب €STR در سایر موارد استفاده کنید.
در پاسخ به بازخورد بازار، ECB میانگین نرخ های مرکب یورو STR و یک شاخص ترکیبی بر اساس یورو STR را منتشر می کند. این نرخ ها میانگین های مرکب به عنوان پیش روی €STR هستند که در دوره های استاندارد یک هفته، یک ماه، سه ماه، شش ماه و دوازده ماه محاسبه شده اند. شاخص مرکب €STR امکان محاسبه میانگین نرخ مرکب €STR را نسبت به هر زمان انتخابی دیگر ممکن می سازد. ECB انتشار میانگین نرخ های مرکب و یک شاخص ترکیبی بر اساس یورو STR را در 15 آوریل 2021 آغاز کرد. انتشار هر روز کاری TARGET2 در ساعت 09:15 انجام می شود. قوانین محاسبه و انتشار میانگین نرخ ها و شاخص های مرکب یورو STR در وب سایت بانک مرکزی اروپا [34] منتشر شده است و طراحی آن ها مشاوره عمومی را در نظر گرفته است.
کادر 2 حقایق آماری تلطیف شده در مورد بازار سوآپ شاخص یک شبه
تهیه شده توسط Gianluca Boscariol و Ronald Rühmkorf
یورو STR، مانند EONIA قبلی، برای همه بازارهای مشتقه یورو برای ارزیابی موقعیت ها اهمیت دارد. در مورد مبادله شاخص یک شبه (OIS)، علاوه بر این، STR یورو زیربنای واقعی است که شرکت کنندگان به دنبال پوشش ریسک بهره یا قرار گرفتن در معرض تغییرات آتی نرخ هستند. از این نظر، بازار OIS را می توان به عنوان بازار مشتقاتی که مستقیماً به معیار جدید یک شبه مرتبط است، در نظر گرفت.
دو گروه بزرگ از معاملات در بازار OIS قابل تشخیص است: معاملات نقطه ای و معاملات رو به جلو. معاملات با تاریخ شروع در سه روز کاری از تاریخ تجارت به عنوان نقطه ای طبقه بندی می شوند که افرادی که تاریخ شروع آن را دارند به عنوان پیش رو طبقه بندی می شوند. براساس داده های MMSR برای سه ماهه اول سال 2022 ، بیشتر حجم معاملات در بازار رو به جلو (56 ٪) صورت می گیرد در حالی که بازار Spot به طور قابل توجهی کوچکتر است (32 ٪). فعالیت باقیمانده (12 ٪) مربوط به نوآورها است ، که معمولاً هنگام پاک شدن یک معامله با یک طرف مقابل مرکزی بین دو تراکتور اصلی انجام می شود.
داده ها نشان می دهد که بازار OIS Spot با پراکندگی شدید در طول قرارداد (نمودار A) مشخص می شود. معاملات Spot را می توان با سطل های بلوغ طبقه بندی کرد که با توجه به تفاوت بین شروع قرارداد و تاریخ بلوغ ، استاندارد ترین طول قرارداد را تعریف می کنند. در سه ماهه اول سال 2022 ، 68 ٪ از فعالیت در معاملات Spot در سررسید واسطه ای که توسط یک سطل یک ماهه و ضرب های آن تا و از جمله سطل 12 ماهه متمرکز شده بود ، متمرکز شد. 13 ٪ از حجم در میان سررسید های طولانی تر تقسیم شد (یعنی دو سال و بالاتر). سررسید زیر یک ماه بسیار کمتر (نزدیک به 0 ٪) معامله شد. 19 ٪ باقیمانده فعالیت مربوط به معاملات کمتر استاندارد است که نمی توانند در هر سطل بلوغ استاندارد طبقه بندی شوند و به عنوان "دیگری" شناخته می شوند. اینها دارای طول قرارداد غیر استاندارد (به عنوان مثال چهار ماه) هستند و یا سررسید کوتاه تا پنج ماه یا بلوغ بسیار طولانی از سه تا ده سال دارند.
نمودار A

مقدار کل مفهومی توسط سطل بلوغ برای سه ماهه اول سال 2022 تقسیم شده است
بازار OIS Forward توسط سه کلاس مختلف قرارداد حاکم است ، که به طور مشترک به طور متوسط حدود 69 ٪ از فعالیت های این بخش را در سه ماهه اول سال 2022 (نمودار B) نشان می دهد. بیشتر حجم در معاملات متمرکز است که هر دو تاریخ شروع و پایان آنها به دوره نگهداری ذخیره یوروسیستم (با عنوان "معاملات" MP "در نمودار B) گره خورده است. اینها حدود 53 ٪ از فعالیت ها را در دوره تشکیل می دهند. دومین نوع معامله شده OIS به جلو تاریخ های شروع و پایان مربوط به تاریخ های آینده بازار پولی بین المللی (معاملات تاریخ) ، [35] با 15 ٪ از بازار در سه ماهه اول سال 2022. درصد نسبتاً کمی از حدود 1 ٪از بازار رو به جلو با یک قرارداد استاندارد دیگر ، با عنوان "FD 12M24M" مطابقت دارد ، که 12 ماه پس از تاریخ تجارت شروع می شود و پس از آن 12 ماه بالغ می شود. 31 ٪ باقیمانده حجم در مبادلات رو به جلو مربوط به مبادله ای است که در هیچ یک از دسته های قبلی قرار نمی گیرند.
نمودار ب
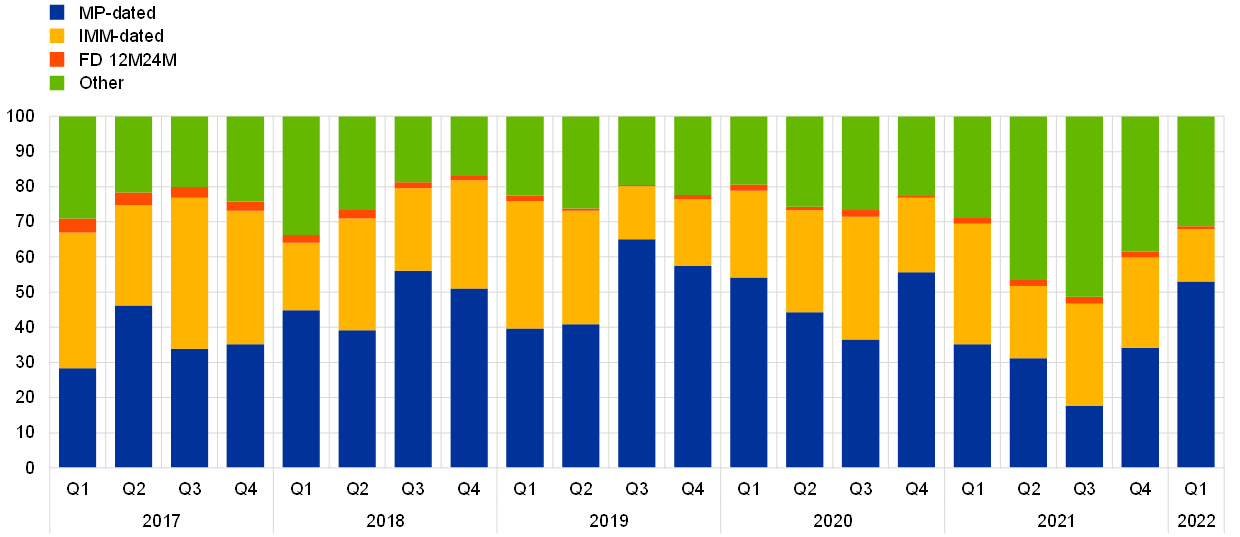
مبلغ مفهومی رو به جلو با طبقه بندی رو به جلو تقسیم می شود
5 نتیجه گیری
انتقال از Eonia به € Str با موفقیت طبق برنامه تکمیل شد. سوئیچ صاف بین دو معیار از خطرات در برابر ثبات مالی و سیاست پولی جلوگیری می کند. هنگامی که تلاش های بخش خصوصی برای حفظ نرخ تاریخی یک شبه Eonia با چالش های غیرقابل تحمل روبرو شد ، بانک مرکزی اروپا کار را بر اساس نرخ معیار خود بر اساس داده های آماری موجود آغاز کرد.€ STH که در ابتدا به عنوان پشتیبان تصور می شود ، به نرخ اصلی یورو ناامن یک شبه تبدیل شده است. صنعت مالی ترجیح روشنی برای نرخ ناامن تولید شده توسط بانک مرکزی نشان داده است. از زمان راه اندازی آن در سال 2019 ، ثابت شده است که Stry یک نرخ مرجع قابل اعتماد و قوی است که در دسترس کل بازار است و به طور دقیق بازتاب روند بازار پول در منطقه یورو است.
- به عنوان اصلی ترین نرخ عاری از ریسک یورو ، STR نه تنها جایگزین Eonia می شود بلکه به عنوان پایه ای برای نرخ بازگشت برگشت به کاهش برای احتمال قطع Euribor در خدمت است. بانک مرکزی اروپا با انتشار نرخ STR مرکب از این امر پشتیبانی می کند ، که می تواند به عنوان یک برگشتی Euribor مورد استفاده قرار گیرد. استفاده از € STR ممکن است در آینده به عنوان جایگزینی برای Euribor در سایر بخش های بازار توسعه یابد. این مطابق با حرکت های بین المللی به سمت نرخ های بدون ریسک و مطابق با راهنمایی های FSB است. با این حال ، هر قدم مشخص در این راستا باید توسط صنعت مالی در اروپا برداشته شود.
- Target2 سیستم تسویه ناخالص در زمان واقعی است که توسط Eurosystem متعلق و اداره می شود. Target2 پرداخت های مربوط به عملیات سیاست های پولی یوروسیستم و همچنین معاملات بانکی و بانکی و تجاری را تسویه می کند ، ببینید Target2 چیست؟در وب سایت ECBیک روز کاری Target2 در این زمینه به معنای روزی است که Target2 در آن فعالیت می کند.
- ببینید "نرخ معیار چیست ، چرا آنها مهم هستند و چرا اصلاح می شوند؟" ، ECB ، فرانکفورت ، ژوئیه 2019.
- میانگین شاخص یک شبه یورو (EONIA) یک نرخ وام مبتنی بر معامله بر اساس یک هیئت از همکاران داوطلبانه بود و توسط یک ارائه دهنده معیار خصوصی ، موسسه بازارهای پول اروپا (EMMI) اداره می شد.
- برای کسب اطلاعات بیشتر در مورد WG RFR ، یک گروه صنعتی که برای شناسایی و توصیه نرخ های بدون ریسک ایجاد شده است ، به وب سایت سازمان اوراق بهادار و بازارهای اروپا (ESMA) مراجعه کنید.
- به "خداحافظ اونیا ، خوش آمدید € Str!" ، بولتن اقتصادی ، شماره 7 ، ECB ، نوامبر 2019 مراجعه کنید.
- مقررات (EU) 2016/1011 پارلمان اروپا و شورای 8 ژوئن 2016 در مورد شاخص های مورد استفاده به عنوان معیار در ابزارهای مالی و قراردادهای مالی یا برای اندازه گیری عملکرد صندوق های سرمایه گذاری و اصلاح دستورالعمل های 2008/48/EC و 2014/17/EU و مقررات (EU) شماره 596/2014 (OJ L 171 ، 29. 6. 2016 ، ص 1).
- LIBOR (London InterBank نرخ ارائه شده) برای تولید نماینده متوسط نرخ نرخ هایی که در آن بانک های بزرگ ، پیشرو و فعال بین المللی با دسترسی به بازار تأمین مالی نا امن عمده می توانند خود را در آن بازار به ویژه ارزها برای برخی از مستاجرها تأمین کنند ، طراحی شده است. در حال حاضر در حال خاموش شدن است.
- بازار بین بانکی به معاملات بین بانک ها اشاره دارد. بازار ناامن به معاملات مانند سپرده ، حساب تماس و اوراق بهادار بدهی کوتاه مدت یا نرخ متغیر با نرخ ثابت صادر شده با سررسید حداکثر و شامل یک سال اشاره دارد.
- آیین نامه (اتحادیه اروپا) شماره 1333/2014 بانک مرکزی اروپا 26 نوامبر 2014 در مورد آمار مربوط به بازارهای پول (ECB/2014/48) (OJ L 359 ، 16. 12. 2014. ص 97).
- SOFR (نرخ تأمین اعتبار یک شبه) یک اقدام گسترده از هزینه وام گرفتن پول در یک شبه در برابر اوراق بهادار خزانه داری است که روزانه توسط بانک مرکزی فدرال رزرو نیویورک منتشر می شود.
- مقررات ECB/2014/48 ، دستورالعمل گزارش MMSR و سایر راهنمایی های روش شناختی و عملیاتی در وب سایت ECB موجود است.
- در حال حاضر ، گزارش بانکها در آلمان ، اسپانیا ، فرانسه و ایتالیا داده ها را به پلت فرم جمع آوری محلی که توسط NCB آنها اداره می شود ، ارسال می کنند ، در حالی که کسانی که در بلژیک ، ایرلند ، یونان ، هلند ، اتریش و فنلاند هستند ، داده ها را به پلت فرم متمرکز مجموعه ECB ارسال می کنند. NCBS در بررسی های داده هایی که بخشی از فرآیند تعیین روزانه را تشکیل می دهند ، شرکت می کنند.
- به بخش 3 مراجعه کنید.
- اصول IOSCO قضاوت متخصص را به عنوان "اعمال اختیار توسط یک مدیر یا ارسال کننده با توجه به استفاده از داده ها در تعیین یک معیار" تعریف می کند ، مانند "مقادیر برون یابی از معاملات قبلی یا مرتبط ، تنظیم مقادیر برای عواملی که ممکن است بر کیفیت تأثیر بگذارندداده هایی مانند رویدادهای بازار یا اختلال در کیفیت اعتبار خریدار یا فروشنده ، یا پیشنهادات شرکت وزنه برداری یا پیشنهادات بیشتر از یک معامله نتیجه گیری خاص. "آنها ارسال ها را به عنوان "قیمت ها ، تخمین ها ، ارزش ها ، نرخ ها یا سایر اطلاعاتی که توسط یک ارسال کننده به یک مدیر به منظور تعیین معیار ارائه می شود" تعریف می کنند. به "اصول معیارهای مالی - گزارش نهایی" ، هیئت مدیره سازمان بین المللی کمیسیون های اوراق بهادار (IOSCO) ، ژوئیه 2013 مراجعه کنید.
- ماده 5. 1 اساسنامه سیستم اروپایی بانکهای مرکزی و بانک مرکزی اروپا بیان می کند: "برای انجام وظایف ESCB ، بانک مرکزی اروپا ، با کمک NCBS ، اطلاعات آماری لازم را یا از مقامات ملی صالح جمع آوری می کند. یا مستقیماً از عوامل اقتصادی. "
- FSB مقامات ملی مالی ملی و نهادهای بین المللی استاندارد سازی را در موضوعات نظارتی ، نظارتی و سایر بخش های مالی هماهنگ می کند.
- به "اصلاح معیارهای بزرگ نرخ بهره" ، FSB ، ژوئیه 2014 مراجعه کنید.
- برای اطلاعات بیشتر در مورد انتقال به دور از LIBOR به وب سایت FCA مراجعه کنید.
- برنامه کاری کارگروه را برای 2022/23 ، در وب سایت ESMA مشاهده کنید.
- به "اولین مشاوره عمومی ECB در زمینه توسعه نرخ بهره شبانه یورو ناامن" ، ECB ، فرانکفورت ، نوامبر 2017 مراجعه کنید.
- وام های بین بانکی در آن زمان بسیار ناخوشایند شده بود و با توجه به حجم بسیار کم آن ، اونیا را آسیب پذیر می کرد.
- برای آخرین گزارش ، به "بررسی روش شناسی سالانه STR" ، ECB ، Frankfurt ، ژانویه 2022 مراجعه کنید.
- راهنما (EU) 2019/1265 بانک مرکزی اروپا 10 ژوئیه 2019 با نرخ کوتاه مدت یورو (€ STR) (ECB/2019/19) ، (OJ L 199 ، 26. 7. 2019 ، ص 8) ، وآیین نامه (اتحادیه اروپا) 1333/2014 بانک مرکزی اروپا 26 نوامبر 2014 در مورد آمار مربوط به بازارهای پول (ECB/2014/48) ، (OJ L 359 ، 16. 12. 2014 ، ص 97). این آیین نامه تعهدات گزارشگری ، به موقع بودن ، فرکانس و الزامات کیفیت داده های MMSR را جمع آوری و برای محاسبه STR € تعیین می کند.
- کمیته نظارت به ریاست معاون رئیس جمهور بانک مرکزی اروپا است. این شامل پنج عضو است که از این تعداد ، از جمله صندلی ، بر اساس نامزدی توسط ECB و دو بر اساس نامزدی توسط NCBS که یک پلت فرم جمع آوری محلی را اداره می کنند ، در هر مورد با پیشنهاد هیئت اجرایی بانک مرکزی اروپا انتخاب می شوند. تصویب با تصمیم شورای حاکم.
- تولید سایه خیابان € از ژانویه تا سپتامبر 2019 شامل آزمایش زنده هر دو سیستم فناوری اطلاعات یوروسیستم و رویه های عملیاتی بود و همچنین شامل نمایندگان گزارشگری بود.
- ممیزی ها روش ، حاکمیت ، روند تعیین و آن را پوشش می داد. تمام توصیه های حسابرسی قبل از راه اندازی اجرا شد. الزام حسابرسی های داخلی و خارجی نیز به عنوان بخشی از حاکمیت در دستورالعمل € STR گنجانده شده است. ممیزی ها پس از راه اندازی خیابان € ادامه یافت ، به بیانیه انطباق ECB با اصول IOSCO برای معیارهای مالی ، که در سال 2020 منتشر شد ، مراجعه کنید.
- به پاورقی 4 مراجعه کنید.
- به بیانیه مطبوعاتی ، ECB ، فرانکفورت ، 13 سپتامبر 2018 مراجعه کنید.
- به گروه کاری در مورد نرخ های بدون ریسک یورو ، "توصیه های کارگروه در مورد نرخ عاری از ریسک یورو در مسیر انتقال از Eonia به € STR و در روش ساختار ساختار پیش رو مبتنی بر STR" مراجعه کنید. "، مارس 2019.
- به گروه کاری در مورد نرخ های بدون ریسک یورو ، "توصیه های کارگروه در مورد نرخ های بدون ریسک یورو در Eonia به برنامه اقدام قانونی € STR مراجعه کنید" ، Frankfurt AM Main ، ژوئیه 2019.
- به گروه کاری در مورد نرخ های بدون ریسک یورو مراجعه کنید ، "گزارش توسط گروه کار در مورد نرخ عاری از ریسک یورو بر تأثیر انتقال از Eonia به € struge Cash and Compenies" ، Frankfurt AM Main ، آگوست 2019 و "گزارشتوسط کارگروه در مورد نرخ های بدون ریسک یورو در مورد پیامدهای مدیریت ریسک از انتقال از Eonia به € STR و معرفی خطاهای مبتنی بر STR برای Euribor »، Frankfurt AM Main ، اکتبر 2019.
- بیشتر معاملات مبادله ایونیا ، یعنی تسویه حساب شده ، از طریق شخص ثالث به نام یک همتای پاکسازی مرکزی پاک شد ، که به عنوان واسطه بین دو همتای عمل می کند و ریسک اعتباری ، تطبیق معاملات و روند تسویه حساب را به دست می گیرد.
- مقررات اجرای کمیسیون (EU) 2021/1848 از 21 اکتبر 2021 در مورد تعیین جایگزینی برای معیار معیار یورو میانگین یک شبه (OJ L 374 ، 22. 10. 2021 ، ص 6).
- به "نرخ متوسط و شاخص متوسط € STR: محاسبه و قوانین انتشار" ، ECB ، Frankfurt ، اکتبر 2020 مراجعه کنید.

ما را در سایت گزینه های باینری دنبال می کنید
برچسب :
نویسنده : هایده حائری
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
