- آیا آموزش عالی ارزش سرمایه گذاری (ROI) را دارد؟
- استفاده از میانگین های متحرک هنگام سرمایه گذاری: توضیح
- کریپتوکارنسی: مقدمه ای بر خاستگاه و مکانیک آن
- مقیاس بندی خطی در مقابل لگاریتمی
- تمدید بیمه
- آشنایی با سبد سرمایه گذاری ETF
- اکوسیستم Remitone
- مبادله و هزینه های تأمین مالی
- سرمایه در گردش و نقدینگی (مسابقه تمرین)
- تجزیه و تحلیل رگرسیون خطی با استفاده از آمار SPSS

آخرین مطالب
امکانات وب


آقای گرانتام در سال 1977 GMO را تأسیس کرد و عضو تیم تخصیص دارایی GMO است و به عنوان استراتژیست سرمایه گذاری بلند مدت شرکت فعالیت می کند. وی عضو هیئت مدیره GMO ، شریک شرکت است و همچنین در هیئت های سرمایه گذاری چندین سازمان غیرانتفاعی خدمت کرده است. قبل از تأسیس GMO ، آقای گرانتام در سال 1969 بنیانگذار مدیریت مالی BattyMarch بود که در سال 1971 به عنوان یکی از چندین ادعای برای اولین بار ، فهرست بندی تجاری را توصیه کرد. او فعالیت سرمایه گذاری خود را به عنوان یک اقتصاددان با سلطنتی هلندی شل آغاز کرد. آقای گرانتام مدرک کارشناسی خود را از دانشگاه شفیلد (ایالات متحده) و MBA از دانشکده بازرگانی هاروارد به دست آورد. او عضو آکادمی هنر و علوم است ، CBE را از انگلیس در اختیار دارد و دریافت کننده مدال کارنگی برای بشردوستانه است.
خلاصه اجرایی
تمام حباب های سهام 2 سیگما در کشورهای توسعه یافته به روند بازگردانده شده اند. اما قبل از انجام این کار ، تعداد انگشت شماری به عنوان فوق العاده 3 سیگما یا بیشتر به عنوان فوق العاده تبدیل شدند: در ایالات متحده در سال 1929 و 2000 و در ژاپن در سال 1989 نیز در سال 2006 و ژاپن در سال 1989 در مسکن فوق العاده وجود داشت. از بین این افراد فوق العاده ، همه راه را برای بازگشت به روند با درد بسیار بیشتر و طولانی تر از حد متوسط اصلاح کردند.
امروز در ایالات متحده آمریکا ما در چهارمین سوپراوببل صد سال گذشته هستیم.
Superbubles Equity قبلی دارای یک سری ویژگی های مجزا بود که به صورت جداگانه نادر و جمعی برای این رویدادها منحصر به فرد هستند. در هر حالت ، این خصوصیات مشترک قبلاً در این چرخه رخ داده است. لیست چک برای یک Superbubble که در مراحل خود اجرا می شود ، اکنون کامل است و Rumpus وحشی می تواند در هر زمان آغاز شود.
معرفی
در حباب ، هیچ کس نمی خواهد پرونده خرس را بشنود. این بدترین نوع حزب است. برای حباب ها ، به خصوص فوق العاده ای که اکنون در آن قرار داریم ، اغلب هیجان انگیزترین تجربیات مالی یک عمر هستند. من از سال 1968 تا 1969 در یک نمایشگر آتش بازی میکرو کلاه فوق العاده شرکت کردم که در آن ثروت کوچکی کردم (7 برابر هزینه کامل یک سال در مدرسه تجارت). سهام اصلی من ، Raceways آمریکایی ، در حالی که من در تعطیلات بودم - 7 تا 21 دلار - سپس تا کریسمس به 100 دلار رفتم ، فقط تا ماه ژوئن بعد حتی سریعتر آن را از دست دادم ، زیرا تقریباً تمام آتش بازی ها منفجر و سقوط کردند. این یک درس به من آموخت و به من محتاطانه کمک کرد. این تجربه همچنین باعث می شود که با این دیدگاه که توصیه های نزولی در حباب ها همیشه از فجی های قدیمی که "فقط آن را دریافت نمی کنند" باشد ، همدردی کنم ، زیرا من آن زمان توصیه های قدیمی را دریافت کردم و فقط گوش نکردم. من شک دارم که دلالان در حباب فعلی به من گوش می دهند. اما ارائه این توصیه کار من و احتمالاً کار درست است. بنابراین ، یک بار دیگر به نقض ، دوستان عزیز.
این بار سال گذشته به نظر می رسید که ممکن است یک حباب استاندارد داشته باشیم و نتیجه آن درد استاندارد برای اقتصاد داشته باشیم. اما در طول سال ، حباب به دسته Superbubble پیش رفت ، یکی از سه نفر در دوران مدرن در سهام ایالات متحده ، و درد بالقوه بر این اساس افزایش یافته است. حتی برای همه ما خطرناک تر ، حباب عدالت ، که سال گذشته قبلاً با نرخ بهره شدید پایین و قیمت بالای اوراق قرضه همراه بود ، اکنون با حباب در مسکن و حباب اولیه در کالاها پیوسته است.
یكی از اصلی ترین دلایلی كه من از اینكه سوپراسكل ها را ابراز می كنم - و از فدرال رزرو و سایر مقامات مالی برای اجازه و تسهیل آنها ناراحت می شوم - خسارت كاملاً شناخته شده ای است كه حباب ها به دلیل خنثی كردن و نشان دادن ثروت ما ایجاد می كنند. همانطور که حباب ها شکل می گیرند ، آنها یک دیدگاه مضحک و بیش از حد از ثروت واقعی ما به ما می دهند ، که ما را ترغیب می کند تا متناسب با آن هزینه کنیم. سپس ، با شکستن حباب ها ، آنها بیشتر آن رویاها را خرد می کنند و نیروهای اقتصادی منفی را در مسیر پایین آمدن تسریع می کنند. اجازه دادن به حباب ها ، چه رسد به اینکه به آنها کمک کنیم ، سیاست اقتصادی بد است.
آنچه به نظر می رسد هیچ کس در مورد آن بحث نمی کند این است که دارایی های با قیمت بالاتر به سادگی از قیمت های پایین تر بدتر هستند. به عنوان مثال ، هنگامی که مزارع یا جنگل های تجاری دو برابر می شوند به طوری که بازده از 6 ٪ به 3 ٪ (همانطور که در واقع وجود دارد) کاهش می یابد ، احساس ثروتمندتر می کنید. اما ثروت شما بسیار آهسته تر در قیمت گذاری حباب است و درآمد شما نیز عقب می افتد. برخی معامله! و اگر جوان هستید ، منتظر خرید خانه اول یا اولین نمونه کارها خود هستید ، حتی شروع به کار بسیار گران است. شما فقط می توانید به والدین خود حسادت کنید و احساس بدی داشته باشید ، که بوده اید.
و سپس افزایش وحشتناک نابرابری وجود دارد که با قیمت های بالاتری از دارایی ها همراه است ، که بسیاری از آنها به سادگی آن را ندارند ، و "بسیاری" این روزها در مورد خانواده متوسط یا فراتر از آن اعمال می شود. آنها رها شده اند ، آن را می شناسند ، و به طور فزاینده ای (و قابل درک) از آن ناراحت هستند. و این کاملاً به اقتصاد ما آسیب می رساند. با نگاهی به یک یا دو دهه ، اگر اتفاقات بدی برای دموکراسی ما رخ داده باشد ، افزایش عظیم درآمد و نابرابری در 50 سال گذشته (با درآمد مدیرعامل از حدود 25 برابر متوسط کارگران به حدود 250 برابر)سهم سرزنشبنابراین ، یک آبله در حباب دارایی!
امروز - Nerd Alert - من بیشتر تعاریف ، آمار ، تاریخ و جزئیات فنی SuperBubles را پوشش خواهم داد. نکته آخر این است که به طور کلی حباب های موجود در دارایی های متعدد ، نه فقط سهام ، همچنان به تورم ادامه می دهند و بنابراین درد احتمالی ناشی از استراحت افزایش یافته است. همانطور که معمولاً اتفاق می افتد ، حباب عدالت ابتدا از خطرناک ترین پایان بازار شروع می شود - همانطور که از فوریه گذشته انجام داده است. پس موفق باشی! همه ما به آن احتیاج خواهیم داشت.
خلاصه
تمام حباب های سهام 2 سیگما در کشورهای توسعه یافته به روند بازگردانده شده اند. اما قبل از انجام این کار ، تعداد انگشت شماری به عنوان فوق العاده 3 سیگما یا بیشتر به عنوان فوق العاده تبدیل شدند: در ایالات متحده در سال 1929 و 2000 و در ژاپن در سال 1989 نیز در سال 2006 و ژاپن در سال 1989 در مسکن فوق العاده وجود داشت. از بین این افراد فوق العاده ، همه راه را برای بازگشت به روند با درد بسیار بیشتر و طولانی تر از حد متوسط اصلاح کردند.
امروز در ایالات متحده آمریکا ما در چهارمین سوپراوببل صد سال گذشته هستیم.
Superbubles Equity قبلی دارای یک سری ویژگی های مجزا بود که به صورت جداگانه نادر و جمعی برای این رویدادها منحصر به فرد هستند. در هر حالت ، این خصوصیات مشترک قبلاً در این چرخه رخ داده است.
ویژگی پیش فرض این Superbubles شتاب در نرخ پیشروی قیمت به دو یا سه برابر میانگین سرعت بازار کامل گاو نر بود. در این چرخه ، شتاب در سال 2020 رخ داد و در فوریه 2021 به پایان رسید ، در این مدت NASDAQ 58 ٪ افزایش یافته از پایان سال 2019 (و 105 ٪ حیرت انگیز از کم Covid-19!).
ویژگی نهایی Superbubles بزرگ ، باریک شدن پایدار از بازار و کمبود منحصر به فرد سهام سوداگرانه است که بسیاری از آنها با افزایش بازار تراشه آبی سقوط می کنند. این اتفاق در سال 1929 ، در سال 2000 رخ داد و اکنون در حال وقوع است. یک دلیل قابل قبول برای این اثر این خواهد بود که متخصصان باتجربه که می دانند بازار به طرز خطرناکی بیش از حد گران قیمت است ، اما به دلایل تجاری که باید رقص خود را ادامه دهند ، ترجیح می دهند حداقل برای رقصیدن از صخره با سهام ایمن تر ترجیح دهند. به همین دلیل است که در پایان حباب های بزرگ به نظر می رسد که موریانه های اعتماد به نفس به سوداگرانه ترین و آسیب پذیرترین حمله می کنند و راه خود را ، گاهی اوقات کاملاً آهسته ، به تراشه های آبی می کنند.
مهمترین و سخت ترین برای تعریف کیفیت حباب در اواخر مرحله در ویژگی لمس کننده رفتار سرمایه گذار دیوانه است. اما در دو سال و نیم گذشته مطمئناً شکی نیست که ما رفتار سرمایه گذار دیوانه وار را در لکه ها مشاهده کرده ایم-حتی بیشتر از سال 2000-به ویژه در سهام Meme و سهام مربوط به EV ، در ارزهای رمزنگاری شده و در NFT.
این لیست چک برای یک Superbubble که در مراحل خود اجرا می شود ، اکنون کامل است و Rumpus وحشی می تواند در هر زمان آغاز شود.
آنچه این بار جدید است ، و فقط با ژاپن در دهه 1980 قابل مقایسه است ، خطر خارق العاده ای برای اضافه کردن چندین حباب با هم است ، همانطور که امروز با سه و نیم کلاس دارایی اصلی می بینیم که همزمان برای اولین بار در تاریخ حباب می شوند. هنگامی که بدبینی به بازارها باز می گردد ، ما با بزرگترین نشانگر بالقوه ثروت درک شده در تاریخ ایالات متحده روبرو هستیم.
تعریف حباب و یک فوق العاده
ما بیش از 20 سال است که حباب های سرمایه گذاری را در GMO تعریف کرده ایم و با یک اندازه گیری آماری از افراط و تفریط-یک انحراف 2 سیگما از روند. برای یک سری تصادفی ، به طور معمول توزیع شده ، مانند جمع پرتاب های یک سکه عادلانه ، یک رویداد 2 سیگما باید یک بار در هر 44 کارآزمایی در هر جهت اتفاق بیفتد. این اقدام دلخواه است اما کاملاً منطقی به نظر می رسد.
با این حال ، در زندگی واقعی ، انسان ها کارآمد نیستند (از نظر اقتصادی) اما اغلب کاملاً غیر منطقی هستند و می توانند از بین بروند به طوری که دور 2 سیگما بیشتر از تصادفی اتفاق می افتد-نه هر 44 سال ، بلکه هر 35 سال. ما داده های موجود را در تمام کلاسهای دارایی در طول تاریخ مالی مطالعه کردیم و در مجموع بیش از 300 حرکت 2-سیگما یافتیم. 1 در بازارهای توسعه یافته ، هر نمونه از حباب 2 سیگما در 100 سال گذشته سرانجام با قیمت حرکت به تمام راه بازگشت به روند موجود قبل از شکل گیری حباب ، کاملاً کاهش یافته است.
اما افراط و تفریط بازار در 2 سیگما متوقف نمی شود. من یک Superbubble را به عنوان یک رویداد 3 سیگما تعریف می کنم. این اتفاق در دنیای پرتاب سکه های عادلانه در حدود یک بار در هر 100 رویداد رخ می دهد ، اما به نظر می رسد در زندگی واقعی دو یا سه برابر بیشتر از این اتفاق می افتد. ما انسانها واقعاً خیلی خوب دیوانه می شویم! با این حال ، این که آیا حباب به 2 سیگما ، 3 سیگما یا حتی بالاتر برخورد می کند ، هنوز هم به روند بازگشت به روند می رسد و باعث ضررهای عظیم ارزش دارایی می شود. نکته اصلی اینجاست که دو چیز صحیح است: 1) هرچه بالاتر بروید ، بازده آینده مورد انتظار پایین تر است. اکنون می توانید روی کیک خود بپیچید یا از آن به صورت قطعه به آینده دور لذت ببرید ، اما نمی توانید هر دو را انجام دهید. و 2) هرچه بیشتر بروید ، درد طولانی تر و بیشتری برای تحمل به روند آن - در مورد فعلی به مقدار روند حدود 2500 در S& P 500 ، تنظیم شده برای گذر زمان ، از هر چیز دیگری ،High Point که ممکن است بازار به آن برسد (در حال حاضر نزدیک به 4700).
و به همین ترتیب در سه حباب بزرگ در دارایی های ایالات متحده - سهام در سال 1929 و 2000 و مسکن در سال 2006 بود. و به همین ترتیب ، در اسپاد ، در بازار ژاپن و بازارهای املاک و مستغلات در اواخر دهه 1980 بود. هر پنج نفر از این بزرگترین حباب ها به روند روند بازگشتند.
خطرات حباب های دارایی متعدد در همان زمان
پرونده ژاپنی ، به ویژه ، یک چیز را کاملاً واضح بیان کرد: اگرچه حباب در سهام خطرناک است - زیرا از دست دادن ارزش می تواند از طریق اثر ثروت که می تواند از کنترل خارج شود ، شوک ایجاد کند ، که بخشی از آن بودمشکل در سال 1929 و رکود متعاقب آن - داشتن حباب در مسکن بسیار خطرناک تر است و داشتن هر دو در کنار هم بسیار خطرناک تر است. عواقب اقتصادی حباب مضاعف در ژاپن هنوز هم در حال بازی است. نمایشگاه 1 نشان می دهد که نه بازار سهام و نه زمین هنوز قله های 1989 خود را بازیابی نکرده اند!
نمایشگاه 1: شاخص Nikkei و املاک و مستغلات تجاری شهر ژاپن ، 1980-Today
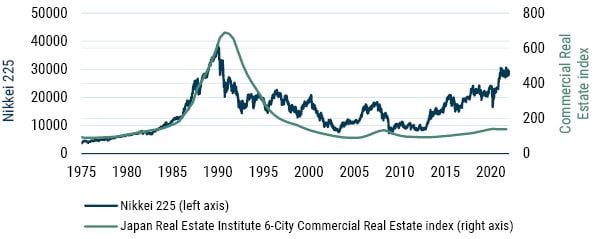
از 1/7/2022 |منبع: بلومبرگ
اما اکنون ، برای اولین بار در ایالات متحده آمریکا حباب های همزمان در تمام کلاس های دارایی اصلی داریم. به جزئیات:
اول ، ما واقعاً در وسیع ترین و شدیدترین حباب املاک و مستغلات جهانی در تاریخ شرکت می کنیم. امروز خانه های ایالات متحده آمریکا در بالاترین تعداد درآمد خانواده تا کنون ، پس از رکورد 20 ٪ سود سال گذشته ، حتی از حباب مسکن فاجعه بار سال 2006 ، پیش رو هستند. این کمتر ، گاهی اوقات بسیار کمتر از بسیاری از کشورهای دیگر ، به عنوان مثال ، کانادا ، استرالیا ، ایالات متحده و به ویژه چین است.(در چین ، املاک و مستغلات نقش غیرمعمول و منحصر به فردی در رونق گسترده ایفا کرده اند و از این طریق یک خطر به همان اندازه بی نظیر برای اقتصاد ایجاد می کنند و از این رو سایر نقاط جهان اگر بازار املاک و مستغلات آن دقیقاً همانطور که به نظر می رسد هوا را از دست می دهدما می نشینیم.)
دوم ، ما در تاریخ بازار سهام ایالات متحده بیشترین رفتار سرمایه گذار ، حتی دیوانه کننده ، حتی دیوانه وار را داریم. به نظر من بازار ایالات متحده امروز بیشترین خرید را به این ایده که سهام فقط بالا می رود ، که مطمئناً جوهر واقعی یک حباب است ، داشته است.(جالب اینجاست که در جایی که سایر کشورهای توسعه یافته در قیمت مسکن رهبری می کنند ، ایالات متحده آمریکا را با قیمت سهام عقب می اندازند. برخی مانند ژاپن با آنقدر که امروزه فقط کمی گران هستند.)
سوم ، گویی که این کافی نبود ، ما همچنین بازارهای اوراق قرضه بالاترین قیمت را در ایالات متحده و بیشتر کشورهای دیگر جهان داریم و کمترین نرخ ، البته با آنها همراه است که تاریخ بشر تاکنون دیده است.
و چهارم ، به عنوان گراوی (گویی که به هر چیزی احتیاج داشتیم) کالای از جمله روغن و بیشتر فلزات مهم را به طور گسترده یا بالاتر از آن داریم. علاوه بر این ، شاخص قیمت جهانی مواد غذایی سازمان ملل متحد در حدود بالاترین زمان آن است (به نمایشگاه 2 مراجعه کنید). این قیمت های بالا مهم است زیرا باعث افزایش تورم و استرس درآمدهای واقعی می شود. ترکیبی که در سال 2008 دیدیم ، قیمت کالاهای رو به رشد با حباب قیمت دارایی ، حمله نهایی Pincer به اقتصاد است و همه تضمین شده است که منجر به درد عمده اقتصادی می شود.
نمایشگاه 2: شاخص قیمت مواد غذایی UN FAO
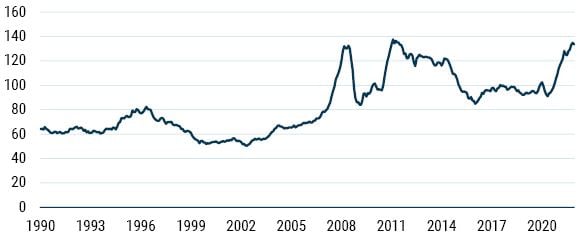
از تاریخ 12/31/2021 |منبع: سازمان غذا و کشاورزی سازمان ملل
آنچه رهبری مالی ما باید بداند این است که ضرب این خطرات - این سه و نیم حباب - در صورت بروز خسارت به طور همزمان ، شوک کل را ضرب می کند. و این بسته پتانسیل بیشتری را برای نوشتن ثروت درک شده نسبت به هر زمان قبلی در تاریخ نشان می دهد. ما در سال 2007 نوشتیم که کاهش قیمت مسکن ایالات متحده می تواند مستقیماً 10 تریلیون دلار یا بیش از نیمی از سال تولید ناخالص داخلی را از دست بدهد اگر قیمت خانه تا حد متوسط پایین تر از روند - که آنها انجام دادند ، کاهش یابد. اما در آن زمان بازار اوراق قرضه صرفاً در پایان ریسک شرکت ها بیش از حد گران بود و بورس سهام صرفاً به طور معمول بیش از حد ارزشمند بود.(اگر شما بخواهید با همدردی ، قیمت هنوز هم با همدردی نصف شده است ، اگر بخواهید با این رویداد اصلی-بدهی های مربوط به مسکن و مسکن)به نظر نمی رسد که حباب ها توسط فدرال رزرو یا بیشتر معادل های آن در سراسر جهان به ویژه خطرناک تلقی می شوند. در حقیقت ، به نظر می رسد که علائم هشدار دهنده به سختی مورد توجه قرار نمی گیرند.
چگونه این اتفاق افتاد: آیا فدرال رزرو هرگز یاد نخواهد گرفت؟
از امروز ، ایالات متحده در 25 سال سه حباب دارایی عالی دیده است ، بسیار بیشتر از حد معمول. من معتقدم که این دور از بدی بودن بد نیست ، بلکه این یک نتیجه مستقیم رژیم پس از وولکر از کارفرمایان فدرال فدرال است. زمان خوبی است که بپرسید که چرا فدرال رزرو نه تنها اجازه این وقایع را می داد بلکه باید واقعاً آنها را تشویق و تسهیل می کرد.
واقعیت این است که آنها حباب دارایی را "به دست نمی آورند" و امروز نیز ظاهر نمی شوند. این اجتناب از این موضوع به نظر می رسید تا اواخر دهه 1990 از ما قابل توجه است. آلن گرینسپان ، که من در آن زمان و اکنون آن را به طرز خطرناکی بی کفایت می دانستم ، مشهور به عنوان تشویق کننده در شکل گیری بزرگترین حباب عدالت در آن زمان در تاریخ ایالات متحده در اواخر دهه 1990 عمل می کرد و همه ما قیمت آن را پرداخت کردیم. 3
برنانك باید از تجربه این حباب و درد ناشی از آن عاقلانه تر باشد ، و او احتمالاً در برابر حباب مسكن در حال توسعه حرکت می كرد - به طور بالقوه خطرناک تر از حباب عدالت است. چنین شانس! کاملاً واضح است که برنانک (و یلن) چنین مؤمن در کارآیی بازار بودند که در جهان آنها هرگز نمی توانست رخ دهد.
این قلمرو قدیمی برای من است ، اما باید اعتراف کنم که از آن لذت ببرم. در آن زمان ، هنگامی که با یک رویداد 3 سیگما در بازار مسکن ایالات متحده روبرو شد ، برنانک اصرار داشت که "بازار مسکن ایالات متحده صرفاً منعکس کننده اقتصاد قوی ایالات متحده است" ، و "بازار مسکن ایالات متحده هرگز کاهش نیافته است."اطلاعاتی که وی برای ارائه تحویل داده بود ناگفته بود اما واضح بود: "و هرگز کاهش نمی یابد زیرا هیچ حباب وجود ندارد و هرگز نمی تواند باشد."به طور کاملاً آماری ، تاریخچه قیمت خانه های ایالات متحده در واقع هرگز حباب نشده بود ، که به طور جمعی متنوع بود - در فلوریدا در حالی که در شیکاگو ساحل می خورد و در کالیفرنیا قرار می گرفت. تا زمانی که ، یعنی تحریک بیش از حد پایدار دوران گرینس اسپان و برنانک فرصتی عالی برای ایجاد سرانجام در هر منطقه با هم ایجاد کرد. و از آمارشناسان فدرال فدرال چیست؟برای پرده های آکادمیک ضخیم خود انتخاب شده و یا از خطر معمول شغلی که همه ما آنقدر خوب می شناسیم و دوست داریم - به خوبی دوست نداریم - اطلاعاتی را که رئیس شما نمی خواهد بشنود ، ارائه ندهید - آنها کاملاً ساکت یا ناکارآمد بودند.
پس از آن ، حباب مسکن بی سابقه و ظاهراً غیر موجود ، تمام راه بازگشت به روند خود را که قبل از حباب وجود داشت ، عقب نشینی کرد و سپس به طور معمول برای حباب ، بسیار پایین تر رفت. بنابراین ، این رویداد 3 سیگما آمد و رفت ، بهترین و به نظر می رسد ، بهترین حباب بهترین رفتار در تمام دوران (به نمایشگاه 3 مراجعه کنید) ، که باعث آسیب های عمیق اقتصادی به ایالات متحده و اقتصادهای جهانی می شود ، به ویژه به دلیل عدم تنظیم مقررات پیرامون جدیدابزارهای مرتبط با وام. بنابراین ، فدرال رزرو برای دومین بار کمک کرده و یک حباب بزرگ را از بین می برد. و این بار درد توسط نیمکت مسکن ، ضرب و شتم وام مسکن مرتبط و کاهش پس از آن در بورس اوراق بهادار ایالات متحده - صرفاً بسیار گران قیمت اما یک حباب - با از دست دادن ترکیبی از "ثروت درک شده" تهدید به افسردگی و نیاز به یک بی سابقه افزایش یافته است. وثیقه و محرک عظیم ، اما نسبتاً نامناسب. با این حال ، هنگامی که جامعه به دنبال این بود که مقصر مقصر و پردازش آموخته شود ، به نظر می رسید که خیلی سخت سعی کنید این نکته را از دست بدهیم.
نمایشگاه 3: حباب مسکن ایالات متحده
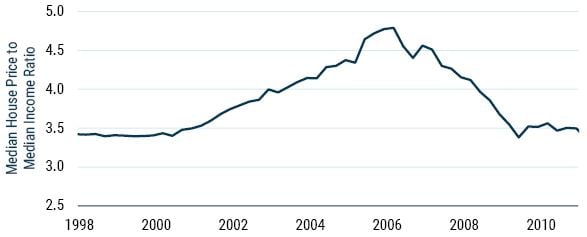
از تاریخ 12/31/2021 |منبع: انجمن ملی ملکی ، دفتر سرشماری ایالات متحده ، GMO
بله ، برنانک و پالسون پس از واقعیت ، کار کاملاً خوبی در لابی کردن کنگره برای کمک و غیره انجام دادند. اما به طور کلی به نظر می رسید که فدرال رزرو ، در چرخ یک اقتصاد به اندازه تایتنی ، به طرز غیرقانونی اقتصاد را از طریق آبهای خطرناک طی کرده بود ، و خطرات مربوط به یخ های یخ را چنان عمیقاً نادیده گرفت که کاپیتان سزاوار یک رزمی دادگاه بود اما در عوض ، پس از غرق شدن قایق ،به خاطر انجام یک کار سرویس پذیر در کمک به زنان و کودکان (و بانکداران ورشکسته در سیتی برای آن موضوع) به قایق های نجات پاداش داده شد. پیش از این ، گرینسپان حتی با تلاش برای قلدری بروکسلی متولد CFTC ، حتی برای کمک به سرعت قایق نیز جنگیده بود تا موج فزاینده ای از ابزارهای خطرناک زیرمجموعه را تنظیم نکند. هنگامی که او از عقب نشینی از شغلی که به وضوح او بود ، امتناع ورزید ، سپس به لابی کنگره متوسل شد تا قانون را تغییر دهد تا این "شیاطین طراحی خودمان" جدید را ترک کند. 4 کاملاً تنظیم نشده. در این کار بدنام ، وی به آرتور لویت از SEC (که ظاهراً به همین مناسبت "امنیت" را یک کلمه کثیف می دید) و یکی از مردان مورد علاقه من تفلون ، لری سامرز ، پیوست. آنها با این رفتار بی پروا چه فکر می کردند؟که بانکداران می توانند خود را تنظیم کنند؟این قسمت از بسیاری جهات قابل توجه بود ، همانطور که تمایل ما برای فراموش کردن آن بود. اما چه کار خوبی انجام داد تا نشان دهد که قلب گرینس اسپن واقعاً در مقررات مقرر است.
با خطرات واضح حباب برابری که در سال 2000 تا 2002 فاش شد ، خطرات حتی بیشتر حباب مسکن در سال 2006 تا 2010 ، و خطر اضافی برای انجام دو حباب دارایی در ژاپن در اواخر دهه 1980 و در ایالات متحده در سال 2007 ،چه چیزی فدرال رزرو آموخته است؟مطلقاً هیچ چیز ، یا به همین ترتیب ظاهر می شود. در حقیقت ، تنها "درس" که به نظر می رسد تأسیس اقتصادی از آوار سال 2009 آموخته است این است که ما با محرک کافی به آن پرداخته ایم. به نظر می رسد که ما واقعاً باید اقدامات احتیاطی را انجام دهیم تا از بحران جلوگیری کنیم ، درسی که آموخته نشده است ، در واقع حتی آموزش داده نشده است. بنابراین ما به جای اجتناب از کوه یخ ، برای قایق های نجات بیشتر مستقر می شویم. و ما بی کفایتی را می بخشیم و فراموش می کنیم و حتی در مجازات حتی بدخلقی نیز مجازات نمی کنیم.(ایسلند ، 300،000 پاپ ، 26 بانکدار را به زندان فرستاد ؛ ایالات متحده ، 300،000،000 پاپ ، صفر ارسال شد. صفر!)
حباب ، رشد و نابرابری
شاید مهمترین منفی طولانی مدت این سه حباب ، که در 25 سال فشرده شده است ، یک فشار پایدار افزایش یافته است: برای شرکت در صعود حباب دارایی ، شما نیاز به داشتن برخی از دارایی ها و ربع فقیرتر از مالکیت مردم تقریباً دارندهیچ چی. در مقابل ، 1 ٪ برتر ، بیش از یک سوم از کل دارایی ها را در اختیار دارد. و ما می توانیم افزایش سریع نابرابری از سال 1997 را اندازه گیری کنیم ، که ایالات متحده را به عنوان کمترین مساوی از همه کشورهای ثروتمند و حتی تکان دهنده تر با کمترین سطح تحرک اقتصادی ، حتی بدتر از ایالات متحده آمریکا ، که ما در آن قرار داریم ، قرار داد. چند دهه بخاطر استحکام اجتماعی و اقتصادی خود بخندد. این افزایش نابرابری به طور مستقیم از مصرف مبتنی بر گسترده کم می شود زیرا ، در حاشیه ، افراد ثروتمند ثروتمندتر می شوند و هیچ چیزی را برای افزایش چیزی نمی گذرانند که فقیرترین کوارتیل تقریباً تمام آن را خرج کند.
پس ما دوباره اینجا هستیم. این بار با محرک رکورد جهانی از روزهای شلوغ مسکن ، و به دنبال آن محرک ناکارآمد و ناکارآمد برای Covid انجام شد.(برخی از آن البته لازم است - چقدر باید در تاریخ بعدی آشکار شود.) اما همه چیز عواقب و پیامدهای این بار ممکن است یا ممکن است شامل برخی از تورم های غیرقابل تحمل باشد. اما در حال حاضر قطعاً خطرناک ترین وسعت قیمت بیش از حد دارایی در تاریخ مالی را شامل می شود. در برخی از تاریخ های آینده ، هنگامی که بدبینی دوباره همانطور که هر از گاهی انجام می شود ، قیمت های دارایی کاهش می یابد. و اگر ارزش گذاری در تمام این کلاس های دارایی حتی دو سوم راه بازگشت به هنجارهای تاریخی بازگردد ، کل ضررهای ثروت به ترتیب 35 تریلیون دلار در ایالات متحده خواهد بود. 5 اگر این ثروت منفی و اثر درآمد با فشارهای تورمی ناشی از انرژی ، غذا و سایر کمبودها پیچیده شود ، ما مشکلات جدی اقتصادی خواهیم داشت.
مقداری رنگ آخرین لحظه در دیوانگی و وسعت بازار
مرحله پیش فرض حباب های اصلی با "ضرب و شتم" مشخص شده است-نرخ تسریع رشد قیمت سهام به دو یا سه برابر میانگین بازار گاو نر قبلی. این الگوی به وضوح به عنوان هر یک از سایر موارد عالی تاریخ در سال 2020 نشان داده شده است (به نمایشگاه 4 مراجعه کنید).
نمایشگاه 4: SuperBubles SuperBubles بازار سهام دارای تاپ های منفجر شده است
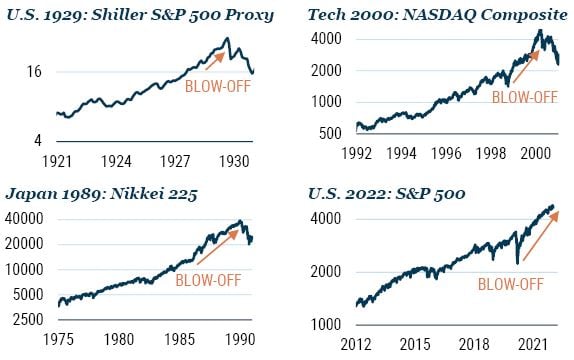
از تاریخ 1/14/2022 |منبع: رابرت شیلر ، DataStream
در مورد جنون سوداگرانه ، در حال حاضر بسیاری از حکایات حباب فوق العاده از سال 2020 وجود داشته است که من سال گذشته در مورد آن نوشتم. 6 از آن زمان ، حکایات حتی بهتر شده اند. ما داشته ایم:
- جنون سهام Meme از GME و AMC-دو شرکت در نزولی صنایع بیشتر توسط Covid-19 تجزیه شده اند-که به ترتیب از پایین ترین نرخ های پس از ارزش خود تا اوج 2021 خود ، به ترتیب 120x و 38x را به هم می رساند ، که توسط احساسات هیئت مدیره پیام ، گرفته شده است. به طور خلاصه 20 ٪ از کل راسل 2000 ؛
- مرحله Dogecoin ، که در آن یک رمزنگاری به عنوان یک تقلید از شوق رمزنگاری تصور می شد ، تقریباً 300 برابر شد ، به یک کلاه بازار 90 میلیارد دلار ، زیرا الون مسک در مورد آن شوخی می کرد. وت
- La Pièce de Résistance: بعد از اینکه هرتز (یکی از ستاره های سهام Meme 2020) شاهد افزایش سریع سهام از اعلام آن بود که ناوگان تسلا را خریداری می کند ، آویس نسبتاً دلسوزانه چیزی مانند "سلام عزیزم ، ما ممکن است ماشین های برقی نیز بخریم" و "ودر یک روز سه برابر شد!
اما - همانطور که متناسب با مرحله نهایی "باریک بازار" یک حباب بزرگ است - بیشتر این رویدادها اکنون در گذشته خوب است و شش ماه گذشته شاهد بی حسی در حال رشد سرخوشی بوده است (به نمایشگاه 5 مراجعه کنید). GME ، AMC ، Dogecoin و بیش از یک سوم از کل سهام Nasdaq اکنون بیش از 50 ٪ از اوج خود کاهش یافته است. بیت کوین بیش از 40 ٪ کاهش یافته است ، و کوانتومای ناگوار من ، که 13 ماه پیش بیش از جنرال موتورز ارزش داشت (1929 گمانه زنی های شدید داشت اما هیچ چیز در این مقیاس) ، از اوج دسامبر 2020 با 83 ٪ کاهش یافته است. آخ!
نمایشگاه 5: بزرگترین و با کیفیت بالاترین سهام در سال 2021 بازار را به همراه داشت
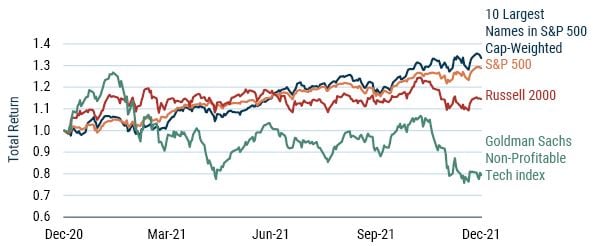
از تاریخ 12/31/2021 |منبع: بلومبرگ ، گلدمن ساکس ، GMO
مرگ خون آشام
در ضمن ، ما در آن چیزی هستیم که من به عنوان مرحله خون آشام بازار گاو نر فکر می کنم ، جایی که شما هر آنچه را که در آن دارید پرتاب می کنید: شما آن را با Covid می کوبید ، شما آن را با پایان QE شلیک می کنید و وعده نرخ بالاترو شما آن را با تورم غیر منتظره مسموم می کنید - که همیشه نسبت های P/E را کشته است ، اما کاملاً منحصر به فرد ، نه این بار هنوز 7 - و هنوز هم موجودات پرواز می کنند.(دقیقاً همانطور که در نیمه دوم سال 2007 مبهوت شد ، زیرا وام های خود و سایر زخم های مالی یک به یک افزایش یافته است.) تا زمانی که فکر می کنید چیز کاملاً جاودانه است ، بالاخره و شاید کمی ضد انسانی ،بیش از حد و می میرد. هر چه زودتر برای همه بهتر شود.
به عنوان یک سرمایه گذار چه باید کرد؟
GMO مجموعه مفصلی از توصیه های موجود را دارد که من با آنها موافقم. خلاصه ممکن است برای جلوگیری از سهام ایالات متحده و تأکید بر سهام ارزش بازارهای نوظهور و چندین کشور ارزان قیمت توسعه یافته ، مهمترین آنها ژاپن باشد. من شخصاً صحبت می کنم ، من همچنین مقداری پول نقد را برای انعطاف پذیری ، برخی از منابع برای محافظت از تورم و همچنین کمی طلا و نقره دوست دارم.(ارزهای رمزنگاری باعث می شود که من به طور فزاینده ای احساس کنم که پسری در حال تماشای امپراتور برهنه در حال گذر از راهپیمایی است. بسیاری از افراد و مؤسسات مهم تحسین می کنند که کت باورنکردنی او را تحسین می کنند ، که از نظر فنی پیچیده و برتر است که افراد عادی به سادگی نمی توانند آن را درک کنند و باید آن را ادامه دهنداعتماد. من نمی خواهم. در چنین شرایطی یاد گرفته ام که از اعتماد به نفس خودداری کنم.)
ضمیمه
تورم و توضیح P/E
حباب امروز بستگی به نادیده گرفتن 100 ٪ تورم فعلی دارد
GMO توضیح مدل P/E
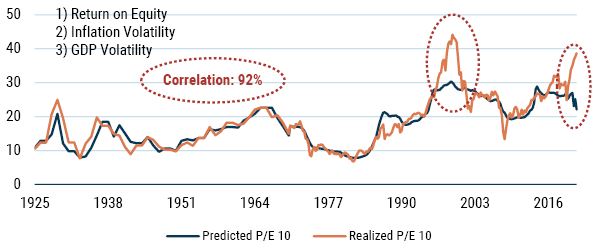
از تاریخ 12/31/2021 |منبع: GMO
مدل GMO برای توضیح P/E بر دو عامل حاکم است: تورم ، که از نفرت و حاشیه سود ، که آنها را دوست دارند ، چند برابر می کند. از آنجا که داده ها در سال 1925 شروع می شود ، افزایش تورم همیشه به چند برابر آسیب دیده است ... تاکنون. در حال حاضر ، تورم 100 ٪ نادیده گرفته شده است ... در حال حاضر.
قوانین حباب مورد بررسی (برای خوانندگان پریشان)
- تمام حباب های Equity 2-Sigma در بازارهای سهام توسعه یافته پشت سر گذاشته اند-تمام راه بازگشت به روند. ایالات متحده در تابستان سال 2020 به سطح 2 سیگما رسید.
- اما برخی از آنها قبل از ترکیدن به 3 سیگما یا بیشتر رفتند-درد طولانی تر و عمیق تری ایجاد کردند. ایالات متحده در اواخر سال 2021 به 3 سیگما رسید.
- زمان بندی نامشخص است و وقتی به SuperBubles 3-SIGMA رسیدید ، مانند ما اکنون ، نمونه های کمی وجود دارد. با این حال ، همه آنها ویژگی های خاصی را قبل از شکستن نشان داده اند.
آ. دیوانگی سرمایه گذار سوداگرانه که داستانهایی را برای دهه های دوردست ایجاد می کند ، که ما بیش از یک سال است که ما برای آن خوب است.
ب. یک مرحله پیش فرض ضرب و شتم که در آن سهام سهام تسریع می کند ، همانطور که در سال 2020 داشتیم.
ج. و مرحله باریک شدن نهایی - منحصر به فرد برای این چند علوم فوق العاده - که در آن تعداد کاهش دهنده تراشه های آبی بسیار بزرگ به عنوان سهام خطرناک تر و سوداگرانه تر افزایش می یابد و حتی کاهش می یابد ، همانطور که در سال های 1929 و 2000 انجام داد و همانطور که از فوریه 2021 انجام داده اند.
اگر A ، B و C به حساب می آیند ، کاغذ لمسی آبی 8 را روشن کرده و به یک فاصله ایمن بازنشسته می شوند و برای تغییر پارادایم دعا می کنند.
ضمیمه
کسب درآمد و کاهش ریسک در یک سهام عدالت
مت کادنار |ژانویه 2022
پیمایش در ریسک شغلی مرتبط با حباب (به ویژه Superbubles) همیشه مشکل بوده و یکی از بزرگترین شکست ها در صنعت مدیریت سرمایه گذاری است. 9 ما در GMO خود را وقف تلاش برای دستیابی به تماس های بزرگ تصویر می کنیم. محیط های شدید بازار ، مشابه آنچه که در حال حاضر تجربه می کنیم ، جایی است که ما از لحاظ تاریخی توانسته ایم ارزش قابل توجهی را به اوراق بهادار سرمایه گذاران اضافه کنیم. همانطور که در جدول نشان داده شده است ، ما برخی از حرکات غیر متعارف را انجام داده ایم و در مواجهه با افراط و تفریط بازار ، برخی از اوراق بهادار بسیار غیر متعارف را در اختیار داشتیم.
حباب
موقعیت GMO
2022 Equity Superbubble
از آنجا که ما در تاریخ چهارم "دوران حباب" در تاریخ GMO حرکت می کنیم ، ما یک بار دیگر اوراق بهادار تخصیص دارایی خود را برای کاهش ریسک قرار داده ایم و از آنچه ما معتقدیم فرصتی نسلی برای افزودن آلفا از طریق تخصیص دارایی خواهد بود.
جابجایی سهام عدالت: شرط بندی بر روی حباب در سهام رشد در حال ترکیدن
در حالی که بازار کلی ایالات متحده همانطور که جرمی بیان کرده است ، در قلمرو حباب قرار دارد ، مرکز حباب - چه در خانه و چه در خارج از کشور - در سهام رشد متمرکز است. به این ترتیب ، بزرگترین موقعیت ریسک در استراتژی تخصیص بدون پرچمدار ما (و همچنین در استراتژی تخصیص جایگزین ما) طولانی مدت یک سبد جهانی از سهام ارزش است و یک نمونه کارها جهانی از سهام رشد را کوتاه می کند. برای ساختن این پرتفوی ها ، ما از تعریف اختصاصی از "ارزش" و "رشد" استفاده می کنیم که هدف آن ارزیابی ارزش ذاتی شرکت ها است و از نظر ما ، لنزهای بهتری نسبت به معیارهای یا شاخص های ارزش سنتی ارائه می دهد. این رویکرد بسیار موفقیت آمیز بوده است: در یک سال غیرمعمول مانند 2021 ، که در آن رشد ارزش با 200 bps در سطح جهان ، رویکرد سفارشی ما آلفا تقریباً 1500 bps را ایجاد می کند. ما معتقدیم اتاق مهمی برای ادامه این کار باقی مانده است تا عملکرد قدرتمند خود را ادامه دهد. این نمونه کارها برای سرمایه گذاری مستقیم از طریق استراتژی جابجایی سهام در دسترس است. ما همچنین با یک مشتری همکاری کرده ایم تا یک سبد رشد خالص رشد ایالات متحده را با تمرکز بر گرانترین نامهای موجود در جهان رشد ایجاد کنیم. ما معتقدیم که این نوع خاص از نمونه کارها یک پرچین عالی برای دستاوردهای قابل توجهی است که بسیاری از آنها از طریق سرمایه گذاری در سهام خصوصی و سرمایه گذاری با محوریت فناوری تجربه کرده اند.
ریسک سهام محدود و تمرکز بر روی جیب های جذاب (ارزش ، کیفیت ، موضوعی)
در خارج از استراتژی های طولانی/کوتاه ، ما ریسک عدالت خود را به میزان قابل توجهی کاهش داده ایم و سهام غیر U. S را تأکید کرده ایم ، که معتقدیم به طور قابل توجهی ارزان تر از همتایان آمریکایی آنها هستند. ما در معرض قرار گرفتن در معرض سهام غیر ایالات متحده در سطح جهان ، از جمله مواردی که در بازارهای نوظهور و ژاپن قرار دارند ، متمرکز شده ایم. از نظر ما ، این سهام نسبت به ایالات متحده بسیار ارزان به نظر می رسند و در مورد بازارهای نوظهور و ارزش ژاپن ، به ویژه ارزش کوچک ژاپنی ، از نظر مطلق نیز جذاب هستند. ژاپن همچنین از دستگیره های سکولار مربوط به اصلاحات دوستانه سهامدار و بهبود سودآوری و بازده سهام سهامدار بهره می برد. 10
در سهام جهانی و اوراق بهادار تخصیص دارایی جهانی حساس به معیار ما ، ما همچنین به استراتژی کیفیت خود تخصیص داده ایم ، که توسط تیم سهام متمرکز ما اداره می شود و به طور کلی از شرکتهای برجسته با خیازها عمیق ، سطح پایین اهرم و سازگار و سازگار تشکیل شده است.، سودآوری. ما مشتریانی را دیده ایم که هنوز هم می خواهند تخصیص رشد را حفظ کنند اما در مورد ارزیابی های کلی به استراتژی کیفیت ما محتاط هستند. کیفیت به طور کلی دارای ویژگی های رشد است ، اما به دلیل تمرکز ما بر ارزیابی ، استراتژی کیفیت ما اکنون با ارزش نسبت به هر نقطه در 20 سال گذشته با ارزش بسیار ارتباط دارد. سهام منابع ، که عمدتا بخشی از ارزش هستند ، نسبت به سایر نقاط جهان نیز ارزان به نظر می رسند. ما همچنین دیده ایم که مشتریان به عنوان پرچم در برابر تورم ، به استراتژی منابع ما اختصاص می دهند. سرانجام ، جرمی برای داشتن استراتژی تغییرات آب و هوایی ما ، یک مورد قانع کننده ایجاد کرده است ، که به دنبال استفاده از فرصت های مربوط به کاهش اثرات تغییرات آب و هوا است. اوراق بهادار منابع و تغییرات آب و هوا همچنین توسط تیم سهام متمرکز ما اداره می شود که از نظر انتقادی ، یک رشته ارزیابی قابل توجه را در انتخاب سهام خود حفظ می کند.
کسب درآمد ضمن کاهش خطر
پیمایش حباب ها مملو از انواع خطر است - مطلق ، نسبی و شغلی. این زمان فرقی ندارد: وقتی میانگین برگشت شروع می شود ذاتاً ناشناخته است. با این حال ، فرصت های قابل توجهی برای کسب درآمد و کاهش ریسک در بازار امروز وجود دارد ، دقیقاً همانطور که در سالهای 1987 ، 1999 و 2008 وجود داشت. دلایل رفتاریاین رشته سرمایه گذاری با توجه به خطرات بیان جرمی بسیار مهم است.
گزینه های باینری...
ما را در سایت گزینه های باینری دنبال می کنید
برچسب :
نویسنده : هایده حائری
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
