- آیا آموزش عالی ارزش سرمایه گذاری (ROI) را دارد؟
- استفاده از میانگین های متحرک هنگام سرمایه گذاری: توضیح
- کریپتوکارنسی: مقدمه ای بر خاستگاه و مکانیک آن
- مقیاس بندی خطی در مقابل لگاریتمی
- تمدید بیمه
- آشنایی با سبد سرمایه گذاری ETF
- اکوسیستم Remitone
- مبادله و هزینه های تأمین مالی
- سرمایه در گردش و نقدینگی (مسابقه تمرین)
- تجزیه و تحلیل رگرسیون خطی با استفاده از آمار SPSS

آخرین مطالب
امکانات وب


سیاستگذاران و دانشگاهیان به ویژه در مورد مسائل مربوط به تحول نقدینگی و اولین مزیت حرکت در صندوق های متقابل باز ، مورد توجه قرار گرفته اند. 4 صندوق های متقابل باز در تحول نقدینگی درگیر می شوند زیرا آنها نوید بازخرید یک روزه بر روی دارایی های خود را می دهند ، حتی اگر دارایی های سرمایه گذاری شده دارای نقدینگی کم یا نامشخص باشند. اگر سرمایه گذاران صندوق های متقابل انتظار خروج بزرگ را داشته باشند ، ممکن است انگیزه ای برای بازخرید سریع داشته باشند-به منظور بهره مندی از به اصطلاح اولین مزیت حرکت-از آنجا که دارایی های مایع ممکن است در صورت صبر طولانی از بین بروند. در طی یک رویداد استرس ، این ویژگی ها ممکن است نگرانی های احتمالی ثبات مالی را در این صندوق ها ایجاد کند ، زیرا مدیران ممکن است ابتدا دارایی های نقدینگی را بفروشند ، مشخصات نقدینگی را بدتر می کنند ، عملکرد بیشتری را مختل می کنند ، فشار نزولی بر قیمت ها می کنند و به طور بالقوه منجر به خروج صندوق می شوند.
در برابر این زمینه ، نظارت بر پروفایل نقدینگی صندوق های متقابل - مانده دارایی های مایع و غیرقانونی که توسط وجوه نگهداری می شود - از اهمیت ویژه ای برخوردار است. در حالی که حوادث استرس به سرعت آشکار می شود ، منابع مالی سهام و صندوق های متقابل با تأخیر آزاد می شوند و باعث ایجاد چالش هایی برای چنین نظارت می شوند. در این یادداشت ، ما یک روش را برای نظارت بر نقدینگی صندوق ها در فرکانس بالاتر از حد ممکن با داده های نظارتی خلاصه و تأیید می کنیم ، با تمرکز بر وقایع قابل توجه بازار در طی 15 سال گذشته. 5 ما تغییرات در مشخصات نقدینگی صندوق های متقابل با بازده بالا و وام های بانکی را در شروع بیماری همه گیر COVID-19 بررسی می کنیم. ما علائم وخامت در مشخصات نقدینگی وجوه اوراق قرضه با بازده بالا و وام های بانکی را به دنبال قسمت های تاریخی مورد تجزیه و تحلیل و همچنین در طول همه گیر COVID-19 می یابیم.
چگونه مشخصات نقدینگی صندوق را تخمین می زنیم؟با تکیه بر ادبیات قیمت گذاری دارایی ، مشخصات نقدینگی یک صندوق را با استفاده از حساسیت-که ما می نامیم $ $ $ $-از نمونه کارها روزانه آن به یک عامل نقدینگی کل باز می گردیم. 6 تغییر در حساسیت وجوه متقابل برای کل پروکسی نقدینگی بازار برای تغییر در مشخصات نقدینگی صندوق های متقابل. به طور خاص ، ما افزایش این حساسیت را به دنبال برخی از رویدادهای مربوطه به عنوان بدتر شدن در مشخصات نقدینگی صندوق تفسیر می کنیم.
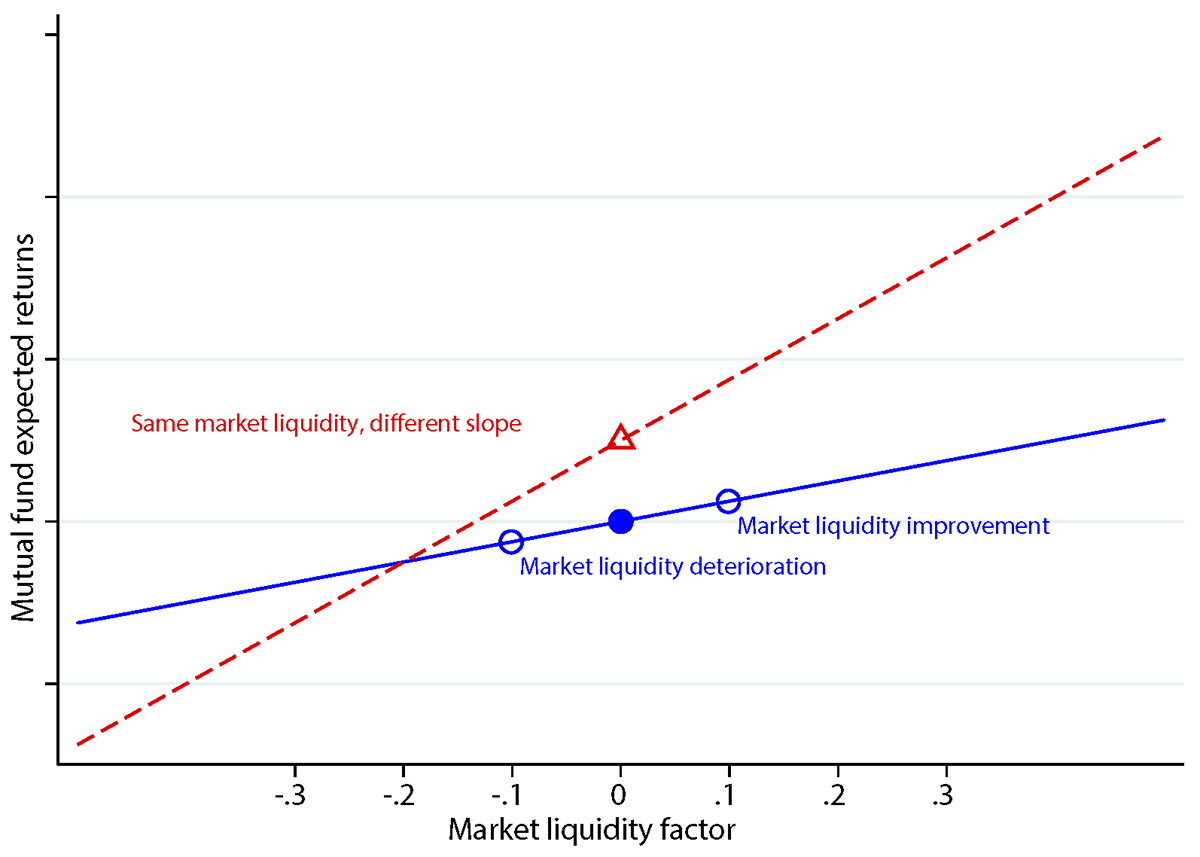
دلیل اصلی رویکرد ما این است که وجوه با $ $ بالاتر بتا $ $ نسبت به ریسک نقدینگی حساس تر هستند. همانطور که در شکل 1 نشان داده شده است ، یک تغییر غیرزرو در چنین $ $ beta $ $ - که ما آن را $ $ beta _ $ $ می نامیم - تغییر در شیب رابطه بین بازده صندوق و ضریب نقدینگی بازار را نشان می دهد. نکته مهم ، شیب خاص صندوق می تواند تغییر کند حتی اگر شرایط نقدینگی کل یکسان باشد (حرکت از دایره آبی به مثلث قرمز). در عین حال ، تغییر در شرایط نقدینگی کل لزوماً به معنای تغییر در مشخصات نقدینگی صندوق نیست (در همان خط باقی مانده است اما از دایره آبی جامد به محافل آبی توخالی حرکت می کند). آنچه ما با $ $ beta _ $ $ ضبط می کنیم ، تغییر در شیب است و نشانگر تغییر حساسیت بازده صندوق به نقدینگی بازار است.
شکل 1. رابطه بین بازده مورد انتظار و نقدینگی
ما تغییر را در $ $ beta $ $ در حدود دو نوع اعلامیه مطالعه می کنیم. اول ، ما بر روی نسخه های برنامه ریزی شده کلان متمرکز شده و مجموعه ای از اطلاعیه های مهم فعالیت واقعی را انتخاب می کنیم که شرکت کنندگان در بازار را شگفت زده می کند. 7 دوم ، ما اعلامیه وقایع قابل توجه در بازار را در نظر می گیریم ، یعنی عزیمت بیل گروس از PIMCO ، تعلیق صندوق اعتباری متمرکز در خیابان سوم و تأثیر فروپاشی برادران لمان بر نبرگر برمن. ما تغییرات در فاکتور نقدینگی بارگیری $ $ Beta $ $ ، بین چهار هفته قبل و چهار هفته پس از این اعلامیه ها را مقایسه می کنیم-$ $ Beta _ $ $.
تجزیه و تحلیل تجربی ما روش خود را با تمرکز بر سهام ایالات متحده ، اوراق قرضه دولت و درجه سرمایه گذاری و صندوق های اوراق بهادار شرکت با بازده بالا برای دوره 2004 تا 2016 تأیید می کنیم.
در اولین برنامه ، ما تغییرات در مشخصات نقدینگی وجوه را به دنبال اعلامیه های کلان اقتصادی برنامه ریزی شده بررسی می کنیم. همانطور که در جدول 1 نشان داده شده است ، ما افزایش حساسیت صندوق های متقابل کمتر مایع را مشاهده می کنیم-به ویژه ، کسانی که در سهام شرکت های کوچک و در اوراق قرضه شرکت سرمایه گذاری می کنند-و پس از انتشار اخبار غیر منتظره کلان اقتصادی. 8 این اثر در دوره های استرس برجسته تر است - یعنی در طول بحران مالی سال 2008 و هنگامی که آرووبا و همکاران.(2009) شاخص شرایط کسب و کار زیر نمونه نمونه آن است - با توجه به اینکه وخامت در نقدینگی صندوق ها می تواند آسیب پذیری ها را در شرایط شرایط کلان اقتصادی ضعیف تقویت کند. این اثرات از نظر اقتصادی قابل توجه است: به دنبال اخبار منفی ، یک افزایش انحراف استاندارد در نقدینگی کل حاکی از افزایش بازده مورد انتظار بودجه کوچک در حدود 2 نقطه پایه است که بالاتر از صدک 55 توزیع روزانه است. بازده سالانه حدود 5 درصد. به طور مشابه ، یک افزایش انحراف استاندارد در نقدینگی کل ، بازده روزانه را در حدود 4 (9) امتیاز برای صندوق های اوراق قرضه شرکت درجه سرمایه گذاری (با بازده بالا) افزایش می دهد ، که در حدود 55 درصد (65) درصد توزیع خاص دسته بندیبازده صندوق روزانه. همانطور که در بالا ذکر شد ، ما افزایش این حساسیت را به عنوان بدتر شدن در مشخصات نقدینگی صندوق تفسیر می کنیم. در حالی که بعید است که این بزرگی ها یک رویداد سیستمیک را نشان دهند ، اما آنها اثرات متوسط تخمین زده می شوند که در مدت زمان طولانی تخمین زده می شوند. بنابراین ، آنها تعامل با سایر آسیب پذیری ها را که می توانند در مواقع پریشانی بازار پدیدار شوند ، منعکس نمی کنند.
در برنامه دوم ، ما نقدینگی صندوق را در حدود سه رویداد مهم در بازار مطالعه می کنیم: ویلیام اچ. (بیل) عزیمت گروس از شرکت سرمایه گذاری اقیانوس آرام (PIMCO) در تاریخ 26 سپتامبر 2014 ؛تعلیق رستگاری از صندوق اعتباری متمرکز خیابان سوم در 9 دسامبر 2015 ؛و تأثیر 15 سپتامبر 2008 برادران لمان ، فروپاشی بر روی نوبرگر برمن ، مدیر دارایی وابسته که از ورشکستگی شرکت مادر جان سالم به در برد. نتایج ارائه شده در جدول 2 نشان می دهد که پس از استعفای گروس ، وجوه با درآمد ثابت PIMCO مایع کمتری شد و صندوق های با بازده بالا نیز به دنبال تعلیق رستگاری از صندوق خیابان سوم ، مایع کمتری داشتند. برای خیابان سوم ، بزرگی ضریب مشابه اعلامیه های کلان اقتصادی در صندوق های اوراق قرضه با بازده بالا است ، در حالی که تأثیر استعفای گروس بسیار بزرگتر از آنچه در جدول 1 گزارش شده است. بهبود در مشخصات نقدینگی صندوق های نوبرگر برمن ، به احتمال زیاد به این دلیل که مدیران صندوق بافر نقدینگی را برای حرکت در یک بازار آشفته افزایش می دهند.
نظارت بر نقدینگی صندوق ها رویکرد ما همچنین می تواند برای برآورد پویایی نقدینگی به صورت مداوم و بدون نیاز به دستیابی به ورودی های سطح نگهدارنده استفاده شود. این پویایی ها می توانند برای سنجش تحولات مهم بازار در هنگام آشکار شدن و نظارت بر خطرات ثبات مالی مفید باشند. به عنوان یک تصویر ، ما بر روی صندوق های اوراق قرضه و وام های بانکی با بازده بالا تمرکز می کنیم ، که حتی اگر آنها بازخرید روزانه را به سرمایه گذاران ارائه دهند ، روی دارایی های مخصوصاً غیرقانونی سرمایه گذاری می کنند. مهمتر از همه ، دارایی های مدیریت شده توسط صندوق های اوراق بهادار شرکت های ایالات متحده طی یک دهه گذشته به میزان قابل توجهی افزایش یافته و تأثیر اختلال احتمالی در تحول نقدینگی را بزرگ می کند.
برای این منظور ، ما نقدینگی $ $ $ Beta $ S را در نمونه ای که در تاریخ 8 ژوئن 2020 پایان می یابد ، با استفاده مجدد از درصد تغییرات هفتگی در ارزش دارایی خالص صندوق ها بر نقدینگی بازار کل در حالی که کنترل سایر عوامل بازار مرتبط را برآورد می کنیم ، تخمین می زنیم (شیب و سطح آنمنحنی عملکرد و CDX) با استفاده از ویندوزهای نورد 20 هفته ای. 10
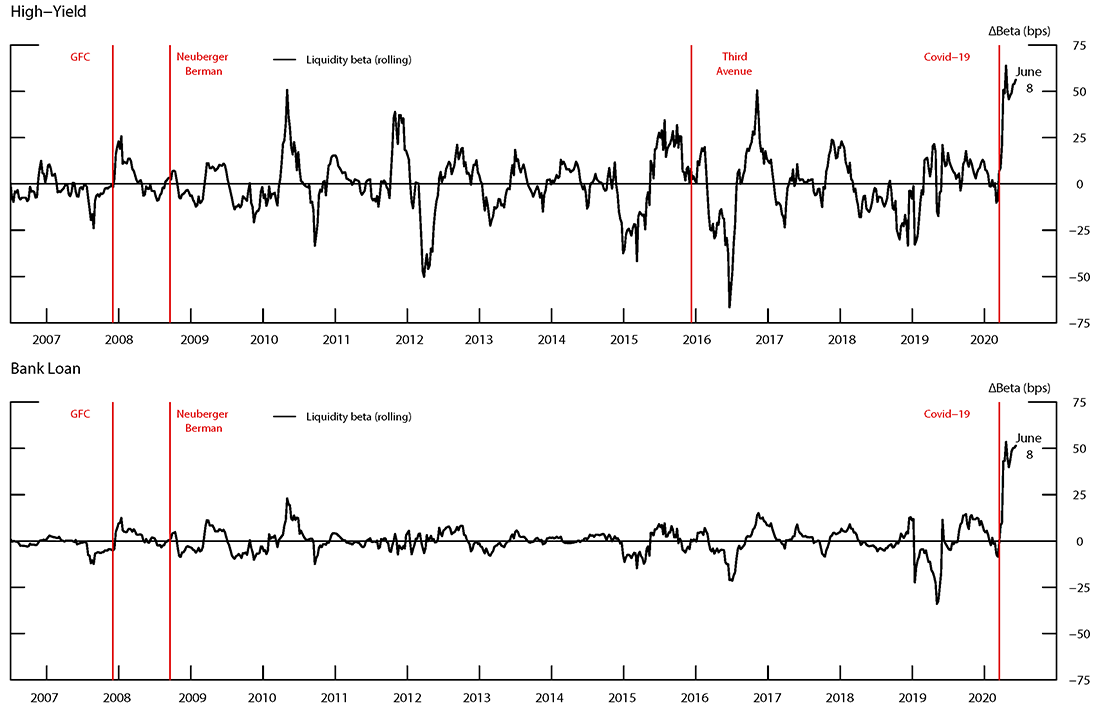
شکل 2 مجموعه زمانی تغییرات در میانگین Rolling $ $ Beta $ $ S برای صندوق های وام با بازده بالا و بانکی را نشان می دهد. مطابق با نتایج مورد بحث در بخش قبلی ، مشخصات نقدینگی صندوق های با بازده بالا در طی بحران مالی جهانی بدتر شده و به دنبال قسمت های استرس در صنعت صندوق های متقابل ، مانند خیابان سوم متمرکز صندوق های اعتباری در دسامبر 2015 ، معطوف شده است. که با افزایش تغییر در $ $ beta $ $ s اسیر شدند. 11 بازار در اواسط سال 2016 دوباره برگشتند و در کنار ورود خالص در صندوق های با بازده بالا 2 میلیارد دلار در سال 2016: Q3 ، ما شاهد کاهش $ $ Beta $ $ هستیم ، و این نشان می دهد بهبود مشخصات نقدینگی این صندوق ها (شکل2 پانل بالا). 12
با تمرکز بر دوره جدید ، به نظر می رسد استرس همه گیر Covid-19 منجر به وخامت شدید نقدینگی صندوق های وام با بازده بالا و بانکی ، در میان تغییرات در اشتهای ریسک سرمایه گذار شده است. میزان تغییرات $ $ beta $ $ برای هر دو نوع صندوق با استانداردهای تاریخی بسیار زیاد است ، که نشان دهنده افزایش آسیب پذیری برای این صندوق ها است.
یکی از ویژگی های اصلی بتا نورد این است که می توان از آن برای نظارت ، در زمان واقعی ، مشخصات نقدینگی وجوهی که درگیر تحول نقدینگی قابل توجهی هستند ، استفاده کرد. در مواقع پریشانی در بازار ، تغییرات سریع در مشخصات نقدینگی یک صندوق ، به ویژه نسبت به وجوه مشابه ، می تواند نشان دهد که این صندوق در حال فروش دارایی های نقدی است. در این حالت ، سرمایه گذاران باقیمانده می توانند برای بازخرید عجله کنند ، با پویایی شبیه به یک بانک
شکل 2. بتا نقدینگی برای وثیقه های با بازده بالا و وام های بانکی
جدول 1: تغییر در نقدینگی $ $ بتا $ s به دنبال شگفتی های کلان اقتصادی منفی
| نمونه کامل | $ $ متن _ $ $ | $ $ متن _ $ $ | دوره بحران (2010-2010) | |
|---|---|---|---|---|
| کلاه بزرگ ایالات متحده | 0. 81 | 1. 16* | 0. 46 | 2. 33 *** |
| (1. 63) | (1. 72) | (0. 72) | (2. 78) | |
| کلاه کوچک ایالات متحده | 1. 95 ** | 2. 76 ** | 0. 48 | 3. 17* |
| (2. 26) | (2. 31) | (0. 51) | (1. 83) | |
| خزانه داری | 1. 02 | 1. 11 | -2. 54 | 0. 77 |
| (0. 82) | (0. 84) | (-0. 48) | (0. 36) | |
| اوراق قرضه درجه سرمایه گذاری | 3. 70 ** | 4. 24 ** | -4. 99 | 6. 36 ** |
| (2. 37) | (2. 55) | (-0. 68) | (2. 20) | |
| اوراق قرضه با بازده بالا | 9. 45 *** | 10. 95 *** | -1. 3 | 17. 95 *** |
| (4. 05) | (4. 34) | (-0. 17) | (4. 07) |
در جدول ، تغییر تخمین زده شده پس از اعلام در ضرایب بارگذاری فاکتور نقدینگی ، $ $ Beta _ $ $ ، برای سهام ایالات متحده و دسته بندی صندوق های درآمد ثابت نشان داده شده است. ما شامل تمام متغیرهای کنترل از آرامونته و همکاران هستیم.(آینده)اما ، به خاطر کوتاه بودن ، فقط ضرایب $ $ $ $ بتا _ $ $ (در ٪) در اینجا گزارش شده است.$ $ Text _ $ $ و $ $ text _ $ $ به دوره هایی مراجعه کنید که Aruoba و همکاران.(2009) شاخص شرایط تجاری به ترتیب زیر یا بالاتر از نمونه آن است. خطاهای استاندارد براساس تاریخ و صندوق دو برابر می شوند و t-statistics در پرانتز است.*** ، ** ، و*به ترتیب در سطح 1 ٪ ، 5 ٪ و 10 ٪ (دو طرفه) نشان می دهد. اثرات ثابت سال و صندوق گنجانده شده است ، اما ضرایب نشان داده نشده است.
منبع: محاسبات نویسندگان مبتنی بر مرکز تحقیقات در قیمت های امنیتی (CRSP) ، خدمات داده تحقیق Wharton (WRDS) و Moingstar Direct.
جدول 2: تجزیه و تحلیل مطالعه موردی
| جبهه | خیابان سوم | برادران لمان | |
|---|---|---|---|
| $ $ بتا _ $ $ | 31. 15 ** | 8. 61* | -29. 75 *** |
| (2. 07) | (1. 70) | (-3. 25) | |
| مشاهده | 1. 015 | 4،918 | 631 |
| addr2 | 0. 105 | 0. 589 | 0. 912 |
در جدول ، تغییر تخمین زده شده پس از اعلام در ضرایب بارگذاری فاکتور نقدینگی ، $ $ Beta _ $ $ ، حدود سه رویداد مهم در بازار وجود دارد. ما شامل تمام متغیرهای کنترل از آرامونته و همکاران هستیم.(آینده)اما ، به خاطر کوتاه بودن ، فقط ضرایب $ $ $ $ بتا _ $ $ (در ٪) در اینجا گزارش شده است. در ستون اول ، دوره هشت هفته ای که برای برآورد ضرایب استفاده می شود ، در تاریخ 26 سپتامبر 2014 متمرکز شده است ، هنگامی که ویلیام اچ. گروس شرکت مدیریت سرمایه گذاری اقیانوس آرام (PIMCO) را ترک کرد. ما مشخصات نقدینگی صندوق های با درآمد ثابت PIMCO را مطالعه می کنیم. در ستون دوم ، تاریخ مرجع 9 دسامبر 2015 است ، هنگامی که برداشت ها با توجه به موقعیت نقدینگی وخیم تر این صندوق از صندوق اعتباری متمرکز خیابان سوم به حالت تعلیق درآمد. در این حالت ، مشخصات نقدینگی وجوه با بازده بالا در بازار را مطالعه می کنیم. در ستون سوم ، ما بر ورشکستگی برادران لمان در 15 سپتامبر 2008 تمرکز می کنیم و وجوه مدیریت شده توسط نوبرگر برمن ، مدیر دارایی وابسته به برادران لمان را که از ورشکستگی شرکت مادر جان سالم به در برد ، مطالعه می کنیم. خطاهای استاندارد براساس تاریخ و صندوق دو برابر می شوند و t-statistics در پرانتز است.*** ، ** ، و*به ترتیب در سطح 1 ٪ ، 5 ٪ و 10 ٪ (دو طرفه) نشان می دهد.
منبع: محاسبات نویسندگان مبتنی بر مرکز تحقیقات در قیمت های امنیتی (CRSP) ، خدمات داده تحقیق Wharton (WRDS) و Moingstar Direct.
منابع
Anadu ، K. and F. Cai (2019). خطرات تحول نقدینگی در وام بانکی ایالات متحده و صندوق های متقابل Highyield. یادداشت های فدرالواشنگتن: هیئت مدیره سیستم ذخیره فدرال ، 9 اوت 2019 ، https://doi. org/10. 17016/2380-7172. 2412.
Aramonte ، S. ، C. Scotti و I. Zer (آینده). اندازه گیری مشخصات نقدینگی صندوق های متقابل. مجله بین المللی بانکداری مرکزی.
Aruoba ، S. ، B. ، X. Diebold ، F. ، and C. Scotti (2009). اندازه گیری زمان واقعی شرایط تجاری. مجله آمار تجارت و اقتصادی 27 (4) ، 417-427.
چن ، س ، I. گلدشتاین ، و دبلیو جیانگ (2010). مکمل های بازپرداخت و شکنندگی مالی: شواهدی از جریان صندوق های متقابل. مجله اقتصاد مالی 97 (2) ، 239-262.
Cheenko ، S. و A. Sunderam (آینده). آیا فروش آتش سوزی خارجی ایجاد می کند؟مجله اقتصاد مالی.
هیئت ثابتی مالی و سازمان بین المللی کمیسیون های اوراق بهادار (2015). روشهای ارزیابی برای شناسایی مؤسسات مالی مهم جهانی غیر بانکی غیر بانکی. سند مشاوره دوم.
Gurkaynak ، R. ، B. Sack ، and J. H. Wright (2006). منحنی عملکرد خزانه داری ایالات متحده: 1961 تا به امروز. مقاله کار فدراسیون ، 2006-28. واشنگتن: هیئت مدیره سیستم ذخیره فدرال.
Hu ، G. X. ، J. Pan ، and J. Wang (2013). سر و صدا به عنوان اطلاعات برای نقص. مجله مالی 68 (6) ، 2341 2382.
Pastor ، L. and R. F. Stambaugh (2003). ریسک نقدینگی و بازده سهام مورد انتظار. مجله اقتصاد سیاسی 111 (3) ، 642-685.
Scotti ، C. (2016). شاخص های تعجب و عدم اطمینان: تجمع در زمان واقعی شگفتی های کلان فعالیت واقعی. مجله اقتصاد پولی 82 (3) ، 1-19.
1. بانک برای شهرک های بین المللی. بازگشت به متن
2. هیئت مدیره رزرو فدرال. بازگشت به متن
3. هیئت مدیره فدرال رزرو. بازگشت به متن
4- به عنوان مثال به هیئت ثبات مالی و سازمان بین المللی کمیسیون های اوراق بهادار (2015) مراجعه کنید. چن و همکاران.(2010) ؛Anadu and Cai (2019) ؛و چرنکو و ساندرام (آینده). بازگشت به متن
5- جزئیات بیشتر را می توان در آرامونته و همکاران یافت.(آینده)بازگشت به متن
6. ما بسته به اینکه آیا سهام یا وجوه با درآمد ثابت را در نظر می گیریم ، برای نقدینگی بازار کل با اقدامات مختلف پروکسی می کنیم. در حالت اول ، ما یک اندازه گیری روزانه را بر اساس فاکتور معامله شده با ارزش وزارت امور خارجه و Stambaugh (2003) ایجاد می کنیم. برای صندوق های درآمد ثابت ، ما برای نقدینگی کل با اندازه گیری نویز معرفی شده توسط HU ، PAN و Wang (2013) ، که مبتنی بر تفاوت بین قیمت خزانه داری مشاهده شده و قیمت مدل است که از یک منحنی خزانه داری درون یابی استفاده می کنند ، پروکسی می کنیم. ما سپس در حالی که کنترل سایر عوامل بازار مربوطه (مانند سایر فاکتورهای بازار Fama-French یا شیب منحنی بازده) و ویژگی های خاص صندوق (مانند اندازه صندوق ، تغییرات روزانه در ارزش دارایی خالص صندوق ها (NAV) در مورد نقدینگی بازار را رعایت می کنیم.، سن صندوق و میانگین تصدی مدیران صندوق). بازگشت به متن
7. مجموعه اعلامیه های کلان اقتصادی با فعالیت واقعی که ما مطالعه می کنیم بر اساس این که تحقق آنها چقدر با انتظارات مربوط به بلومبرگ مقایسه می شود ، انتخاب می شود ، همانطور که توسط شاخص غافلگیر کننده اسکاتی (2016) اندازه گیری شده است. ما توجه خود را به وقایع با بزرگترین تعجب مثبت یا منفی در یک چهارم معین محدود می کنیم. به عنوان مثال ، در 14 ژانویه 2005 ، انتشار برنامه ریزی شده از تولید صنعتی ، افزایش 0. 8 درصدی را در مقابل انتظار اجماع 0. 4 درصد خواند ، که یک تعجب مثبت مثبت در مورد وضعیت اقتصاد است. بازگشت به متن
8- به خاطر کوتاه بودن ، ما فقط ضرایب استاندارد شده (در ٪) را اندازه گیری تغییر پس از اعلام در بارهای فاکتور نقدینگی ($ $ Delta Beta $ $) گزارش می کنیم. جزئیات بیشتر را می توان در آرامونته و همکاران یافت.(آینده)بازگشت به متن
9- این تجزیه و تحلیل همچنین می تواند در مورد صندوق های اوراق قرضه دولت اعمال شود. آرامونته و همکاران.(آینده) نشان می دهد که نقدینگی صندوق های اوراق قرضه دولتی به ویژه تحت تأثیر اخبار کلان اقتصادی غیر منتظره قرار نمی گیرد. بازگشت به متن
10. ما نقدینگی بازار کل را از طریق خطای متناسب با منحنی عملکرد ، که در گورکایناک و همکاران معرفی شده است ، اندازه گیری می کنیم.(2006). حق بیمه نقدینگی به عنوان میانگین خطای مناسب منحنی عملکرد اسمی مطلق برای اوراق بهادار مورد استفاده در برآورد منحنی و بلوغ بین 2 تا 10 سال ، به استثنای اوراق بهادار خارج از کشور و در خارج از کشور ، تخمین زده می شود. بازگشت به متن
11. این نتایج مکمل Anadu و Cai (2019) است که داده های جمع آوری شده برای 10 صندوق متقابل با بازده بالا و وام های بانکی را از فرم های SEC در دسترس عمومی در دسترس قرار می دهند. بازگشت به متن
12. رانندگان مختلف می توانند با گذشت زمان ، مشخصات نقدینگی یک صندوق را تحت تأثیر قرار دهند ، از جمله جریان صندوق و تصمیمات سرمایه گذاری مدیریتی ، هر دو روی $ $ Beta $ $ تأثیر می گذارند. برای بررسی چگونگی ارتباط نقدینگی $ $ بتا $ $ S با جریان صندوق ، ما یک $ $ $ خاص صندوق را در فرکانس سه ماهه تخمین می زنیم. یعنی برای یک چهارم $ $ q $ $ و صندوق $ I $ $ ، ما با صندوق $ $ beta $ s را با استفاده از بازپرداخت روزانه صندوق بازده بالا در نقدینگی بازار و کنترل بازار محاسبه می کنیم. ما می دانیم که تغییرات در صندوق $ $ $ Beta $ $ S و تغییرات در جریان خالص (که توسط دارایی های تاخیر شده) بالاتر از 40 درصد همبستگی دارند ، به طور متوسط. علاوه بر این ، تغییر در صندوق به صندوق $ $ Beta $ $ S و تغییر در هفتگی Rolling $ $ Beta $ $ مربوط به سه ماهه مشابه بسیار همبسته است (حدود 85 درصد) ، در حالی که دومی از این مزیت برخوردار استدر فرکانس بالا محاسبه می شود. بازگشت به متن
لطفاً این یادداشت را به این صورت ذکر کنید:
آرامونته ، سیریو ، چیارا اسکاتی و ایلکنور زر (2020). فدل خاطرنشان می کند: "نظارت بر مشخصات نقدینگی وجوه متقابل". واشنگتن: هیئت مدیره سیستم ذخیره فدرال ، 29 مه 2020 ، https://doi. org/10. 17016/2380-7172. 2558.
سلب مسئولیت: یادداشت های فدراسیون مقالاتی هستند که در آن کارمندان هیئت مدیره نظرات و تجزیه و تحلیل های خود را در مورد طیف وسیعی از موضوعات در اقتصاد و دارایی ارائه می دهند. این مقالات کوتاه تر و از نظر فنی کمتری نسبت به مقالات کار FEDS و مقالات IFDP دارند.
گزینه های باینری...
ما را در سایت گزینه های باینری دنبال می کنید
برچسب :
نویسنده : هایده حائری
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
