- آیا آموزش عالی ارزش سرمایه گذاری (ROI) را دارد؟
- استفاده از میانگین های متحرک هنگام سرمایه گذاری: توضیح
- کریپتوکارنسی: مقدمه ای بر خاستگاه و مکانیک آن
- مقیاس بندی خطی در مقابل لگاریتمی
- تمدید بیمه
- آشنایی با سبد سرمایه گذاری ETF
- اکوسیستم Remitone
- مبادله و هزینه های تأمین مالی
- سرمایه در گردش و نقدینگی (مسابقه تمرین)
- تجزیه و تحلیل رگرسیون خطی با استفاده از آمار SPSS

آخرین مطالب
امکانات وب


کمبود مورد انتظار ممکن است محافظه کارتر از VAR باشد ، اما نگرانی های پشتی و ثبات وجود دارد

-
- جان هال ، آلن وایت
- 17 اکتبر 2014
- موضوعات موضوعاتی
- آلن وایت
- کمیته نظارت بانکی بازل (BCBS)
- کمبود مورد انتظار (ES)
- FRTB
- جان هال
- استرس ارزش در معرض خطر (SVAR)
- ارزش در معرض خطر (VAR)
- خطر بازار
کمیته بازل در مورد تلاش های نظارت بانکی برای بازگرداندن قوانین سرمایه برای کتاب های معاملاتی احتمالاً منجر به تغییرات اساسی در نحوه محاسبه سرمایه ریسک بازار خواهد شد. 1 پس از تقریباً 20 سال از استفاده از اقدامات ارزش در معرض خطر با افق زمانی 10 روزه و سطح اطمینان 99 ٪ ، تنظیم کننده ها تصمیم گرفته اند که زمان آن رسیده است که در مورد محاسبه سرمایه برای ریسک بازار تجدید نظر کنیم.
رویکردهای جدید بسیاری برای محاسبه سرمایه در آنچه که به عنوان بررسی اساسی کتاب تجارت (FRTB) شناخته می شود وجود دارد. ما بر روی دو مورد از تغییرات اساسی تمرکز می کنیم - سوئیچ از VAR به کمبود مورد انتظار (ES) و استفاده از افق زمانی مختلف برای شوک ها به متغیرهای بازار. 2
کمبود انتظار می رود و افق های زمانی مختلف
پیشنهاد شده است که VAR با سطح اطمینان 99 ٪ با کمبود مورد انتظار با سطح اطمینان 97. 5 ٪ جایگزین شود. 3 هنگامی که سود و زیان به طور معمول توزیع می شود ، این دو اقدام تقریباً دقیقاً معادل هستند. هنگامی که ضررها به طور معمول توزیع نمی شوند ، کمبود مورد انتظار با اطمینان 97. 5 ٪ ممکن است کمی بیشتر از VAR با اطمینان 99 ٪ باشد. کمبود مورد انتظار در FRTB در واقع یک استرس است. این در طی بدترین 250 روز برای نمونه کارها فعلی بانک در حافظه اخیر محاسبه می شود. 4
طبق مقررات فعلی ، VAR (هنگامی که بر اساس داده های فعلی یا استرس زده شده) با استفاده از افق 10 روزه محاسبه می شود. برای محاسبه VAR 10 روزه طبق مقررات موجود ، کمیته بازل اجازه می دهد تا از فرمول زیر استفاده شود:
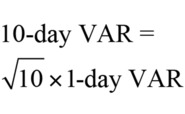
این بدان معنی است که فقط تغییرات یک روزه در نظر گرفته شده است. این فرمول دقیقاً درست است که ضررهای روزانه - و سود - توزیع های عادی مستقل با میانگین صفر داشته باشند و در سایر شرایط تقریباً صادق است. طبق قوانین جدید پیشنهادی ، افق زمانی مورد استفاده برای متغیر بازار بین 10 تا 250 روز بستگی به نقدینگی آن خواهد داشت. به عنوان مثال ، از افق زمانی 10 روز برای قیمت یک سهام بزرگ استفاده می شود در حالی که یک افق زمانی 120 روز برای گسترش اعتبار یک شرکت درجه یک سرمایه گذاری استفاده می شود.
مزایای کمبود مورد انتظار
همانطور که آرتزنر و همکاران (1999) مدتی پیش اشاره کردند ، ES خصوصیات نظری بهتری نسبت به Var دارد. اگر دو پرتفوی ترکیب شوند ، کل ES معمولاً کاهش می یابد - منعکس کننده مزایای تنوع - و مطمئناً هرگز افزایش نمی یابد. در مقابل ، کل VAR می تواند - و در عمل گهگاه - افزایش می یابد. این در هال (2006) بحث شده است. برای استفاده از اصطلاحات Artzner و همکاران ، "منسجم" است زیرا دارای خواص اساسی خاصی است که آنها چنین اقدامی را باید در نظر بگیرند. به طور خاص ، ES هرگز با متنوع بودن اوراق بهادار افزایش نمی یابد. VAR منسجم نیست زیرا این خاصیت خاص را ندارد.
یک دلیل عملی تر برای ترجیح ES به VAR در مدیریت ریسک وجود دارد. این یک معامله گر وسوسه انگیز است که از یک استراتژی تجاری پیروی کند که تقریباً همیشه سودآور باشد ، اما گهگاه منفجر می شود. 5 این استراتژی باید با محدودیت خطر ES پیشگیری شود ، اما ممکن است در صورت استفاده از حد خطر VAR امکان پذیر باشد. بسیاری از بانک ها سالها از ES در داخل استفاده می کنند ، حتی اگر VAR برای برآورده کردن الزامات نظارتی لازم باشد.
تست پشت و دقت
البته کمبود پیش بینی شده دارای مضرات و مزایایی است. اول ، تست پشت سخت است. هنگامی که یک مدل VAR یک روزه 99 ٪ بر اساس جدیدترین داده های تاریخی در حال آزمایش مجدد است ، می توانیم تعداد استثنائاتی را که در صورت استفاده از این مدل در گذشته استفاده می شد ، مشاهده کنیم و آزمایش کنیم که آیا این به طور قابل توجهی استمتفاوت از آنچه انتظار می رود. آزمایش پشتی یک مدل ES یک روزه بسیار چالش برانگیز است ، زیرا ما در هنگام مشاهده استثناء به اندازه متوسط ضررها علاقه مند هستیم. یک دوره تست پشت 250 روز معمولاً توسط تنظیم کننده ها استفاده می شود. انتظار می رود که در صورت استفاده از حد اطمینان 97. 5 ٪ ، که یک نمونه کوچک است ، حدود 6 استثناء ارائه شود. با این حال ، به نظر می رسد که Acerbi و Szekely (2014) هنگام آزمایش با سه آزمایش مختلف ES و توزیع استاندارد ، نتایج معقول کسب می کنند.
نکته مهم این است که آزمایش پشتی یک مدل استرس ، چه Var یا ES ، امکان پذیر نیست زیرا ما علاقه مندیم که آیا این مدل برای یک دوره استرس دیگر خوب عمل می کند ، اما ما چنین دوره دیگری برای استفاده برای آزمایش نداریم. استفاده از افق های زمانی مختلف در FRTB یک عارضه اضافه شده در تست پشت است.
کمیته بازل احتمالاً این موضوع را به رسمیت شناخته است زیرا این بررسی نیاز به آزمایش پشتی از یک مدل VAR یک روزه است که به روش معمول از داده های تاریخی اخیر محاسبه می شود. بنابراین ما در موقعیت عجیبی قرار داریم که اندازه گیری ریسک در آزمایش مجدد کاملاً متفاوت از آنچه برای محاسبه سرمایه استفاده می شود ، متفاوت است.
یکی دیگر از مضرات ES این است که تخمین های این اندازه گیری ممکن است به اندازه تخمین های VAR دقیق نباشد. یامی و یوشیبا (2002) به این موضوع نگاه کردند. آنها دریافتند که برای تعداد مشخصی از مشاهدات و سطح اطمینان خاص ، دقت VAR و ES تقریباً یکسان است که ضرر به طور عادی توزیع شود ، اما تخمین های VAR دقیق تر از تخمین ES هستند که ضرر و زیان دارای دم چربی است. 6 این بدان معناست که سرمایه محاسبه شده از ES ممکن است نسبت به سرمایه محاسبه شده از VAR پایدار باشد.
تخمین
پیشنهادات موجود در FRTB استفاده از دوره های زمانی همپوشانی را برای محاسبات هنگام استفاده از شبیه سازی تاریخی توصیه می کند. این به طور قابل توجهی با ریشه مربع قانون زمان ذکر شده در بالا متفاوت است. یکی از راه های انجام یک شبیه سازی تاریخی با دوره های زمانی همپوشانی به شرح زیر است. در آزمایش اول ، شوک برابر با تغییر بین روز 0 و روز 10 برای قیمت یک سهام بزرگ در نظر گرفته شده است ، در حالی که شوک برابر با تغییر بین روز 0 و روز 120 برای گسترش اعتبار یک در نظر گرفته شده استشرکت های درجه یک سرمایه گذاری. سایر شوک های تجویز شده برای سایر متغیرهای بازار در نظر گرفته شده است و از دست دادن یا افزایش در نمونه کارها ناشی از شوک ها محاسبه می شود.
محاکمه دوم شوک برابر با تغییر بین روز 1 و روز 11 را برای قیمت سهام و شوک برابر با تغییر بین روز 1 و روز 121 برای گسترش اعتبار و غیره در نظر می گیرد. محاکمه شبیه سازی نهایی شوک برابر با تغییر بین روز 249 و روز 259 برای قیمت سهام و شوک برابر با تغییر بین روز 249 و روز 369 برای گسترش اعتبار را در نظر می گیرد. سپس ES به عنوان میانگین ضرر در دم 2. 5 ٪ توزیع تولید شده توسط 250 آزمایش محاسبه می شود.
احتمالاً اقتصادسین ها از توصیه FRTB مبنی بر استفاده از دوره های زمانی همپوشانی استفاده می کنند. از آنجا که تغییرات در نظر گرفته شده هنگام استفاده از دوره های همپوشانی مستقل نیستند ، اندازه نمونه مؤثر بسیار کوچکتر از اندازه نمونه واقعی است. در نتیجه ، اگرچه تخمین مغرضانه نیست ، اما بسیار پر سر و صدا است. در مثال ما ، برخی از اعتبارات روزانه برای یک شرکت های غیر سرمایه گذاری که در طی دوره استرس 250 روزه رخ می دهد ، می تواند 120 بار در 250 شبیه سازی تاریخی باشد. اگر این تغییر روزانه بسیار بزرگ و مثبت بود ، احتمالاً 120 نمونه از کل 250 نفر بزرگ و مثبت خواهند بود. معکوس در مورد یک تغییر گسترش منفی بزرگ صادق است.
آیا راهی وجود دارد که فقط یک بار از تغییرات یک روزه در هر متغیر بازار استفاده شود تا مشکل دوره های همپوشانی زمان از بین برود؟فرض کنید گسترش اعتبار درجه غیر سرمایه گذاری از 300 به 320 امتیاز پایه در روز افزایش می یابد. چه اعتباری در پایان 120 روز گسترش یافت ، در پایان یک روز معادل 320 است؟منظور ما این است: چه درصد از توزیع اعتبار گسترش یافته در 120 روز همان صدک مشاهده شده برای اعتبار پس از یک روز است؟
یک ایده ساده به شرح زیر است. فرض کنید تغییرات در لگاریتم اعتبار گسترش یافته در روزهای پی در پی توزیع های عادی مستقل با میانگین صفر و انحراف استاندارد ثابت است. اعتبار معادل آن در پایان 120 روز گسترش یافته است:
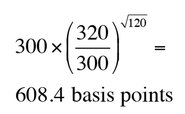
این برآورد را می توان از چند طریق مورد انتقاد قرار داد. اول ، با فرض تغییر در لگاریتم گسترش اعتبار ، صفر همان نیست که فرض تغییر در اعتبار خود صفر است. برای تصحیح این کار ، ما باید نوسانات گسترش اعتبار را بدانیم. دوم ، نوسانات ثابت نیست. اگر یک مدل GARCH (1 ، 1) را تخمین بزنیم ، می توان تخمین را در نظر گرفت تا تغییرات مورد انتظار در نوسانات را در نظر بگیرد. 7 سوم ، تغییرات در روزهای پی در پی ممکن است همبستگی نشان دهد ، با همبستگی مثبت تخمین را افزایش می دهد ، در حالی که همبستگی منفی آن را کاهش می دهد. این همچنین می تواند برای آن تنظیم شود. 8
یک رویکرد برای جلوگیری از بانکهای مختلف با استفاده از مدلهای مختلف ، تنظیم کننده ها ، بر اساس تحقیقات تجربی ، تجویز می کنند که چگونه تغییرات یک روزه باید به تغییرات مورد نیاز T-day برای اهداف شبیه سازی تاریخی تبدیل شود. یک قانون ساده می تواند شامل تنظیمات باشد
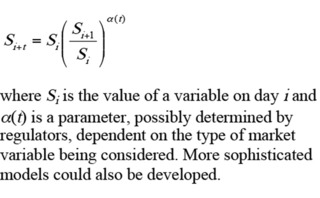
یک جایگزین برای این کار ، کنار گذاشتن شبیه سازی تاریخی و تغییر به یک رویکرد مدل سازی در رابطه با شبیه سازی مونت کارلو است. این شامل متناسب بودن یک مدل برای متغیرهای بازار برای استرس در شرایط بازار و استفاده از آن برای نمونه های تغییر در متغیرها در طول روزهای مقرر است. در اوایل VAR ، برخی از بانک ها از یک روش مدل سازی استفاده می کردند و برخی از آنها برای محاسبه اندازه گیری از شبیه سازی تاریخی استفاده می کردند. سرانجام ، شبیه سازی تاریخی به عنوان بهترین رویکرد در نظر گرفته شد و اکنون تقریباً توسط همه بانک ها مورد استفاده قرار می گیرد. ما ممکن است یک فرآیند مشابه را طی کنیم ، زیرا بانک ها برای اجرای FRTB از رویکردهای مختلف استفاده می کنند. این که آیا شبیه سازی تاریخی یا ساختمان مدل به عنوان ویکتور هنوز دیده می شود.
جان هال و آلن وایت استادان امور مالی در دانشکده مدیریت جوزف ل روتمن دانشگاه تورنتو هستند. نسخه چهارم از مدیریت ریسک و مؤسسات مالی جان هال توسط ویلی در اوایل سال 2015 توسط ویلی منتشر می شود.
پانویسها و منابع
1 به کمیته نظارت بانکی (2013) به کمیته بازل مراجعه کنید. 2 برای توضیحات کامل تر از تغییرات پیشنهادی در FRTB ، به Hull (2015) ، فصل 17 مراجعه کنید. 3 ES ضرر پیش بینی شده شرط در سطح VAR از ضرر و زیان فراتر رفته است. ES همچنین به C-VAR ، انتظار دم شرطی و از دست دادن دم مورد انتظار گفته می شود. 4 در حال حاضر سرمایه ریسک بازار به عنوان مبلغ مبلغ مبتنی بر VAR فعلی و مبلغی بر اساس استرس VAR محاسبه می شود ، دومی در طی یک دوره بدترین و 25 روزه مشابه محاسبه می شود. 5 یک نمونه ساده از چنین استراتژی ، فروش عمیق از گزینه های پول است. استراتژی هایی که به خوبی کار می کنند مگر در مواردی که حرکت غیرمعمول بازار وجود دارد ، مانند "پرواز به کیفیت" ، همچنین می توانند در این گروه قرار بگیرند. 6 با این حال ، ES در FRTB به جای سطح اطمینان 99 ٪ 97. 5 ٪ دارد. سطح اطمینان پایین باید دقت تخمین ES را تا حدودی بهبود بخشد. 7 به هال (2014) ، فصل 23 مراجعه کنید. 8 به هال (2015) ، فصل 12 مراجعه کنید.
منابع
Acerbi C and B Szekely (2014) Backtesting Backtesting Controfface Article در معرض خطر در معرض خطر است
Artzner P ، F Delbaen ، J-M Eber and D Heath (1999) اقدامات منسجم از بودجه ریاضی ریسک ، 9 ، 203-228
بانک برای تسویه حساب بین المللی (اکتبر 2013) سند مشاوره: بررسی اساسی کتاب تجارت: یک چارچوب ریسک اصلاح شده در بازار
Hull J (2014) گزینه ها ، آینده ها و سایر مشتقات نسخه نهم ، رودخانه زین فوقانی ، نیویورک ، پیرسون
Hull J (2015) مدیریت ریسک و موسسات مالی Fouth Edition ، Hoboken ، Wiley
Hull J (2006) VAR در مقابل ریسک کمبود مورد انتظار دسامبر
Yamai Y و Yoshiba T (2002) تجزیه و تحلیل مقایسه ای کمبود و ارزش مورد انتظار در معرض خطر: خطای تخمین ، تجزیه و بهینه سازی مطالعات پولی و اقتصادی ، ژانویه ، 87-121

ما را در سایت گزینه های باینری دنبال می کنید
برچسب :
نویسنده : هایده حائری
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
