- آیا آموزش عالی ارزش سرمایه گذاری (ROI) را دارد؟
- استفاده از میانگین های متحرک هنگام سرمایه گذاری: توضیح
- کریپتوکارنسی: مقدمه ای بر خاستگاه و مکانیک آن
- مقیاس بندی خطی در مقابل لگاریتمی
- تمدید بیمه
- آشنایی با سبد سرمایه گذاری ETF
- اکوسیستم Remitone
- مبادله و هزینه های تأمین مالی
- سرمایه در گردش و نقدینگی (مسابقه تمرین)
- تجزیه و تحلیل رگرسیون خطی با استفاده از آمار SPSS

آخرین مطالب
امکانات وب


حقوق صاحبان سهام به عنوان دستیابی به منافع اقلیت در شرکت های اواخر که رشد بالایی دارند ، در تلاش برای تأمین بودجه برنامه های خود برای ادامه گسترش تعریف شده است.
شرکتهای سهام عدالت که اغلب به عنوان سرمایه رشد یا گسترش گفته می شوند ، به دنبال سرمایه گذاری در شرکت هایی با مدلهای تجاری مستقر و استراتژی های قابل تکرار مشتری هستند.
فهرست مطالب
سهام عدالت رشد - استراتژی سرمایه گذاری سرمایه گسترش
حقوق صاحبان سهام برای تأمین سرمایه گسترش برای شرکت هایی که روند رشد مثبت دارند ، در نظر گرفته شده است.
در بیشتر موارد ، همه شرکت های اولیه ، در مقطعی از روند توسعه خود ، در نهایت به کمک یا در قالب سرمایه گذاری سهام یا راهنمایی عملیاتی نیاز به کمک دارند.
بنگاههای سهام رشد در شرکتهایی که قبلاً در بازارهای مربوطه خود کشش را بدست آورده اند ، سرمایه گذاری می کنند اما هنوز هم برای رسیدن به سطح بعدی به سرمایه اضافی نیاز دارند.
این شرکت های هدفمند از طبقه بندی اوایل مرحله عبور کرده اند ، اما از نظر رشد درآمد "خط بالا" ، سهم بازار قابل دستیابی و مقیاس پذیری ، پتانسیل صعودی قابل توجهی را حفظ کرده اند.
عدم تمایل به پذیرش راهنمایی های خارجی یا سرمایه می تواند مانع از تحقق کامل پتانسیل یا سرمایه گذاری در فرصت هایی که در پیش رو است.
با سرمایه گذاری سهام عدالت ، شرکت های مرحله رشد می توانند با مختل کردن و ایجاد موقعیت های قابل دفاع در بازار ، روند رشد خود را حفظ یا تسریع کنند.
سهام رشد: معیارهای سرمایه گذاری هدف
ویژگی های سرمایه گذاری
اول و مهمتر از همه ، در مرحله رشد سهام ، شرکت هدف قبلاً گزاره ارزش خود و همچنین وجود یک بازار محصول را ثابت کرده است.
بنگاههای سهام رشد در شرکت هایی با مدلهای تجاری اثبات شده سرمایه گذاری می کنند که به سرمایه نیاز دارند تا یک استراتژی گسترش مشخص را که در برنامه تجاری آنها بیان شده است ، تأمین کنند.
این شرکت های با رشد در مراحل اولیه ، در حال ایجاد اختلال در محصولات/خدمات موجود در بازارهای مستقر هستند. تفاوت در این است که محصول/خدمات قبلاً مشخص شده است که به طور بالقوه امکان پذیر است ، بازار هدف مشخص شده است و یک برنامه تجاری تدوین شده است - هرچند فضای زیادی برای پیشرفت وجود دارد.

از آنجا که این شرکت سرمایه را جمع آوری کرده است (و در صورت لزوم می تواند بیشتر جمع کند) ، اولویت تمایل به رشد و گرفتن سهم بازار ، اغلب با هزینه سودآوری است. با تمیز کردن بیشتر مدل تجاری خود ، شرکت باید بتواند به جای فقط خط برتر (فروش) ، تلاش های خود را بر روی خط پایین (سود) متمرکز کند.
شرکت هایی که لزوماً برای ادامه کار (و بنابراین تصمیم برای پذیرش سرمایه گذاری اختیاری "نیاز به سرمایه رشد ندارند) اهداف ایده آل هستند.
این نشان می دهد که شرکت بودجه کافی و/یا جریان نقدی برای تأمین مالی استراتژی گسترش خود دارد. اگر یک شرکت نیاز به زنده ماندن سرمایه داشته باشد ، نرخ سوزاندن از طریق پول نقد می تواند یک سیگنال منفی باشد که تقاضای بازار فقط در آنجا نیست یا مدیریت در حال سوء استفاده از وجوه است.
نوع شرکت مناسب برای سرمایه گذاری در رشد سهام دارای ویژگی های زیر خواهد بود:

مرحله تجاری سازی
مرحله تجاری سازی یک نقطه تورم رشد را نشان می دهد ، که در آن گزاره ارزش و پتانسیل مناسب برای بازار محصول تأیید می شود ، بنابراین مرحله بعدی تمرکز بر روی اجرای ، یعنی رشد است.
در غیر این صورت به عنوان مرحله رشد شناخته می شود ، محصولات/خدمات شرکت ها در این مرحله شروع به دستیابی به پذیرش گسترده کرده اند و مارک تجاری آنها در بازارهای خود شروع به دریافت شناخت بیشتر می کند.
درآمد تمایل به صعود دارد و حاشیه های عملیاتی با افزایش مقیاس شروع به گسترش می کنند. با این حال ، این شرکت هنوز هم به دور از مثبت بودن جریان نقدی مثبت نیست (یعنی "خط پایین" هنوز سود خود را به دست نیاورد).
از نظر تئوری ، شرکت ها باید پیشرفت ملموس به سمت سودآوری داشته باشند. در حالی که اکثر شرکت های اواخر در واقع به سطح مناسبی از سودآوری دست می یابند ، ماهیت رقابتی برخی از صنایع غالباً شرکت ها را وادار می کند تا همچنان به تهاجمی بپردازند (یعنی در فروش و بازاریابی) ، بنابراین سطح سودآوری را پایین نگه می دارند.
سوزاندن نقدی ناپایدار شرکتهای مرحله رشد اغلب می تواند به تمرکز تک فکر خود بر رشد درآمد و گرفتن سهم بازار نسبت داده شود ، زیرا این شرکت ها معمولاً نیازهای سرمایه بالایی دارند و هزینه های سرمایه در گردش باید رشد و سهم بازار خود را حفظ کند-بنابراین بنابراین، حداقل FCF در پایان هر دوره باقی می مانند.
برای این شرکت ها با نرخ سوزاندن پول نقد ناپایدار و نیازهای قابل توجه سرمایه گذاری مجدد ، می توان از درآمد حاصل از رشد برای تأمین بودجه استفاده کرد:
- گسترش به بازارهای جدید برای رسیدن به مشتریان جدید و جمعیتی
- توسعه محصولات/خدمات موجود (یا اضافه کردن ویژگی های جدید)
- استخدام نمایندگان فروش بیشتر و عملکردهای مربوط به دفتر
- هزینه های بیشتر در زمینه بازاریابی و تبلیغات تبلیغاتی
در مرحله تجاری سازی ، یکی از اولویت های اصلی ایجاد مدل تجاری است که حاکم بر نحوه تولید شرکت است. به عنوان مثال ، تصمیم گیری در مورد چگونگی قیمت گذاری محصولات ، برندسازی و استراتژی بازاریابی به جلو و چگونگی تمایز پیشنهادات آن از رقبای خود ، همه موضوعاتی است که باید مورد توجه قرار گیرد.

مشخصات مالی - مرحله رشد
هنگامی که یک شرکت مرحله اثبات مفهوم را پشت سر بگذارد ، تمرکز به زودی حول پایدار رشد ، بهبود اقتصاد واحد و سودآوری بیشتر خواهد بود.
شرکت ها در مرحله تجاری سازی سعی می کنند محصول یا خدمات خود را با ارائه ترکیب ، گسترش کارکردهای فروش و بازاریابی و تصحیح ناکارآمدی عملیاتی ، اصلاح کنند.
اما در واقعیت ، تغییر به سمت تمرکز بر سودآوری تقریباً سریع یا کارآمد نیست که ممکن است تصور شود.
به عنوان مثال ، یکی از مهمترین شاخص های کلیدی عملکرد ("KPI") برای شرکت های نرم افزاری ، نسبت CLV/CAC ، باید به تدریج در یک سطح در حدود 3. 0x-5. 0x عادی شود.
این نشان می دهد که مدل کسب و کار قابل تکرار است و سود کافی از مشتریان برای توجیه هزینه های فروش و بازاریابی حاصل می شود ، که می تواند یک چراغ سبز برای ادامه تلاش برای مقیاس در نظر گرفته شود.
با این حال ، برای صنایع اشباع ، شرکت ها (و عناوین خبری) تمایل دارند که بر خلاف حاشیه سود ، بر رشد درآمد و معیارهای مربوط به تعداد کاربر جدید متمرکز شوند.
رشد درآمد در مرحله تجاری سازی به طور معمول حدود 10 ٪ تا 20 ٪ خواهد بود (استارت آپ های استثنایی رشد حتی بالاتری را نشان می دهند-یعنی "تکشاخ").
در تلاش برای تکرار درآمد خود و ایجاد منابع قابل اعتماد درآمدی ، روند بهبود مدل تجاری یک شرکت می تواند شامل موارد زیر باشد:
- هدف قرار دادن مشتریان با اندازه بزرگتر (یعنی قدرت بیشتر)
- تأمین قراردادهای بلند مدت مشتری
- افزایش تلاش های فروش / فروش متقابل
ساختار سرمایه گذاری سهام عدالت رشد
از آنجا که شرکت سهام عدالت به طور معمول سهام اکثریت را در اختیار ندارد ، سرمایه گذار تأثیر کمتری بر جهت استراتژیک و عملیاتی شرکت نمونه کارها دارد. در نتیجه ، سه مؤلفه زیر برای سرمایه گذار برای اطمینان از نتایج مثبت سرمایه گذاری بسیار مهم هستند:

مشارکت در سهام رشد
تفاوت اساسی بین حقوق صاحبان رشد و خرید ، نقش فعال ای است که توسط تیم مدیریت حفظ می شود و همچنین شیوع سایر سرمایه گذاران که در دورهای بودجه قبلی سرمایه گذاری کرده اند. بر خلاف خرید ، تصمیمات استراتژیک و عملیاتی در درجه اول با مدیریت باقی مانده است.
هنگامی که یک شرکت سهام عدالت سرمایه گذاری را به پایان رساند ، اکنون سهام اقلیت در این شرکت را در قالب سهام تازه صادر شده (یا سهام موجود سهامداران قبلی که سرمایه گذاری سرمایه رشد را به عنوان یک استراتژی خروج مشاهده می کردند) در اختیار دارد.
صندوق های سهام رشد عمدتاً در شرکتهای تحت حمایت VC در مرحله اواخر سرمایه گذاری می کنند-به این معنی که بنیانگذاران در دورهای مربوط به بودجه قبلی (به عنوان مثال ، ترجیحات انحلال) بخش قابل توجهی از حقوق و حقوق خود را از دست داده اند.
با توجه به عدم وجود سهام اکثریت ، مشارکت مبتنی بر اعتماد لازم است تا اطمینان حاصل شود که به تیم مدیریت می توان اعتماد کرد تا شرکت را به مرحله بعدی رشد برساند.
با توجه به ساختار سرمایه گذاری های عدالت رشد ، شرکت سهام عدالت در صورتی که جهت شرکت یا تصمیم گیری در مورد مدیریت با عقاید آنها متفاوت باشد ، نمی تواند امور را به دست خود بگیرد.
ارزش سرمایه گذار ارزش افزوده ارزش افزودنی
هرچه یک شرکت سهام عدالت بتواند به شرکت نمونه کارها کمک کند ، پیشنهادات آن در بحث های جلسه هیئت مدیره وزن بیشتری دارد.
در مرحله تجاری سازی ، پول تنها چیزی نیست که این شرکت ها به آن احتیاج دارند.
همانطور که مهم است که به مجموعه کاملی از منابع عملیاتی دسترسی پیدا کنید تا به مقیاس کارآمد و حرکت در موانع اجتناب ناپذیر در این نقطه بحرانی کمک کنیم.
عامل تمایز که می تواند یک شرکت سهام رشد را متمایز کند ، ظرفیت آن بیش از یک ارائه دهنده سرمایه برای سوار شدن است.
سرمایه گذار عدالت رشد: فرصت های ارزش افزوده
علی رغم اینکه فقط سهم اقلیت را در اختیار دارد ، صندوق های سهام رشد هنوز هم می توانند ارزش دستیابی به شرکتهای نمونه کارها خود را ارائه دهند.
هر شرکت عدالت رشد ، تخصص و فعالیت های منحصر به فرد خود را به جدول می آورد ، اما نمونه های متداول شامل تخصص در:
- بهینه سازی ساختار سرمایه - به عنوان مثال ، تأمین اعتبار بدهی
- روابط با سرمایه گذاران نهادی ، وام دهندگان ، بانکداران سرمایه گذاری و غیره
- توسعه تجارت و برنامه ریزی استراتژی به بازار
- گسترش بازار و تجزیه و تحلیل گروهی مشتری
- حرفه ای سازی فرآیندهای داخلی (به عنوان مثال ، ERP ، CRM)
منافع تراز در افزایش ارزش سهام
سرمایه گذاران سهام رشد در زمانی وارد می شوند که شرکت قبلاً سطح خاصی از موفقیت را انجام داده است.
با توجه به این زمان ، سرمایه گذاری گاهی اوقات برای مدیریت کمتر معنادار است زیرا پتانسیل بازار و ایده محصول قبلاً تأیید شده است.
ایجاد اعتماد از مدیریت و ذینفعان کلیدی بدون سهام اکثریت مانع اصلی صندوق های سهام عدالت است.
قبل از اقدام به بدست آوردن سهم اقلیت ، یک شرکت سهام عدالت باید اطلاعات مربوط به اهداف نزدیک مدت و بلند مدت مدیریت (و سهامداران تأثیرگذار با اکثریت سهام) را جمع آوری کند.
در میان تیم مدیریت ، ذینفعان اصلی و شرکت سرمایه گذاری سهام عدالت ، باید درک و اجماع عمومی در این مورد وجود داشته باشد:
- سهم بازار تخمین زده شده شرکت پرتفوی که به طور منطقی قابل دستیابی است
- سرعت رشد که در آن شرکت باید تلاش کند تا گسترش یابد
- میزان سرمایه مورد نیاز برای تأمین بودجه برنامه های رشد ، که سهام موجود را رقیق می کند
- استراتژی خروج طولانی مدت برنامه ریزی شده
هدف از انجام این کار اطمینان از اهداف آنها با پایان نامه سرمایه گذاری است که در ادامه گسترش است. برای اطمینان از ساختار سودمند همه جانبه ، شرکت باید تأیید کند که اهداف رشد آستانه صندوق رشد سهام را برآورده می کند.
سهام عدالت در مقابل سرمایه گذاری / خرید و فروش
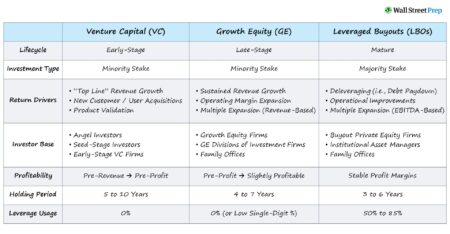
از نظر مشخصات ریسک/بازگشت ، سهام رشد در بین سرمایه گذاری و خریدهای اهرمی (LBO) درست است:
- وجوه برای آزمایش مناسب بازار محصول (یعنی زنده ماندن ایده) و توسعه محصول در نظر گرفته شده است
- انتظار می رود اکثریت نمونه کارها از بین بروند ، اما بازگشت از "اجرای خانه" می تواند تمام این ضررها را جبران کند و صندوق را قادر به دستیابی به بازده های هدفمند خود کند (یعنی توزیع سنگین دم)
- استفاده از بدهی یکی از محرک های اصلی بازده است - بنابراین ، صندوق تلاش می کند تا سهم سهام مورد نیاز را به حداقل برساند
- در بیشتر سهام ، اگر نه همه ، از حقوق صاحبان سهام ، پس از LBO به دست می آید.
سهام عدالت در مقابل سرمایه گذاری (VC)
در بیشتر موارد ، سرمایه گذاری سرمایه گذاری اولین تزریق سرمایه نهادی برای تأمین بودجه تحقیقات بازار ، توسعه محصول و پروژه های مرتبط با شرکت های اولیه است.
برای یک راه اندازی تلاش برای رسیدن به مرحله بعدی توسعه ، بیشتر آنها با چالش مشترک افزایش سرمایه کافی قبل از شروع پول نقد روبرو هستند.
هنگامی که آنها از نقطه ای که فقط به پول نقد کافی نیاز دارند ، گذشته اند ، تمرکز در این مرحله رشد به ایجاد طاقچه و ادامه رشد خط برتر شرکت تغییر می کند.
در اینجا ، ابتکارات مشترک شامل پالایش محصول یا ارائه خدمات ، گسترش عملکردهای فروش و بازاریابی ، پر کردن قطعات مفقود شده در سازمان و هدف قرار دادن مشتری در مقیاس بزرگ است.
شرکت های اولیه معمولاً نرخ رشد را در نزدیکی یا بسیار بالاتر از 30 ٪ مشاهده می کنند ، در حالی که شرکت های مرحله رشد با نرخ حدود 10 ٪ و 20 ٪ رشد می کنند. رشد نمایی که در آغاز به تدریج کاهش می یابد. با این وجود ، رشد درآمد هنوز هم در این مرحله رقم دو رقمی است.

سهام عدالت در مقابل خرید اهرم (LBO)
بازده حاصل از سرمایه گذاری سهام عدالت عمدتاً از رشد خود سهام عدالت ناشی می شود.
در مقابل ، بخش قابل توجهی از بازده از خریدهای اهرمی از مهندسی مالی و بازپرداخت بدهی حاصل می شود.
بنابراین ، قابل توجه ترین تمایز بین عدالت رشد و LBO این است که LBO ها برای دستیابی به بازده مورد نیاز خود بر استفاده از بدهی تمرکز می کنند.
با این حال ، شرکت های سهام عدالت به ندرت از بدهی استفاده می کنند. اگر ساختار سرمایه اصلاً اهرمی داشته باشد (بیشتر اوقات به صورت یادداشت های قابل تبدیل) ، مبلغ در مقایسه با مبلغ مورد استفاده در LBO ها ناچیز است.
تفاوت مهم دیگر این است که شرکت های سهام خصوصی سهام اکثریت شرکت ها را به دست می آورند و پایان نامه سرمایه گذاری آنها لزوماً شامل رشد سریع نیست. شرکت های PE اغلب فقط به شرکت نمونه کارها نیاز دارند تا مطابق با عملکرد تاریخی خود برای دستیابی به بازده مورد نیاز خود عمل کنند.
مانند سرمایه گذاری ، تمایز یک عامل اصلی در افزایش ارزش سهام است ، و هر دو محور صنایع "برنده همه" هستند که می توانند از طریق محصولاتی که تکثیر و یا فناوری اختصاصی دشوار هستند ، مختل شوند.
از طرف دیگر ، صندوق های سنتی LBO برای اطمینان از کلیه تعهدات بدهی به موقع ، بر روی قابلیت استفاده از FCF ها تمرکز می کنند ، و همچنین اطمینان حاصل می کنند که ظرفیت بدهی کافی برای جلوگیری از نقض میثاق بدهی وجود دارد. در نتیجه ، شرکت های پایدار ، سازگار و قابل دفاع بیشتر از شرکت های با رشد بالا در زمینه LBO ارزش دارند.
بر خلاف شرکت هایی که تحت خرید و فروش قرار می گیرند ، شرکت هایی که با هدف صندوق های سهام عدالت هدف قرار می گیرند ، نه موقعیت قابل دفاع از بازار دارند و نه سابقه مداوم سودآوری.
ملاحظات مربوط به محصول ، اجرای و پیش فرض ریسک
توجه به ریسک اصلی در سرمایه گذاری ، ریسک محصول است که می تواند به صورت قادر به توسعه محصولی که نیازهای کاربران خود ، عدم تقاضای بازار ، محصولات غیر عملکردی ، وجود یک جایگزین با ابزار بیشتر را برآورده کند، و غیره.
برای رشد عدالت ، نگرانی به خطر اعدام تغییر می کند ، که به عدم موفقیت برنامه در دستیابی به نتیجه مطلوب اشاره دارد. به عنوان مثال ، این می تواند با از دست دادن رقبایی که محصولات مشابهی را ارائه می دهند ، ایجاد شود.
سهام خصوصی همچنین در معرض خطر اعدام اما در میزان کمتری قرار دارد. در عوض ، نکته اصلی ریسک پیش فرض اعتبار به دلیل میزان اهرم مورد استفاده است.
علاوه بر این ، شرکت های بالغ (همانطور که توسط شرکت های سهام خصوصی / LBO هدف قرار گرفته اند) ممکن است در معرض افزایش خطرات اختلال در بازار و رقابت خارجی باشند (به عنوان مثال ، مورد هدف شرکت کنندگان جدید).
بنگاههای سهام عدالت رشد می توانند از لحاظ تئوریکی در هر صنعت مورد نظر خود سرمایه گذاری کنند ، اما تخصیص سرمایه تمایل دارد تا بیشتر به نرم افزار و صنایعی مانند اختیاری مصرف کننده و مراقبت های بهداشتی تا حد کمتری بپردازد. سرمایه گذاری های سرمایه گذاری تقریباً در تمام صنایع انجام می شود ، در حالی که خرید کنترل محدود به صنایع بالغ و پایدار است.
هر آنچه برای تسلط بر الگوی مالی نیاز دارید
در بسته حق بیمه ثبت نام کنید: یادگیری مدل سازی صورتهای مالی ، DCF ، M& A ، LBO و Comps. همان برنامه آموزشی که در بانکهای سرمایه گذاری برتر استفاده می شود.
گزینه های باینری...
ما را در سایت گزینه های باینری دنبال می کنید
برچسب :
نویسنده : هایده حائری
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
